📌 In Sintesi
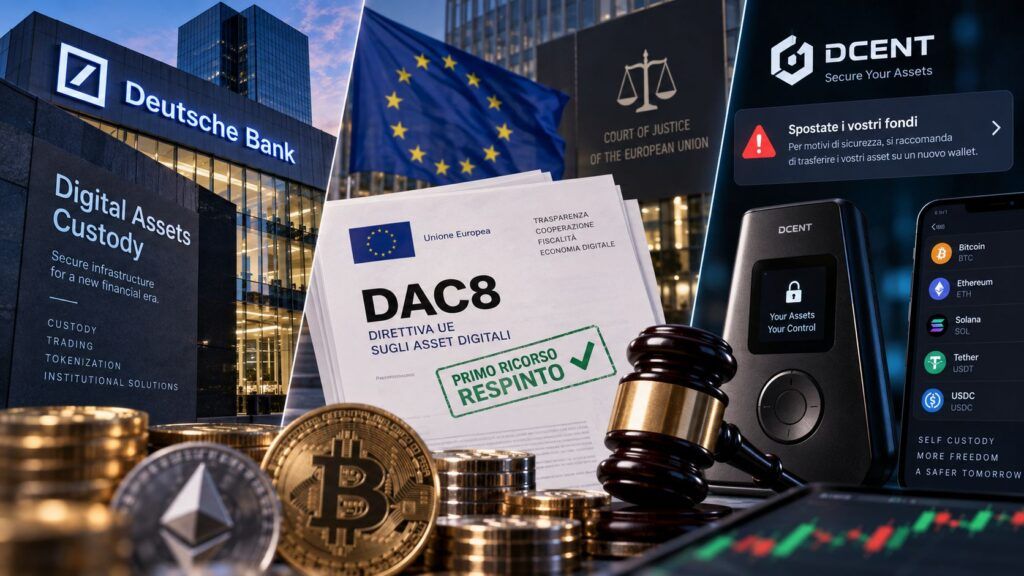
- Deutsche Bank prepara entro il 2026 la custodia regolamentata di Bitcoin, Ether e stablecoin per clienti istituzionali e corporate europei.
- Il Conseil d’État francese non sospende il decreto DAC8: il giudice respinge l’urgenza, ma non decide ancora sulla legittimità nel merito.
- DCENT chiede agli utenti dell’App Wallet di spostare i fondi, mentre X riduce a un tap la distanza tra discussione social e trading negli USA.
Il settore crypto sta entrando in una fase nella quale adozione istituzionale e perdita di autonomia procedono contemporaneamente. Deutsche Bank prepara la custodia di Bitcoin ed Ether per aziende e investitori professionali europei; la Francia mantiene operativo il sistema di raccolta dati previsto da DAC8; X collega direttamente i Cashtag ai broker statunitensi e DCENT invita gli utenti del proprio App Wallet a trasferire urgentemente gli asset. Sullo sfondo, il caso Orlen mostra cosa accade quando stablecoin, intermediari e operazioni internazionali ad alto rischio vengono combinati senza controlli sufficienti. La blockchain non sta eliminando banche, intermediari e autorità fiscali: li sta costringendo a ricostruire gli stessi ruoli sopra un’infrastruttura diversa.
Cosa leggere
Deutsche Bank prepara la custodia di Bitcoin ed Ether in Europa
Deutsche Bank ha annunciato il 16 settembre una piattaforma di custodia per asset digitali rivolta inizialmente a imprese, asset manager, hedge fund, broker, custodian e istituzioni sovrane europee. Il servizio non è ancora operativo: la banca prevede il go-live con i primi clienti entro il 2026, subordinatamente alla conclusione dell’iter regolatorio. Al lancio saranno supportati Bitcoin, Ether, USDC, EURC ed EURAU, con tokenized securities già inserite nella roadmap. Deutsche Bank gestirà wallet e private key per conto dei clienti, utilizzando protezione hardware, separazione dei ruoli, approvazioni multiple e ambienti warm e cold storage.
È un passaggio ulteriore rispetto alla finanziarizzazione di Bitcoin attraverso ETF, tokenizzazione e infrastrutture regolamentate. La promessa originaria della custodia autonoma viene affiancata dal modello opposto: istituzioni che preferiscono delegare la gestione delle chiavi a una banca sistemica per ottenere governance, controlli, procedure di recovery e responsabilità organizzative. Deutsche Bank precisa inoltre che utilizzerà provider tecnologici esterni per alcune componenti, confermando che anche la “custodia bancaria” dipende da una supply chain software e infrastrutturale.
Leggi anche: BCE, BRI e banche portano le crypto dentro l’infrastruttura finanziaria globale
DAC8 resta operativo: il tribunale francese respinge soltanto l’urgenza
Sul fronte opposto della custodia c’è il dato. Il Conseil d’État francese ha respinto il 14 settembre la richiesta cautelare presentata da Paymium, Leonod e Satoshi Portal contro il decreto francese che attua gli obblighi DAC8 per i prestatori di servizi crypto. I ricorrenti contestano la raccolta, verifica, conservazione e trasmissione all’amministrazione fiscale dei dati degli utenti, sostenendo anche che la centralizzazione possa aumentare il rischio di breach e di identificazione fisica dei possessori di asset digitali. Il giudice ha però stabilito che questi elementi non dimostrano un’urgenza sufficiente a sospendere immediatamente il decreto, considerato anche l’interesse pubblico alla prevenzione della frode e dell’evasione fiscale. Il procedimento sul merito rimane quindi aperto: il rigetto non equivale a una pronuncia sulla piena legittimità di DAC8.
Nel Regno Unito il quadro è diverso ma la direzione resta regolatoria. La FCA ha pubblicato il 16 settembre la guidance definitiva sul perimetro delle attività crypto in preparazione del regime che entrerà in vigore il 25 ottobre 2027. Autorizzazione degli operatori e disponibilità dei bonifici bancari restano però questioni distinte: il via libera regolatorio a un exchange non obbliga automaticamente una banca privata ad accettare ogni trasferimento verso quella piattaforma. I blocchi possono quindi continuare sulla base dei controlli antifrode, AML e delle policy di rischio dei singoli istituti.
DCENT ordina di spostare gli asset ma il problema riguarda l’App Wallet
L’avviso più urgente riguarda DCENT, ma anche qui è necessaria una distinzione. Non esiste al momento una conferma che l’hardware wallet biometrico sia stato compromesso. L’azienda ha rilevato trasferimenti anomali associati al DCENT App Wallet, cioè il wallet software nel quale la chiave viene conservata sullo smartphone, e ha pubblicato istruzioni affinché gli utenti interessati trasferiscano gli asset verso un nuovo wallet sicuro. La procedura ufficiale impone di generare una recovery phrase completamente nuova: importare sul dispositivo hardware la stessa mnemonic dell’App Wallet non produce alcuna protezione aggiuntiva, perché ricrea esattamente le stesse chiavi e gli stessi indirizzi.
Il caso mostra perché la parola “hardware wallet” non possa essere utilizzata come garanzia generica di sicurezza. Matrice Digitale aveva già mostrato, analizzando le chiavi crypto prese di mira da Slim Spider e altri attori, quanto la superficie reale comprenda applicazione, seed phrase, sistema operativo, procedure di recovery e modalità con cui le chiavi vengono generate. Nel caso DCENT l’azienda sta ancora indagando su causa e perimetro: parlare già di vulnerabilità dell’hardware sarebbe quindi prematuro.
X porta il trading a un tap, Orlen mostra il rischio opposto delle stablecoin
X sta contemporaneamente riducendo la distanza tra informazione finanziaria e ordine. Il nuovo U.S. Cashtag Partner Program permette agli utenti statunitensi di aprire un titolo o una criptovaluta attraverso il Cashtag e utilizzare il pulsante Trade per proseguire su partner come Interactive Brokers, Moomoo, Coinbase, Kraken e Gemini. X non diventa quindi direttamente un broker e non esegue gli ordini: diventa il livello di discovery e instradamento che collega una discussione virale al punto in cui l’operazione viene effettuata. La funzione, al momento, è statunitense e non rappresenta quindi ancora trading crypto disponibile per gli utenti italiani.
Il caso Orlen mostra l’altro estremo. Non è corretto descriverlo semplicemente come “la Polonia che tenta di aggirare le sanzioni con le crypto”. L’operazione risale alla fine del 2023, durante una temporanea attenuazione delle sanzioni statunitensi sul petrolio venezuelano, e coinvolse la controllata svizzera della società energetica statale polacca Orlen attraverso una rete di intermediari. L’indagine del Financial Times ricostruisce conversioni in USDT, wallet fisicamente trasportati in Venezuela, intermediari non sufficientemente verificati e consegne di petrolio largamente mancate. L’anticipo iniziale fu di circa 230 milioni di dollari, mentre le perdite e i costi complessivi collegati alle operazioni sono stati successivamente stimati intorno a 424 milioni. Le autorità polacche stanno esaminando anche il percorso delle transazioni crypto.
Continua con:
- Wall Street integra ETF, tokenizzazione e prediction market dentro la finanza crypto
- Bitcoin ETF raccoglie 731 milioni mentre banche e tokenizzazione accelerano
La crypto diventa infrastruttura e riporta al centro fiducia, identità e intermediari
Le cinque vicende sembrano distanti, ma descrivono la stessa maturazione. Deutsche Bank prende in custodia le chiavi, DAC8 collega identità e transazioni, la FCA costruisce un perimetro autorizzativo, X trasforma il feed finanziario in un gateway verso i broker e DCENT ricorda che la self-custody fallisce quando la gestione della chiave viene compromessa. Persino il disastro Orlen dimostra che la blockchain può rendere visibile il movimento dei token senza risolvere automaticamente il problema più antico della finanza: sapere con certezza chi controlla un wallet, chi è la controparte e perché dovrebbe essere considerata affidabile.
La trasformazione del 2026 è quindi meno ideologica di quanto sembri. Le criptovalute stanno entrando nella finanza tradizionale, ma per farlo acquisiscono nuovamente custodian, KYC, reporting fiscale, controlli bancari, risk management e gateway commerciali. La tecnologia rimane decentralizzata a livello di ledger; sempre più spesso, invece, l’esperienza economica costruita sopra quel ledger torna a essere intermediata. È probabilmente questo il vero passaggio di fase: non la scomparsa delle banche davanti a Bitcoin, ma Bitcoin e gli altri asset digitali trasformati in una nuova infrastruttura che banche, governi e piattaforme stanno imparando a controllare e distribuire.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.