crypto-agenti-ai-stablecoin-xrp-ledger-solana-alpenglow
Cosa leggere
🪙 Punti chiave
- BlackRock considera gli agenti AI una possibile nuova fonte strutturale di domanda per stablecoin e infrastrutture di pagamento programmabili.
- XRP Ledger porta verso l’attivazione PermissionDelegationV1_1, che permette di delegare pagamenti o funzioni di compliance senza consegnare il controllo completo dell’account.
- Solana sposta Alpenglow sulla testnet pubblica con l’obiettivo di ridurre la finality da circa 12,8 secondi a circa 150 millisecondi.
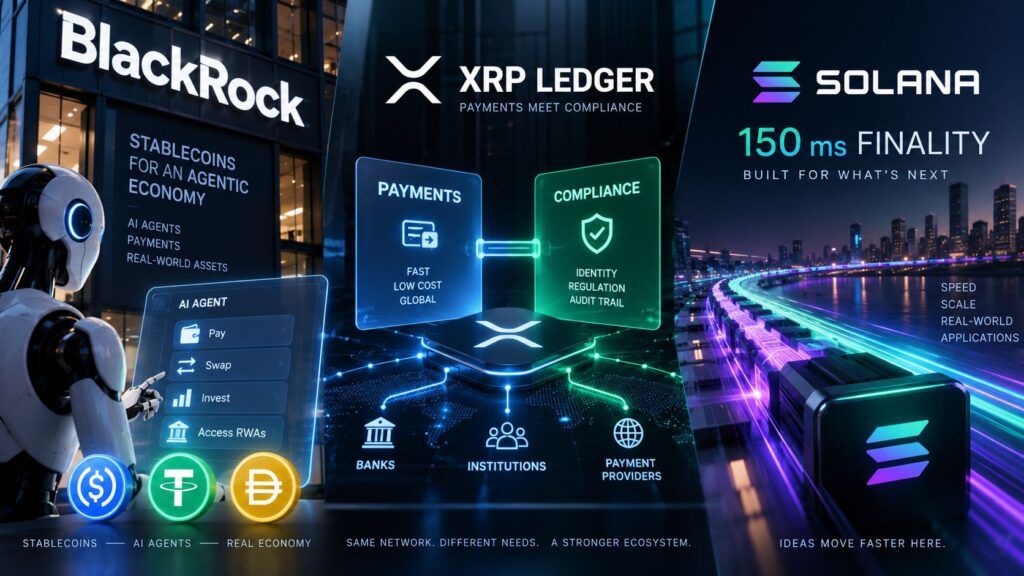
Tre sviluppi apparentemente distinti mostrano la stessa trasformazione della blockchain: il valore si sta spostando dalla semplice movimentazione dei token alla costruzione di infrastrutture capaci di automatizzare pagamenti, controlli e settlement. BlackRock immagina agenti AI autonomi che acquistano dati e capacità di calcolo attraverso stablecoin; XRP Ledger introduce una separazione granulare delle autorizzazioni pensata per infrastrutture finanziarie nelle quali chi effettua un pagamento non deve necessariamente controllare l’intero account; Solana prova invece a ridurre la finality fino a 150 millisecondi. Il denominatore comune non è il prezzo di XRP, SOL o delle stablecoin, ma quanto velocemente e con quali controlli una macchina possa trasferire valore senza intervento umano continuo.
BlackRock vede nelle stablecoin il denaro operativo degli agenti AI
La prima novità non è un prodotto BlackRock, ma una tesi strategica. Nel paper The Machine-Native Economy, l’asset manager sostiene che la crescita dell’agentic AI potrebbe creare una nuova domanda per asset digitali e infrastrutture blockchain. Un agente capace di svolgere attività autonome avrà infatti bisogno non soltanto di modelli e API, ma anche di un modo per pagare dataset, inferenza, servizi digitali e capacità computazionale senza interrompere il workflow per ottenere ogni volta un’autorizzazione manuale. BlackRock distingue così l’AI come machine-native intelligence dagli asset digitali come possibile machine-native money. Le stablecoin appaiono particolarmente adatte al secondo ruolo perché combinano valore relativamente stabile, programmabilità e disponibilità 24/7. Il paper cita inoltre protocolli emergenti come x402, Machine Payments Protocol e Agentic Commerce Protocol, costruiti proprio per consentire al software di negoziare e regolare pagamenti direttamente. Questo non significa che USDC, EURC o altre stablecoin diventeranno automaticamente il sistema monetario degli agenti AI. La stessa analisi sottolinea che il mercato resta iniziale e dipende da regolamentazione, identità digitale, autorizzazioni di spesa e standard interoperabili. Ma la direzione è rilevante perché sposta il caso d’uso della stablecoin dal trasferimento tra exchange o utenti a componente infrastrutturale dell’automazione software.
Leggi anche: Zcash ETF vola a 500 milioni mentre Visa e stablecoin entrano nella finanza tradizionale
Il vero mercato potrebbe essere l’acquisto automatico di compute
La parte più interessante della tesi BlackRock riguarda la capacità di calcolo. Un agente potrebbe decidere autonomamente che il task richiede più GPU, acquistare capacità da un provider, ottenere accesso a un dataset e saldare il costo senza coinvolgere direttamente una persona. BlackRock ipotizza inoltre che diritti su capacità computazionale futura possano essere tokenizzati, trasformando compute e GPU availability in asset trasferibili, finanziabili o utilizzabili come collateral. È una prospettiva più complessa dei semplici pagamenti: due ore di GPU non sono perfettamente fungibili perché cambiano generazione hardware, memoria, rete, posizione geografica, disponibilità e prestazioni effettive. Per questo il caso d’uso più vicino resta quello del pagamento. Un agente non ha bisogno che l’intero mercato globale delle GPU venga tokenizzato per comprare una chiamata API da pochi centesimi. Ha bisogno invece di un wallet, limiti di autorizzazione, un asset con volatilità contenuta e settlement sufficientemente economico. La convergenza tra AI e finanza programmabile si inserisce in un mercato nel quale banche, gestori e circuiti tradizionali stanno già sperimentando tokenizzazione e infrastrutture blockchain. La differenza è che l’utente finale della prossima generazione potrebbe non essere una persona, ma un processo software.
XRP Ledger separa il potere di pagare dal controllo completo dell’account
XRP Ledger affronta lo stesso problema da un’altra prospettiva: come permettere a software differenti di agire su un account senza consegnare loro le chiavi che controllano tutto. PermissionDelegationV1_1, incluso in xrpld 3.3.0, consente a un account di assegnare autorizzazioni specifiche a un secondo account. Il modello supporta quindi un paradigma simile al role-based access control: un sistema può ricevere il permesso di eseguire un determinato tipo di transazione senza poter modificare chiavi, concedere nuove autorizzazioni o assumere il controllo generale del wallet. La distinzione è particolarmente importante per istituzioni finanziarie ed emittenti di stablecoin. Un sistema di compliance collegato a Internet potrebbe essere autorizzato ad approvare determinati clienti, mentre un account operativo separato potrebbe effettuare pagamenti. La master key può restare offline, riducendo l’impatto della compromissione di uno dei componenti operativi. Ogni delegato può ricevere permessi granulari successivamente modificabili o revocabili. L’architettura rende quindi XRP Ledger più compatibile con organizzazioni nelle quali tesoreria, compliance, operations e security non devono necessariamente condividere la stessa credenziale.
PermissionDelegation è al secondo tentativo dopo un bug critico
La cautela resta necessaria perché PermissionDelegationV1_1 sostituisce una precedente implementazione ritirata prima dell’attivazione. La prima versione conteneva un errore nel modo in cui venivano verificati permessi e firme: un attaccante avrebbe potuto provocare addebiti di transaction fee a carico di un account vittima attraverso transazioni non correttamente autorizzate. XRPLF ha quindi sostituito l’amendment originale con la versione V1_1 all’interno di xrpld 3.3.0. Il nuovo codice modifica il percorso di validazione per impedire l’addebito della fee prima che sia stata verificata correttamente la firma. Al 23 settembre, PermissionDelegationV1_1 è entrato nel meccanismo di consenso: l’attivazione potrebbe avvenire il 5 ottobre 2026 se almeno l’80% dei validator mantiene il supporto per due settimane consecutive. XRP Ledger richiede infatti questa soglia prima che un amendment modifichi permanentemente le regole della rete. È quindi improprio descrivere l’aggiornamento come un tentativo di “sostituire SWIFT”. La funzione non crea un nuovo circuito interbancario globale: costruisce primitive di autorizzazione più compatibili con l’organizzazione interna delle istituzioni finanziarie.
Solana prova a portare la finality a 150 millisecondi
Se XRP Ledger lavora sul controllo, Solana interviene invece sulla latenza. Alpenglow è entrato nella fase di test sulla rete pubblica con un obiettivo estremamente aggressivo: ridurre la finality da circa 12,8 secondi a circa 150 millisecondi. La finality non coincide semplicemente con il tempo necessario per vedere una transazione nell’interfaccia del wallet. È il momento in cui la rete considera il blocco sufficientemente definitivo da permettere a un exchange di accreditare un deposito, a un bridge di rilasciare asset sulla rete di destinazione o a un merchant di considerare concluso un pagamento. L’architettura attuale utilizza TowerBFT e una sequenza di vote attraverso più slot. Alpenglow introduce invece Votor, nel quale i validator comunicano direttamente i propri vote e possono raggiungere la finalizzazione dopo uno o due round. L’obiettivo è quindi eliminare gran parte dell’attesa necessaria per accumulare conferme on-chain. Solana afferma che Alpenglow dovrebbe arrivare sulla mainnet entro il 2026, ma il test attuale non equivale ancora a un deployment produttivo. Il primo passaggio sulla testnet richiede Agave 4.3 e non include inizialmente Firedancer o Frankendancer, elemento importante perché il test non misura ancora il comportamento dell’intero ecosistema multi-client.
Centocinquanta millisecondi non significano automaticamente Visa più lenta
Anche qui serve distinguere la misura tecnica dal claim commerciale. Dire che 150 millisecondi “battono Visa” è troppo semplicistico perché una blockchain e un circuito di pagamento tradizionale utilizzano definizioni differenti di autorizzazione, clearing e settlement. Il vantaggio di Alpenglow va letto invece all’interno della blockchain: ridurre la finality di quasi due ordini di grandezza restringe enormemente il divario tra l’esperienza immediata del pagamento e il momento in cui l’applicazione può considerarlo irreversibile. Questo conta soprattutto per trading, bridge, pagamenti macchina-macchina e mercati nei quali immobilizzare liquidità per 10 o 15 secondi moltiplicata per milioni di operazioni genera inefficienza. In un’economia di agenti autonomi, la latenza diventa ancora più importante: un software che acquista continuamente API, dati o compute non può aspettare tempi di settlement progettati per transazioni manuali. La corsa delle blockchain verso l’uso istituzionale si vede già nella tokenizzazione degli asset e nei nuovi servizi finanziari costruiti tra Wall Street e infrastrutture crypto.
Continua con:
Bitcoin ETF, banche e tokenizzazione accelerano l’integrazione tra crypto e finanza
La BCE e le banche centrali portano blockchain e asset digitali dentro la finanza tradizionale
La prossima battaglia crypto è tra identità, autorizzazioni e millisecondi
BlackRock, XRP Ledger e Solana descrivono tre livelli differenti della stessa infrastruttura. Le stablecoin risolvono il problema del valore relativamente stabile che una macchina può trasferire; PermissionDelegation prova a stabilire quali poteri possa esercitare quel software; Alpenglow tenta di ridurre il tempo necessario perché quel trasferimento diventi definitivo. È questa combinazione a rendere interessante il quadro più del singolo token. Un agente AI che dispone di USDC ma possiede una master key senza limiti è un rischio operativo. Un sistema perfettamente autorizzato ma costretto ad attendere molti secondi per ogni settlement perde efficienza. Una rete velocissima senza meccanismi di compliance e segregazione dei ruoli resta difficile da integrare nelle infrastrutture bancarie. La vera competizione si sposta quindi dall’essere la blockchain “più veloce” o la crypto “più adottata” alla capacità di costruire un sistema nel quale software autonomo possa identificarsi, ricevere autorizzazioni limitate, acquistare una risorsa e regolare il pagamento quasi in tempo reale senza acquisire più potere di quello necessario. Se l’economia agentica crescerà davvero, stablecoin e blockchain non avranno necessariamente bisogno di sostituire banche o circuiti esistenti. Potrebbero diventare il livello operativo sul quale le macchine effettuano milioni di transazioni troppo piccole, frequenti e automatizzate per essere gestite con procedure finanziarie pensate per esseri umani.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.