📌 In Sintesi
- Apple ha superato Samsung diventando il primo produttore nel canale degli operatori telefonici europei nel secondo trimestre 2026.
- Le vendite complessive di smartphone sono scese dell’8%, ma il canale carrier ha perso solo il 4% contro l’11% del mercato aperto.
- La crisi delle memorie penalizza soprattutto la fascia economica e favorisce smartphone premium, contratti rateali e marchi come Apple.
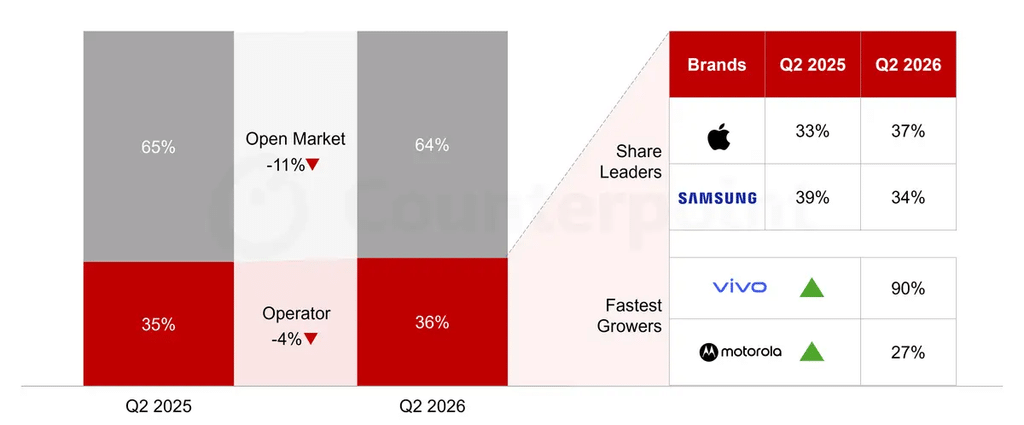
Apple ha superato Samsung nel punto del mercato europeo che sta resistendo meglio alla crisi degli smartphone: il canale degli operatori telefonici. Nel secondo trimestre 2026 le vendite complessive nella regione sono diminuite dell’8% su base annua, ma quelle realizzate attraverso i carrier hanno perso soltanto il 4%, contro l’11% dell’open market. La ricerca originale di Counterpoint Research individua nella crisi delle memorie il fattore che sta modificando il mix: la fascia bassa soffre più delle altre, mentre contratti e rateizzazioni rendono meno traumatico acquistare modelli costosi. Apple entra così al primo posto non perché l’Europa compri improvvisamente più smartphone, ma perché la contrazione seleziona il segmento nel quale iPhone è più forte.
Cosa leggere
Gli operatori perdono meno del mercato aperto
La differenza tra -4% e -11% mostra che il canale distributivo sta diventando una variabile competitiva importante quanto il prodotto. Gli smartphone comprati direttamente nei negozi indipendenti o attraverso i normali canali retail sono più esposti alla capacità immediata di spesa e comprendono una quota maggiore di dispositivi economici; gli operatori possono invece distribuire il prezzo attraverso contratti, finanziamenti e bundle con i servizi di connettività.
È un meccanismo che attenua il rincaro percepito sui dispositivi premium proprio mentre il mercato complessivo continua a restringersi. Il quadro era già emerso nel crollo globale degli smartphone del secondo trimestre 2026, quando la crisi delle memorie aveva iniziato a separare nettamente i produttori più protetti dalle aziende dipendenti dai segmenti sensibili al prezzo. In Europa questa pressione ora produce un effetto ulteriore: sposta progressivamente le vendite verso il canale che può assorbire meglio l’aumento dei prezzi.
Leggi anche: Apple supera Samsung nelle vendite smartphone al 2023
Apple vince dove il prezzo viene diluito nel contratto
Il vantaggio di Apple diventa quindi più comprensibile osservando come viene acquistato un iPhone. Counterpoint sottolinea che il portafoglio venduto dagli operatori è mediamente più costoso rispetto a quello dell’open market e maggiormente concentrato su Apple, Samsung e Google. Quando il prezzo dello smartphone viene diluito nel tempo, la distanza tra fascia media e flagship pesa meno sulla decisione finale del consumatore, mentre diventano più importanti valore residuo, ecosistema, durata del supporto e capacità degli operatori di costruire promozioni attorno al dispositivo. Apple si trova esattamente nel punto più favorevole di questa trasformazione. Samsung mantiene una presenza molto più estesa per fascia di prezzo, ma questa ampiezza diventa meno vantaggiosa quando la parte inferiore del mercato subisce la compressione maggiore. La rivalità tra i due marchi resta fortissima anche sul prodotto, come mostra il confronto diretto tra i flagship Apple e Samsung, ma il Q2 dimostra che la distribuzione può modificare i rapporti di forza indipendentemente dalla singola scheda tecnica.
La crisi delle memorie sta eliminando il vantaggio del prezzo basso
Il vero motore del cambiamento è a monte della vendita. L’aumento del costo delle memorie riduce i margini soprattutto sui telefoni economici, dove ogni incremento della distinta base pesa proporzionalmente di più e non può essere trasferito facilmente sul consumatore. I produttori devono scegliere tra rincari, riduzione delle specifiche, minori promozioni oppure contrazione dei volumi. Il risultato è una forma di premiumizzazione forzata, nella quale il peso relativo dei dispositivi costosi aumenta anche senza una crescita reale della domanda premium. La tensione è già arrivata direttamente ai due principali protagonisti del mercato: Samsung sta privilegiando l’HBM mentre Apple accetta prezzi più elevati sulle memorie, segnale di una supply chain nella quale smartphone, server AI e data center competono per componenti strategici. Apple può assorbire meglio questa pressione perché opera quasi interamente nelle fasce ad alto margine; Samsung deve invece difendere contemporaneamente flagship e milioni di dispositivi economici.
Samsung paga l’esposizione alla fascia bassa ma resta il gigante dei volumi
Il sorpasso europeo non significa che Samsung abbia perso la leadership generale degli smartphone. Significa che Apple è diventata leader in uno specifico canale distributivo europeo, proprio quello che sta guadagnando peso mentre il resto del mercato soffre. Samsung continua ad avere un vantaggio strutturale nei volumi grazie alla profondità della propria gamma e alla presenza globale della serie Galaxy A. Nel Q2 2026 i modelli economici del gruppo avevano infatti mantenuto il produttore ai vertici delle classifiche mondiali, con la serie Galaxy A determinante per i volumi di Samsung. È proprio questa struttura a rendere interessante il dato europeo: una forza globale può trasformarsi in vulnerabilità relativa quando il segmento entry-level viene schiacciato dai costi dei componenti, mentre un produttore quasi esclusivamente premium può beneficiare della stessa crisi.
Motorola e vivo mostrano che i carrier stanno ridistribuendo le quote
La trasformazione non riguarda soltanto Apple e Samsung. Counterpoint segnala Motorola e vivo come i produttori cresciuti più rapidamente su base annua nel canale operatori europeo, mentre nel secondo trimestre 2025 erano stati Google e HONOR a guidare la crescita. Il dato suggerisce che gli accordi con i carrier stanno diventando uno strumento di accesso al mercato sempre più decisivo, specialmente quando il retail indipendente rallenta. Per i marchi alternativi entrare nei cataloghi degli operatori significa ottenere visibilità, finanziamento implicito del dispositivo e un canale stabile verso consumatori che difficilmente pagherebbero l’intero prezzo in anticipo. Counterpoint prevede che questo vantaggio possa proseguire nei prossimi trimestri, pur segnalando una crescita delle promozioni da parte dei retailer indipendenti, che potrebbero attenuare parte dello squilibrio.
Continua con:
Galaxy S26 rincara dopo il lancio: Ultra da 1 TB arriva a 1.999 dollari
Apple frena su iPhone 17: produzione tagliata e pieghevole Ultra in sviluppo
Il mercato europeo si sta restringendo verso l’alto
Il dato più importante non è quindi il semplice sorpasso di Apple su Samsung, ma il modo in cui una crisi dell’offerta sta cambiando la struttura della domanda apparente. Se i telefoni economici diventano più costosi, meno disponibili o meno convenienti da produrre, la quota dei dispositivi premium aumenta anche in un mercato che complessivamente vende meno unità. Gli operatori diventano il meccanismo finanziario che rende sostenibile questa transizione per il consumatore, distribuendo nel tempo un prezzo che nel retail tradizionale sarebbe immediatamente visibile. Apple beneficia più di tutti di questa combinazione, ma non perché abbia risolto la crisi europea degli smartphone: sta occupando meglio il segmento che la crisi sta lasciando in piedi. Per Samsung la sfida sarà opposta: mantenere il dominio dei volumi senza lasciare che la contrazione della fascia economica trasformi progressivamente il canale più resistente d’Europa in territorio Apple.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.