📌 In Sintesi
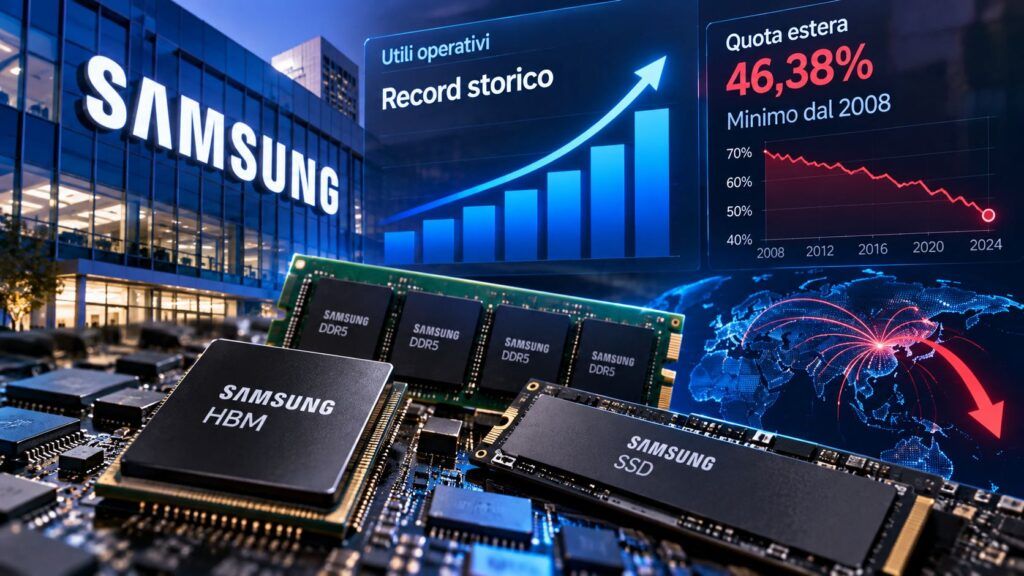
- La quota di Samsung Electronics detenuta da investitori esteri è scesa al 46,38%, oltre sei punti sotto il massimo annuale e ai livelli della crisi finanziaria del 2008.
- Nello stesso momento Samsung stima per il terzo trimestre 2026 un utile operativo record di 107,4 mila miliardi di won su 195 mila miliardi di ricavi.
- La divergenza non indica necessariamente sfiducia nei fondamentali Samsung: il capitale estero sta riducendo l’esposizione all’intero mercato coreano e anche SK Hynix mostra lo stesso fenomeno.
Samsung Electronics arriva a uno dei momenti finanziariamente più paradossali della propria storia recente. Il gruppo stima per il terzo trimestre 2026 un utile operativo di 107,4 mila miliardi di won, spinto da una fase eccezionale della memoria e della domanda legata all’intelligenza artificiale, ma nello stesso momento la presenza degli investitori esteri nel capitale continua a diminuire. All’8 ottobre la quota si ferma al 46,38%, oltre sei punti percentuali sotto il massimo annuale e su livelli che non si vedevano dalla crisi finanziaria del 2008. I fondamentali industriali corrono, ma il capitale internazionale sta prezzando un rischio molto più ampio del singolo trimestre.
Cosa leggere
Gli investitori esteri scendono al 46,38% dopo aver superato il 52%
Secondo i dati della Korea Exchange ricostruiti da Seoul Economic Daily, gli investitori esteri detenevano il 46,38% di Samsung Electronics l’8 ottobre, dopo il 46,37% registrato pochi giorni prima. Per ritrovare un livello analogo bisogna tornare all’11 gennaio 2008, quando la quota era intorno al 46,35% durante la crisi finanziaria globale. Il confronto con l’inizio dell’anno rende il movimento ancora più evidente: il massimo 2026 aveva raggiunto il 52,40%, quindi in circa nove mesi la presenza estera è diminuita di oltre sei punti percentuali. Eppure Samsung non arriva a questo livello durante una crisi industriale. Al contrario, memoria e foundry stanno producendo uno dei cicli economici più favorevoli della storia recente del gruppo, rendendo la divergenza tra risultati operativi e flussi finanziari il dato realmente interessante.
Leggi anche: Samsung taglia fino al 30% gli smartphone: la memoria AI divora i margini
Samsung stima 107,4 mila miliardi di won di utile operativo
La guidance ufficiale pubblicata da Samsung Electronics l’8 ottobre indica 195 mila miliardi di won di ricavi consolidati e 107,4 mila miliardi di utile operativo nel terzo trimestre. Nello stesso periodo del 2025 il profitto operativo era stato di 12,17 mila miliardi: l’incremento annuale sfiora quindi il 783%. Il dato resta una guidance preliminare e Samsung pubblicherà i risultati completi il 29 ottobre, quindi non è ancora disponibile il contributo definitivo delle singole divisioni. Sarebbe scorretto attribuire automaticamente tutti i 107,4 mila miliardi all’AI. Il contesto industriale è però chiaro: HBM e DRAM avanzata sono diventate risorse sempre più redditizie, al punto che Samsung sta aumentando il peso dell’HBM proprio mentre i prezzi delle memorie consumer continuano a salire.
Anche SK Hynix perde investitori esteri: il problema supera Samsung
La riduzione della presenza internazionale non riguarda esclusivamente Samsung. SK Hynix è scesa al 49,59% di partecipazione estera, oltre cinque punti sotto il massimo annuale del 54,64%. Da inizio anno gli investitori stranieri hanno venduto circa 8,55 mila miliardi di won di Samsung Electronics e 8,61 mila miliardi di SK Hynix, mentre le vendite nette sull’intero KOSPI hanno raggiunto dimensioni molto più elevate. Questo riduce la plausibilità di una lettura semplicistica secondo cui gli investitori starebbero bocciando la strategia industriale Samsung. La Corea del Sud resta fortemente esposta ai semiconduttori, alle esportazioni e alle oscillazioni della propensione globale al rischio; tassi, petrolio, geopolitica e valutazione della valuta possono quindi pesare sui flussi anche quando gli utili delle aziende migliorano. Lo stesso SK Hynix continua infatti a investire aggressivamente nell’HBM e nella capacità necessaria all’infrastruttura AI, senza riuscire per questo a trattenere tutta la componente estera del proprio azionariato.
Continua con:
Samsung spinge HBM4 sui 4 nm e porta memoria AI e foundry nello stesso collo di bottiglia
L’AI presenta il conto: RAM cara, Raspberry Pi rincara e Micron vola
I profitti record non bastano più quando il mercato teme il picco del ciclo
La contraddizione diventa ancora più significativa osservando la reazione del mercato alla nuova guidance. Gli investitori non devono stabilire soltanto quanto Samsung guadagni oggi, ma quanto siano sostenibili margini costruiti su scarsità di memoria, prezzi eccezionalmente elevati e investimenti AI senza precedenti. Più il profitto cresce, più sale anche l’asticella delle aspettative. Samsung deve continuare a finanziare HBM, packaging e foundry, recuperare terreno sui componenti AI più avanzati e contemporaneamente gestire divisioni consumer che stanno pagando il rincaro della stessa memoria prodotta dal gruppo. La competizione tra Samsung, Nvidia e il resto della filiera su foundry e HBM mostra quanto capitale sarà necessario per restare nel ciclo. Il minimo della partecipazione estera non significa quindi che gli investitori ritengano Samsung debole. Segnala qualcosa di più sofisticato: un’azienda può produrre profitti storici e risultare comunque meno attraente se il mercato teme che quei profitti rappresentino il massimo di un ciclo, anziché l’inizio di una nuova normalità.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.