📌 In Sintesi
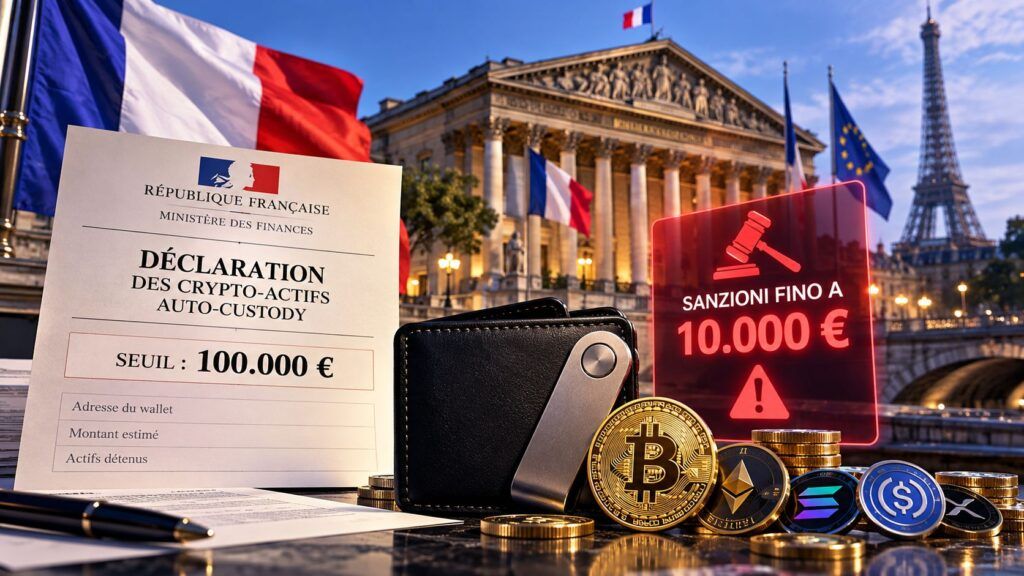
- La Commissione Finanze francese ha approvato un emendamento che impone di dichiarare i wallet crypto detenuti direttamente sopra 100.000 euro.
- Il valore verrebbe misurato al 31 dicembre e la mancata dichiarazione potrebbe comportare una sanzione fino a 10.000 euro.
- La misura non è ancora legge, ma sposta il controllo fiscale oltre exchange e intermediari fino alla self-custody.
La Francia prova a portare anche la self-custody dentro il perimetro della dichiarazione fiscale. La Commissione Finanze dell’Assemblée nationale ha approvato il 9 ottobre un emendamento al progetto di legge di bilancio 2027 che obbligherebbe persone ed entità residenti in Francia a dichiarare i wallet di crypto-asset detenuti direttamente quando il valore complessivo raggiunge almeno 100.000 euro. Il punto politico è rilevante: il bersaglio non è un exchange, una banca o un custodian, ma precisamente il patrimonio controllato dall’utente attraverso un portafoglio non custodito da un prestatore di servizi crypto. La misura non è ancora entrata in vigore e dovrà attraversare il restante iter parlamentare, ma indica dove potrebbe spostarsi il confine europeo tra diritto alla detenzione diretta e capacità dello Stato di conoscere i patrimoni digitali.
Cosa leggere
Il fisco francese vuole conoscere anche i wallet senza intermediario
L’emendamento I-CF821 depositato da Charles de Courson modifica l’articolo 1649 bis C del Code général des impôts introducendo una dichiarazione specifica per i portafogli detenuti direttamente e non conservati presso un prestatore di servizi su crypto-asset. La soglia viene calcolata sul valore totale delle criptovalute possedute al 31 dicembre dell’anno fiscale e scatta a partire da 100.000 euro. Il testo interviene quindi esattamente nel punto nel quale il modello blockchain riduce la dipendenza dagli intermediari: chi possiede le chiavi può detenere Bitcoin, Ether o altri asset senza che una banca o un exchange conservi materialmente il patrimonio per suo conto. Negli Stati Uniti la direzione recente è stata quasi opposta, con FinCEN che ha ritirato le proposte di reporting rafforzato sui wallet non custodial.
Leggi anche: Euro digitale al pilota mentre la SEC apre alla self-custody
La mancata dichiarazione può costare fino a 10.000 euro
L’emendamento collega il nuovo obbligo anche al sistema sanzionatorio previsto dal codice fiscale. Nella relazione illustrativa i proponenti indicano una sanzione fino a 10.000 euro in caso di mancata dichiarazione e giustificano la misura attraverso il divario tra patrimonio crypto stimato e somme effettivamente conosciute dall’amministrazione fiscale. Vengono richiamati dati relativi al 2021: circa 3,5 miliardi di euro di plusvalenze realizzate, contro appena 400 milioni di euro di asset dichiarati alla DGFiP. I numeri vengono utilizzati politicamente per sostenere che la detenzione di criptovalute costituisca un possibile canale di occultamento patrimoniale. La misura non introduce però una tassa del 100.000esimo euro né vieta i wallet personali: introduce un obbligo informativo sul patrimonio, lasciando distinta la successiva disciplina fiscale applicabile a plusvalenze, cessioni e altri eventi imponibili.
La self-custody perde l’invisibilità amministrativa senza perdere le chiavi
Il passaggio è più importante della semplice soglia. La self-custody nasce tecnicamente dalla possibilità di controllare un asset senza affidarne le chiavi a un soggetto terzo; non implica però che quel patrimonio debba essere invisibile allo Stato. La Francia prova ora a separare i due concetti: l’utente continuerebbe a custodire autonomamente le chiavi, ma dovrebbe comunicare l’esistenza del patrimonio quando supera la soglia prevista. È una distinzione destinata a diventare centrale nella regolamentazione internazionale. La nuova linea SEC sulla self-custody difende esplicitamente la capacità dell’investitore di controllare direttamente i propri asset, mentre le autorità fiscali europee stanno contemporaneamente aumentando lo scambio di informazioni sui crypto-asset detenuti attraverso intermediari. Il wallet personale resta tecnicamente fuori dalla custodia istituzionale, ma non necessariamente fuori dalla fiscalità.
Continua con:
FinCEN ritira la stretta sui wallet crypto e sui mixer negli USA
Trump sblocca il Clarity Act e ridisegna la regolamentazione crypto USA
Francia e USA stanno costruendo due confini diversi della self-custody
Il contrasto con Washington rende il caso francese particolarmente interessante. Negli Stati Uniti la nuova impostazione distingue sempre più nettamente il wallet personale dall’intermediario finanziario, cercando di proteggere la capacità dell’utente di operare direttamente on-chain senza trasformare ogni indirizzo in un conto bancario. Parigi interviene invece dal lato fiscale e sostiene implicitamente che l’assenza di un custodian non possa diventare anche assenza di trasparenza patrimoniale. Le due posizioni non sono completamente incompatibili: si può riconoscere il diritto a possedere le proprie chiavi e contemporaneamente imporre obblighi dichiarativi. Ma il risultato modifica una delle asimmetrie storiche delle criptovalute. Fino a quando il patrimonio resta presso un intermediario, identificazione e reporting possono essere caricati sul soggetto regolamentato; quando gli asset vengono spostati su un wallet personale, l’obbligo deve necessariamente ricadere sul proprietario. La proposta francese porta proprio questa responsabilità fino alla self-custody e trasforma il wallet da semplice strumento crittografico a oggetto esplicito della dichiarazione fiscale.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.