📌 In Sintesi
- Le spedizioni globali di smartphone sono crollate del 20% su base annua nel Q3 2026, il peggior terzo trimestre dal 2012.
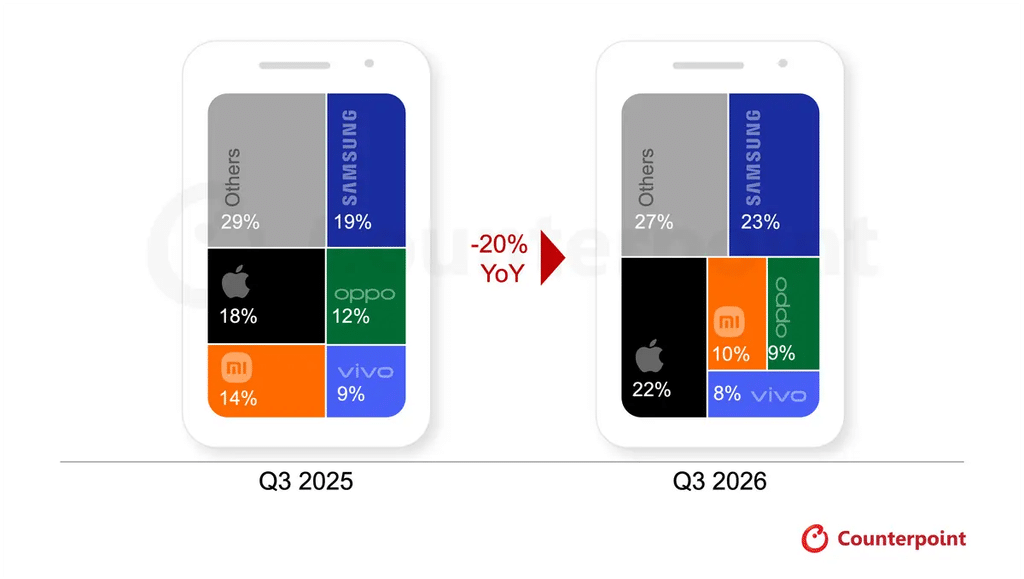
- Samsung sale al 23% e Apple al record del 22%, mentre Xiaomi, OPPO e vivo perdono terreno soprattutto nelle fasce più sensibili al prezzo.
- DRAM e NAND più care stanno premiando supply chain solide e prodotti premium, mentre prezzi retail e cicli di sostituzione continuano ad allungarsi.
Il mercato smartphone globale entra nel trimestre più duro degli ultimi quattordici anni e trasforma una crisi di volumi in una selezione industriale. Nel terzo trimestre 2026 le spedizioni sono diminuite del 20% su base annua, ma Samsung e Apple hanno ampliato la propria quota fino al 23% e al 22%. La contrazione non è quindi distribuita in modo uniforme: i produttori più esposti alla fascia economica perdono terreno, mentre chi può assorbire meglio l’aumento di DRAM e NAND difende disponibilità, margini e mix premium. La crisi delle memorie sta diventando il filtro che decide chi può ancora vendere volumi senza distruggere redditività.
Cosa leggere
Il Q3 2026 porta gli smartphone al minimo dal 2012
Secondo la ricerca preliminare di Counterpoint Research, le spedizioni globali sono scese del 20% rispetto allo stesso trimestre del 2025, raggiungendo il livello più basso per un Q3 dal 2012. È un netto peggioramento rispetto al -11% del secondo trimestre. DRAM e NAND più care hanno aumentato il costo della distinta base e ridotto la disponibilità dei componenti, costringendo molti produttori ad alzare i listini. Counterpoint stima che i prezzi retail degli smartphone siano cresciuti globalmente del 20% nel corso del 2026. I consumatori trattengono quindi più a lungo i dispositivi, considerano maggiormente usato e ricondizionato e concentrano la spesa sui prodotti percepiti come più durevoli. La dinamica era già visibile nel crollo globale del secondo trimestre 2026, ma il Q3 mostra che la crisi non si sta stabilizzando: sta diventando più profonda e selettiva.
Leggi anche: Apple supera Samsung tra gli operatori europei: vince il premium
Samsung resta prima e Apple sale al record del 22%
Samsung mantiene la leadership con il 23% delle spedizioni nonostante un calo del 3% annuo. Perde molto meno del mercato grazie a una migliore disponibilità dei componenti, alla tenuta della serie Galaxy A e alla buona partenza dei pieghevoli Z8, con Galaxy Z Fold8 in evidenza. Il vantaggio resta relativo: la divisione mobile avrebbe già chiesto ai fornitori tagli fino al 20-30% dei volumi nel quarto trimestre per proteggere i margini. Apple raggiunge invece il 22%, superando per la prima volta il 20% in un terzo trimestre pur registrando anch’essa una flessione dei volumi. Il risultato arriva senza il normale riempimento dei canali legato a un iPhone 18 base: i modelli Pro hanno avuto una partenza più forte dei predecessori soprattutto in Cina e India. Samsung e Apple non stanno crescendo dentro un mercato sano: stanno semplicemente resistendo molto meglio degli altri alla contrazione.
Xiaomi, OPPO e vivo pagano la crisi della fascia media
La polarizzazione emerge soprattutto nei numeri dei produttori cinesi. Xiaomi perde oltre il 30% delle spedizioni e scende al 10% di quota; OPPO e vivo registrano flessioni superiori al 20% e si fermano rispettivamente al 9% e all’8%. Tutti stanno aumentando i prezzi, riducendo l’esposizione ai segmenti meno redditizi e concentrando risorse sui mercati dove è possibile difendere i margini. Il problema è strutturale: pochi dollari aggiuntivi di memoria e storage pesano molto più sulla distinta base di un telefono economico che su quella di un flagship. Xiaomi sta spingendo verso upper mid-range e premium, mentre OPPO razionalizza il portafoglio tra OPPO, realme e OnePlus. La crisi delle memorie sta eliminando parte del vantaggio competitivo costruito per anni sul rapporto specifiche-prezzo e trasforma la fascia bassa da motore dei volumi in area di rischio.
Continua con:
Galaxy S26 rincara dopo il lancio: Ultra da 1 TB arriva a 1.999 dollari
Samsung spinge sull’HBM, Apple accetta memorie fino al 40% più care nel 2027
Il mercato si restringe ma il valore si concentra in alto
Il Q3 conferma che il 2026 non è soltanto un anno negativo per le spedizioni. La struttura del mercato si sta spostando verso chi controlla meglio supply chain, prezzi e segmento premium. Samsung e Apple non vincono perché vendono più telefoni rispetto a un anno fa, ma perché perdono molto meno mentre i concorrenti più esposti alla fascia economica arretrano. Counterpoint prevede che la pressione continui nel resto dell’anno, con gli OEM sempre più orientati a proteggere redditività invece di inseguire quote a ogni costo. Per i consumatori significa prezzi medi più alti, meno scelta davvero economica e cicli di sostituzione più lunghi. Per l’industria il collo di bottiglia non è più soltanto progettare smartphone competitivi: è assicurarsi DRAM e NAND quando data center e acceleratori AI offrono ai produttori di memoria margini molto più elevati.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.