📌 In Sintesi
- Mastercard lancia Global Money Platform con BVNK, integrando conti fiat e stablecoin, conversione, carte, pagamenti locali e gestione della tesoreria attraverso una sola API.
- USDC diventa il primo e-money token classificato come significativo nell’Unione europea, con l’EBA che dal 12 novembre assumerà competenze dirette su riserve, liquidità e capitale.
- Le stablecoin escono definitivamente dagli exchange e diventano infrastruttura finanziaria regolamentata: Mastercard costruisce il binario commerciale mentre l’Europa costruisce quello della vigilanza.
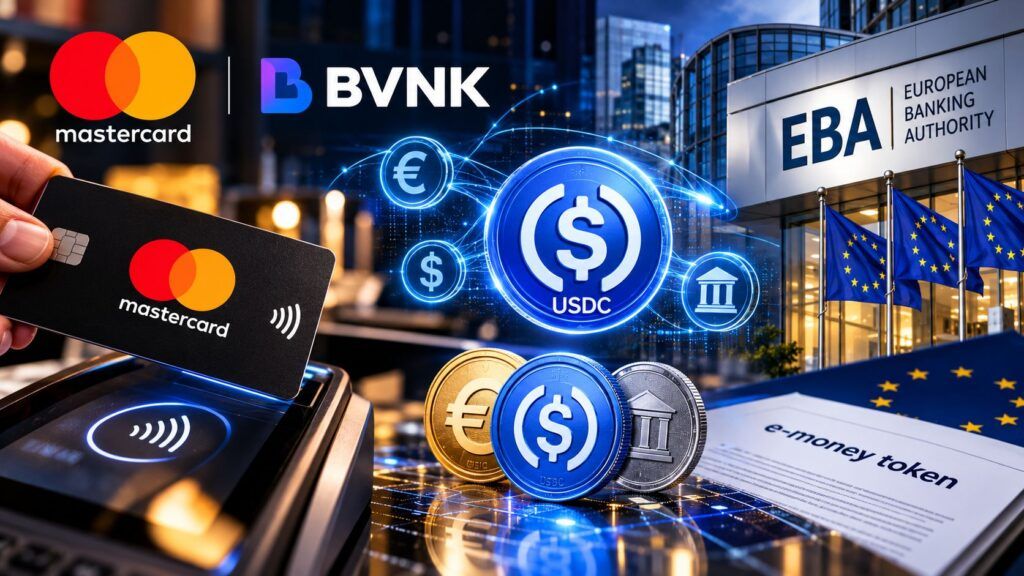
Le stablecoin stanno smettendo di essere un prodotto del mercato crypto per diventare una componente dell’infrastruttura finanziaria globale. Nel giro di ventiquattro ore arrivano due segnali che, osservati insieme, descrivono la trasformazione molto meglio della solita discussione sul prezzo delle criptovalute. Mastercard ha lanciato con BVNK una piattaforma che permette a banche, fintech e imprese di gestire valuta tradizionale e stablecoin nello stesso ambiente, mentre l’European Banking Authority ha classificato USDC come primo e-money token significativo nell’Unione europea. Da una parte il circuito americano ingloba la blockchain dentro carte, pagamenti e tesoreria; dall’altra Bruxelles porta una delle principali stablecoin mondiali dentro un livello superiore di supervisione. Il mercato e il regolatore stanno arrivando contemporaneamente nello stesso punto.
Cosa leggere
Mastercard trasforma BVNK nell’infrastruttura per fiat e stablecoin
A pochi mesi dall’acquisizione di BVNK, Mastercard ha presentato Global Money Platform, il primo prodotto che integra su larga scala le capacità delle due società. Nell’annuncio ufficiale del 15 ottobre il gruppo descrive una piattaforma modulare attraverso la quale banche, fintech e aziende possono incorporare nei propri servizi conti multivaluta contenenti contemporaneamente denaro fiat e stablecoin, conversione in tempo reale, carte collegate ai saldi digitali, pagamenti bancari locali e strumenti di treasury. Il salto rispetto alle precedenti integrazioni crypto è sostanziale: Mastercard non sta semplicemente aggiungendo una stablecoin alle proprie carte, ma vuole diventare il livello infrastrutturale che nasconde all’utente la differenza tecnica tra moneta bancaria e token su blockchain. Attraverso Mastercard Move, i saldi in stablecoin potranno inoltre essere utilizzati per effettuare pagamenti in valuta locale verso conti bancari tradizionali, con una copertura prevista nel 2027 superiore a 40 valute in oltre 200 Paesi e territori. L’obiettivo è evidente: fare in modo che l’impresa scelga quale forma di denaro utilizzare senza dover ricostruire ogni volta la propria infrastruttura finanziaria.
Leggi anche: Mastercard compra BVNK e accelera sulle stablecoin mentre PayPal espande PYUSD
La stablecoin diventa invisibile dietro carta e conto bancario
Il modello progettato da Mastercard è interessante proprio perché riduce progressivamente la visibilità della blockchain per chi effettua il pagamento. Un’impresa può ricevere valute differenti, convertirle in stablecoin, mantenerle nello stesso account, utilizzarle per pagare fornitori oppure spenderle attraverso una carta Mastercard senza dover costruire integrazioni separate con exchange, wallet, provider di liquidità e sistemi bancari locali. Global Money Platform promette anche l’emissione di carte in oltre 130 Paesi e prepara il supporto futuro a depositi tokenizzati e commercio agentico, cioè pagamenti avviati autonomamente da software e agenti AI entro regole stabilite dal proprietario. È la prosecuzione industriale di un processo che Matrice Digitale aveva già osservato quando AWS aveva iniziato a collegare stablecoin e protocollo x402 ai pagamenti automatizzati tra servizi digitali. Il punto non è sostituire necessariamente euro o dollaro: la stablecoin diventa un livello di regolamento programmabile collocato sotto prodotti finanziari che continuano ad apparire perfettamente tradizionali all’utente finale.
USDC diventa la prima stablecoin significativa sotto EBA
Mentre Mastercard prepara l’infrastruttura commerciale, l’Europa rafforza quella regolatoria. Il 14 ottobre l’European Banking Authority ha classificato USDC, emesso nell’Unione da Circle Internet Financial Europe SAS, come significant e-money token ai sensi di MiCA. Nell’Unione risultano notificati 45 e-money token, ma USDC è il primo a raggiungere questa classificazione. Dal 12 novembre 2026 entrerà quindi nel regime di doppia supervisione previsto per gli EMT significativi: l’EBA assumerà direttamente le competenze su fondi propri, riserve degli asset, requisiti di liquidità, recovery plan e redemption plan, mentre l’autorità francese ACPR manterrà la supervisione su governance, partecipazioni qualificate, idoneità degli amministratori, outsourcing e conflitti di interesse. La decisione non rappresenta una sanzione contro Circle né un limite all’utilizzo di USDC. È esattamente il contrario: la dimensione raggiunta dal token è tale da renderlo una componente abbastanza importante del sistema finanziario europeo da giustificare un livello superiore di vigilanza.
MiCA separa le stablecoin utilizzabili da quelle fuori perimetro
La decisione dell’EBA completa il cambio di fase già emerso pochi giorni fa con la posizione di ESMA. Matrice Digitale ha raccontato come l’autorità europea abbia chiesto ai CASP di cessare i servizi sulle stablecoin non conformi a MiCA, imponendo la progressiva chiusura delle nuove esposizioni e una finestra massima di tre mesi per sistemare quelle residue. USDC si trova dall’altra parte di questa selezione regolatoria: non soltanto opera all’interno del quadro europeo attraverso Circle Internet Financial Europe, ma la sua rilevanza è diventata abbastanza elevata da trasferire parte della supervisione direttamente all’EBA. Questo produce una distinzione sempre più netta tra token semplicemente disponibili tecnicamente su una blockchain e strumenti che possono diventare componenti stabili dell’offerta finanziaria europea. Per banche, fintech e operatori attivi anche in Italia la conseguenza è concreta: la scelta della stablecoin non riguarda più soltanto liquidità, velocità o commissioni, ma determina requisiti di compliance, controparte, distribuzione e architettura del prodotto finanziario.
Il dollaro digitale privato entra nei wallet e nei circuiti globali
USDC offre anche una chiave geopolitica. L’Europa regolamenta uno strumento denominato in dollari proprio mentre questo si espande oltre gli exchange e diventa utilizzabile attraverso wallet, carte e infrastrutture di pagamento convenzionali. Il passaggio era già evidente con l’integrazione di USDC dentro Samsung Wallet, dove la blockchain viene nascosta dietro un’interfaccia familiare e custodia, conversione e trasferimento vengono delegati a operatori specializzati. Mastercard porta lo stesso principio su un livello molto più ampio: non uno smartphone, ma un’infrastruttura finanziaria destinata a banche, fintech, imprese e piattaforme globali. Il risultato è un paradosso per Bruxelles. MiCA aumenta il controllo europeo sull’intermediazione, sulle riserve e sugli emittenti, ma non modifica la valuta sottostante: una stablecoin regolamentata dall’Europa può continuare a rafforzare la domanda e la circolazione internazionale del dollaro. La sovranità regolatoria e quella monetaria non coincidono necessariamente.
Mastercard non combatte le stablecoin, le porta dentro il proprio circuito
La scelta di Mastercard chiarisce anche perché i circuiti tradizionali non abbiano interesse a opporsi frontalmente alla diffusione dei token. Se una stablecoin permette di regolare valore più rapidamente o di programmare transazioni automatiche, Mastercard può incorporarla invece di lasciare che diventi un circuito concorrente completamente separato. Global Money Platform collega infatti la nuova infrastruttura di BVNK con Mastercard Move e con la rete globale di accettazione delle carte. La società mantiene così il rapporto con banche, merchant e imprese anche quando il valore sottostante si muove temporaneamente su blockchain. È una strategia molto diversa dalla disintermediazione immaginata nei primi anni delle criptovalute: la tecnologia decentralizzata viene progressivamente assorbita da operatori che possiedono già identità, compliance, antifrode, distribuzione e miliardi di endpoint finanziari. L’acquisizione di BVNK per un valore annunciato fino a 1,8 miliardi di dollari aveva anticipato questa direzione; la nuova piattaforma dimostra che Mastercard non ha comprato soltanto una società crypto, ma un pezzo dello stack necessario per controllare la transizione tra denaro bancario e tokenizzato.
Continua con:
Euro digitale entra nei test reali: crypto tra self-custody, frodi e infrastrutture
Mastercard punta sul Web3 e prepara i nuovi servizi finanziari digitali
La vera battaglia è diventare il livello invisibile del denaro
Mastercard e l’EBA stanno agendo su fronti diversi, ma descrivono la stessa maturazione del mercato. La prima vuole rendere stablecoin e valuta tradizionale intercambiabili all’interno di un’unica infrastruttura commerciale; la seconda vuole assicurarsi che un token abbastanza grande da diventare sistemicamente rilevante abbia riserve, liquidità e piani di rimborso controllati a livello europeo. Non è più la vecchia contrapposizione tra banche e criptovalute. Le stablecoin vengono assorbite dentro banche, carte, wallet e regole prudenziali proprio mentre mantengono la blockchain come motore sottostante. Per l’Europa la sfida sarà evitare che la regolamentazione si limiti a rendere più sicura un’infrastruttura monetaria costruita prevalentemente intorno a dollaro e operatori americani. Per Mastercard la sfida è opposta: fare in modo che imprese e utenti possano utilizzare stablecoin senza avere alcun motivo per abbandonare Mastercard. Quando entrambi i processi saranno completati, il cambiamento più importante potrebbe essere anche il meno visibile: l’utente continuerà a vedere una carta, un conto o un pulsante “paga”, mentre sotto quell’interfaccia il denaro potrà cambiare forma senza che sia necessario accorgersene.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.