📌 In Sintesi
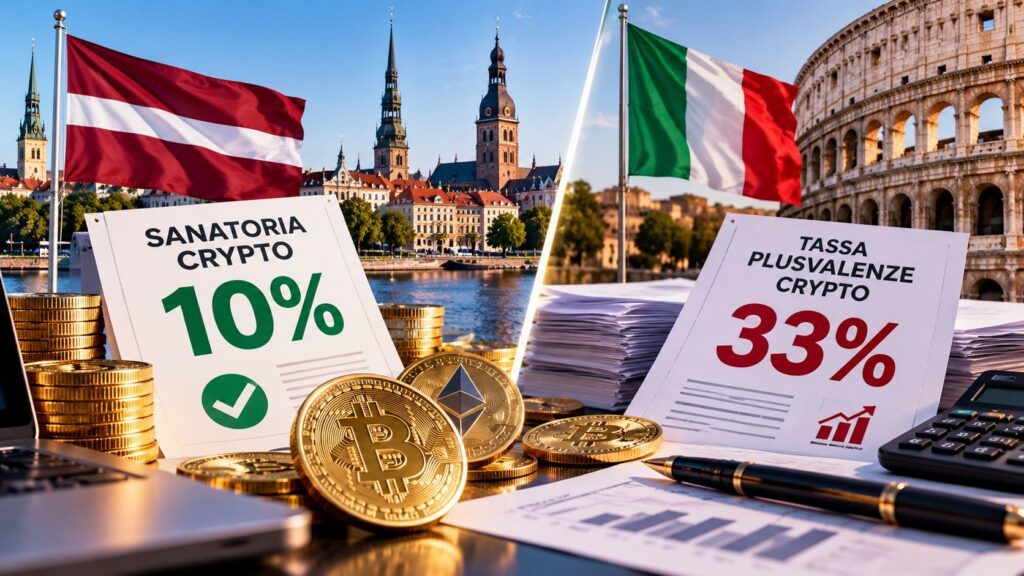
- La Lettonia approva una dichiarazione straordinaria delle criptovalute al 10% del valore di mercato al 31 dicembre 2026, destinata alla regolarizzazione fiscale degli asset posseduti.
- Il nuovo conto d’investimento crypto rinvia la tassazione fino a quando i prelievi superano il capitale versato, evitando il calcolo dell’imposta per ogni singola operazione nel regime previsto.
- L’Italia applica dal 2026 un’aliquota ordinaria del 33% sulle plusvalenze crypto, mantenendo il 26% per determinati token di moneta elettronica denominati in euro. Il regime lettone non si estende automaticamente ai residenti italiani.
La Lettonia cambia le regole fiscali sulle criptovalute e introduce un meccanismo straordinario che consente di dichiarare gli asset posseduti pagando un’imposta del 10% sul loro valore di mercato, mentre l’Italia ha portato al 33% la tassazione ordinaria sulle plusvalenze crypto dal 2026. La riforma approvata dal Parlamento lettone il 15 ottobre non rappresenta una riduzione generalizzata delle tasse sulle criptovalute, ma una combinazione tra regolarizzazione dei patrimoni preesistenti e introduzione di un nuovo regime per i conti d’investimento. La differenza è sostanziale e riguarda il rapporto tra contribuenti, operatori autorizzati e amministrazioni finanziarie, proprio mentre l’Unione europea aumenta la capacità di ricostruire le operazioni effettuate attraverso gli exchange.
Cosa leggere
La Lettonia approva la regolarizzazione delle criptovalute con imposta straordinaria al 10%
Il Parlamento lettone, la Saeima, ha approvato in lettura definitiva il 15 ottobre 2026 alcune modifiche urgenti alla legislazione sull’imposta sul reddito delle persone fisiche. Il provvedimento introduce una possibilità straordinaria di dichiarazione delle criptovalute detenute al 31 dicembre 2026, pagando il 10% del valore di mercato degli asset oggetto della dichiarazione. La comunicazione ufficiale della Saeima precisa che il meccanismo interessa i patrimoni custoditi presso operatori autorizzati nell’Unione europea oppure su indirizzi blockchain controllati direttamente dai contribuenti. Non si tratta quindi di una riduzione dell’aliquota ordinaria sulle plusvalenze al 10%, ma di una regolarizzazione volontaria legata a un preciso momento temporale e a determinate condizioni. Il legislatore vuole consentire ai detentori di criptovalute di sistemare la propria posizione rispetto agli obblighi fiscali precedenti, riconoscendo contestualmente un nuovo valore di acquisto degli asset dichiarati. La differenza rispetto alle iniziative adottate in altri Paesi europei è evidente: mentre la Francia ha intensificato i controlli sui wallet crypto superiori a 100.000 euro, Riga ha scelto di affiancare alla crescente tracciabilità delle operazioni una finestra straordinaria di emersione fiscale.
Leggi anche: Francia, voto 38 a 37 per tassare le conversioni in stablecoin
Il 10% si calcola sul valore delle crypto e non sui guadagni realizzati
Il dettaglio economicamente più importante della riforma riguarda la base imponibile. La tassa straordinaria lettone viene calcolata sul valore complessivo delle criptovalute dichiarate al 31 dicembre 2026, non esclusivamente sul profitto prodotto dall’investimento. Un portafoglio del valore di 20.000 euro comporterebbe, in termini puramente aritmetici, un’imposta straordinaria di 2.000 euro, indipendentemente dal prezzo al quale siano stati originariamente acquistati gli asset. Il meccanismo diventa interessante soprattutto per chi deve regolarizzare patrimoni accumulati negli anni, poiché il valore dichiarato viene successivamente riconosciuto come nuovo costo fiscale di acquisto. Se lo stesso portafoglio venisse venduto successivamente per 25.000 euro, l’incremento rispetto al valore fiscalmente riconosciuto sarebbe di 5.000 euro, ferma restando l’applicazione del regime tributario previsto per la successiva operazione. La legge permette inoltre ai soggetti che utilizzano correttamente la procedura di considerare assolti, per gli asset dichiarati e per i redditi impiegati per acquistarli o scambiarli, gli obblighi di dichiarazione e pagamento relativi al periodo precedente al 31 dicembre 2026. Il 10% ha quindi una funzione di regolarizzazione del passato, non quella di rendere permanentemente più economica ogni operazione futura. È una distinzione necessaria anche alla luce del precedente dibattito italiano sulla tassazione delle criptovalute e sulle proposte di aumento fino al 42%, nel quale l’attenzione pubblica si è concentrata soprattutto sull’aliquota, trascurando spesso il problema del costo fiscale documentato.
Dichiarazioni dal 1° aprile al 31 maggio 2027, escluse le posizioni già sotto indagine
La finestra prevista dalla Lettonia è rigorosamente delimitata. Gli interessati potranno presentare la dichiarazione straordinaria al Servizio delle entrate statali dal 1° aprile al 31 maggio 2027, con possibilità di modificarla una sola volta entro il 30 giugno successivo. L’imposta dovrà essere versata entro il 23 luglio 2027. La misura non costituisce un’amnistia indiscriminata: sono esclusi i contribuenti nei cui confronti risultino già avviati procedimenti penali, verifiche fiscali, procedure di controllo o procedimenti amministrativi per violazioni riconducibili a redditi derivanti dalle criptovalute. L’esclusione serve a evitare che il nuovo strumento diventi una via d’uscita automatica per soggetti già individuati dall’amministrazione finanziaria. La possibilità di utilizzare anche indirizzi blockchain controllati personalmente è invece significativa perché riconosce espressamente la custodia autonoma, senza limitare la regolarizzazione ai patrimoni detenuti presso intermediari. Restano da precisare attraverso le disposizioni applicative le modalità documentali e operative richieste ai contribuenti. Il possesso di un wallet personale non significa comunque che qualsiasi detentore europeo possa utilizzare la procedura lettone: l’applicabilità dipende dalle condizioni previste dalla normativa fiscale nazionale e dalla posizione del contribuente. La crescente attenzione ai wallet non custodial si inserisce nel percorso europeo già delineato dalle nuove regole sulla raccolta dei dati fiscali delle criptovalute.
Il conto d’investimento cambia quando si pagano le tasse sulle criptovalute
La seconda innovazione lettone riguarda il trattamento fiscale delle operazioni future. La riforma estende alle criptovalute il regime dei conti d’investimento, già previsto per altre attività finanziarie, consentendo di calcolare l’imposta quando le somme prelevate dal conto superano quelle precedentemente versate. Il contribuente non deve quindi determinare un’imposta separata per ogni singola transazione effettuata all’interno del regime, mentre acquisti, vendite e reinvestimenti vengono ricondotti a una gestione fiscale complessiva. Un investitore che versi 10.000 euro e successivamente effettui più compravendite potrebbe continuare a reinvestire attraverso il conto, rinviando il momento impositivo secondo le regole applicabili ai prelievi. Non significa che le plusvalenze diventino esenti, ma che cambia il criterio temporale con il quale vengono assoggettate a tassazione. Il servizio potrà essere offerto da operatori di cripto-attività autorizzati nell’Unione europea, mentre il governo lettone dovrà stabilire entro il 30 dicembre 2026 i requisiti specifici per la gestione di questi conti. L’intervento assume un significato industriale oltre che fiscale: gli exchange regolamentati possono diventare intermediari per la gestione fiscale continuativa degli investimenti, rafforzando la convergenza tra criptovalute e finanza tradizionale. È un passaggio coerente con la progressiva integrazione delle stablecoin e dei patrimoni tokenizzati nei servizi bancari regolamentati, ma non elimina i rischi di custodia o le differenze tra le diverse forme di cripto-attività.
La tassazione ordinaria lettone resta distinta dalla regolarizzazione al 10%
Per comprendere la portata della riforma occorre considerare il trattamento fiscale ordinario precedente. Secondo i chiarimenti pubblicati dall’amministrazione tributaria lettone, dal 2025 i redditi delle persone fisiche derivanti dalla vendita di criptovalute sono soggetti a un’imposta sui guadagni di capitale del 25,5%, rispetto al precedente 20%. Il reddito imponibile viene determinato sottraendo al corrispettivo di vendita il costo di acquisto e le spese pertinenti, mentre l’assenza di documentazione sufficiente sul costo può comportare l’assunzione di un valore fiscale iniziale pari a zero. Anche questa regola spiega l’interesse della procedura straordinaria: riconoscere il valore di mercato al 31 dicembre 2026 come nuovo costo permette di superare, nei limiti previsti, alcune incertezze sulle acquisizioni passate. Non è però corretto confrontare direttamente il 10% applicato a un patrimonio dichiarato con il 25,5% applicato a un guadagno di capitale, poiché si tratta di basi imponibili differenti. La riforma interviene contemporaneamente su emersione fiscale e modalità future di investimento, mentre il regime ordinario continua a disciplinare le operazioni che non rientrano nei nuovi strumenti. La scelta rivela una strategia precisa: recuperare posizioni pregresse, migliorare la documentazione del costo fiscale e favorire l’utilizzo di intermediari autorizzati.
In Italia le plusvalenze crypto sono tassate al 33% con l’eccezione delle stablecoin in euro
Il confronto italiano evidenzia un orientamento differente. La legge di bilancio 2025 ha previsto l’aumento dal 26% al 33% dell’imposta sostitutiva sulle plusvalenze e sugli altri proventi derivanti da cripto-attività realizzati dal 1° gennaio 2026, eliminando già dal 2025 la precedente soglia di 2.000 euro. La legge di bilancio 2026 pubblicata in Gazzetta Ufficiale ha però introdotto un’eccezione importante: l’aliquota resta al 26% per i redditi e gli altri proventi derivanti da determinati token di moneta elettronica denominati in euro, il cui valore sia stabilmente ancorato alla moneta unica e le cui riserve rispettino le condizioni previste dalla normativa. Inoltre, la mera conversione tra euro e tali token, oppure il rimborso in euro del loro valore nominale, non costituisce realizzo di plusvalenza o minusvalenza. Non è dunque corretto estendere automaticamente l’eccezione a tutte le stablecoin, comprese quelle denominate in dollari. L’Italia tassa ordinariamente i risultati economicamente rilevanti delle operazioni crypto, mentre la Lettonia offre anche una procedura una tantum per regolarizzare patrimoni preesistenti. Un guadagno imponibile di 5.000 euro assoggettato all’aliquota italiana del 33% genera un’imposta di 1.650 euro, ma questo dato non è direttamente confrontabile con il 10% lettone sul valore dell’intero portafoglio. L’impostazione italiana rappresenta l’evoluzione del dibattito politico sulla tassazione delle criptovalute e sul trattamento degli investitori privati, che negli ultimi due anni ha prodotto modifiche significative delle regole applicabili.
Continua con:
Europa stringe sulle crypto: DAC8, XRP Ledger e Solana cambiano i pagamenti
Mastercard industrializza le stablecoin, l’UE mette USDC sotto EBA
La vera competizione europea riguarda il rapporto tra fisco, investitori ed exchange
La scelta lettone arriva mentre l’Unione europea sta rafforzando la trasparenza delle operazioni in criptovalute attraverso le regole sullo scambio automatico di informazioni fiscali, con la direttiva DAC8 applicabile dal 2026. La crescente disponibilità di dati sugli account e sui trasferimenti presso operatori soggetti agli obblighi europei rende progressivamente più difficile mantenere posizioni non dichiarate senza esporsi a controlli successivi. La Lettonia prova a utilizzare questa trasformazione per incoraggiare la regolarizzazione prima che la nuova capacità informativa delle amministrazioni finanziarie produca ulteriori accertamenti, mentre l’Italia ha scelto soprattutto di modificare le aliquote e disciplinare fiscalmente categorie specifiche di asset. Le due strategie non sono reciprocamente esclusive e non dimostrano automaticamente quale sistema produrrà più gettito, maggiore conformità o investimenti aggiuntivi. È altrettanto importante chiarire che un residente fiscale italiano non può beneficiare della dichiarazione lettone semplicemente trasferendo le proprie criptovalute su un exchange autorizzato in Lettonia: la residenza fiscale, gli obblighi dichiarativi e le regole applicabili in Italia continuano a essere determinanti. Il rischio per chi interpreta superficialmente la notizia è immaginare un arbitraggio fiscale immediato tra due Stati membri. Il significato politico ed economico della riforma è invece che un Paese europeo ha scelto di combinare regolarizzazione, certezza del costo fiscale e rinvio dell’imposizione nei conti d’investimento, trasformando la fiscalità delle criptovalute in uno strumento di gestione del mercato oltre che di riscossione tributaria.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.