📌 In Sintesi
- JPMorgan porta JPM Coin (JPMD) sulla blockchain principale Ethereum, dopo il debutto su Base nel novembre 2025, ampliando i pagamenti tra clienti istituzionali.
- JPMD rappresenta depositi bancari in dollari e non una stablecoin tradizionale: accesso riservato a controparti autorizzate e integrazione con i sistemi bancari.
- Kinexys supera 4.000 miliardi di dollari di transazioni cumulative, con una media giornaliera di 7 miliardi, mentre la tokenizzazione entra nei mercati finanziari regolamentati.
JPMorgan porta i depositi bancari sulla rete principale di Ethereum, ampliando la propria infrastruttura di pagamenti blockchain oltre Base, il Layer 2 sviluppato nell’ecosistema Coinbase. Dal 19 ottobre 2026, il token JPM Coin (JPMD) è disponibile anche sulla blockchain Ethereum per i clienti istituzionali della banca americana, consentendo trasferimenti in dollari attraverso infrastrutture pubbliche compatibili con Ethereum Virtual Machine. La novità non riguarda una criptovaluta destinata agli investitori retail, ma la possibilità di utilizzare depositi bancari tokenizzati per trasferire liquidità, regolare transazioni e automatizzare operazioni finanziarie. Con Kinexys che dichiara oltre 4.000 miliardi di dollari di transazioni cumulative, JPMorgan consolida una strategia nella quale blockchain pubbliche e finanza tradizionale iniziano a condividere gli stessi sistemi di regolamento.
Cosa leggere
JPM Coin passa da Base alla rete principale Ethereum
Nel comunicato ufficiale del 19 ottobre 2026, Kinexys by J.P. Morgan conferma l’estensione di JPMD alla mainnet Ethereum, individuando nella liquidità disponibile sulla rete e nella presenza crescente di asset tokenizzati le ragioni principali dell’espansione. Il token aveva debuttato su Base nel novembre 2025, dopo una fase sperimentale che aveva coinvolto operatori come Coinbase, Mastercard e B2C2. La differenza tecnica è importante: Base utilizza Ethereum come livello di riferimento per un’infrastruttura Layer 2, mentre la nuova distribuzione permette agli operatori autorizzati di utilizzare JPM Coin direttamente sulla blockchain Layer 1, dove si trovano numerosi strumenti finanziari tokenizzati e applicazioni istituzionali. La scelta amplia le possibilità di impiego del token senza dimostrare automaticamente l’esistenza di trasferimenti cross-chain privi di intermediari o procedure dedicate. L’evoluzione era iniziata con il lancio di JPM Coin sulla blockchain Base di Coinbase, quando JPMorgan aveva deciso di portare depositi bancari su una rete pubblica mantenendo controlli istituzionali sulle controparti. Il nuovo sviluppo non cambia la natura bancaria dello strumento, ma estende l’ambiente nel quale può essere utilizzato.
Leggi anche: Solana lancia DvP per Wall Street con il contributo di JPMorgan
JPMD non è USDC: la differenza tra deposito bancario e stablecoin
La caratteristica più rilevante di JPM Coin riguarda la natura del valore trasferito. JPMD rappresenta una passività bancaria denominata in dollari, associata a depositi detenuti presso JPMorgan, mentre una stablecoin come USDC costituisce un token emesso secondo un modello distinto di riserve e rimborso. La documentazione tecnica e commerciale di JPM Coin descrive il collegamento con i Blockchain Deposit Account (BDA), attraverso i quali i clienti istituzionali possono convertire disponibilità bancarie in token e successivamente riportarle nel sistema tradizionale. Questo consente di utilizzare la blockchain senza trasformare il prodotto in una criptovaluta liberamente acquistabile da qualsiasi portafoglio. L’accesso rimane infatti riservato a soggetti approvati e le operazioni devono rispettare le regole bancarie e di conformità applicabili. JPMorgan presenta inoltre la possibilità di remunerare i depositi come una differenza rispetto alle stablecoin tradizionali, senza che ciò implichi automaticamente un rendimento garantito per ogni detentore. La distinzione richiama la trasformazione dei depositi bancari attraverso la tokenizzazione e le infrastrutture DeFi, perché la registrazione su blockchain non cancella il rapporto giuridico tra banca e depositante. Anche il rischio cambia: JPMD mantiene un’esposizione all’emittente bancario, mentre l’utilizzo su una rete pubblica introduce ulteriori dipendenze operative da smart contract, wallet e infrastrutture blockchain.
Kinexys supera 4.000 miliardi di dollari di transazioni
L’espansione arriva mentre JPMorgan rivendica una crescita significativa della propria infrastruttura finanziaria. Secondo i dati comunicati il 19 ottobre, Kinexys ha elaborato oltre 4.000 miliardi di dollari di transazioni cumulative, con un volume medio giornaliero di circa 7 miliardi di dollari. I numeri riguardano l’intera piattaforma Kinexys e non devono essere attribuiti esclusivamente a JPM Coin o ai trasferimenti effettuati su Ethereum. L’infrastruttura comprende infatti differenti servizi per pagamenti istituzionali, gestione della liquidità, tokenizzazione e regolamento delle operazioni. Il confronto con aprile 2026, quando la banca dichiarava oltre 3.000 miliardi cumulativi, mostra la crescita dell’attività complessiva, senza permettere di ricostruire il contributo specifico del nuovo token. La portata industriale dell’iniziativa non dipende quindi da una presunta capitalizzazione di JPMD, ma dalla capacità della banca di integrare strumenti digitali nei processi ordinari della clientela istituzionale. È una trasformazione coerente con la progressiva integrazione tra stablecoin, tokenizzazione e finanza tradizionale, nella quale le banche non si limitano più a offrire servizi alle imprese crypto, ma sviluppano direttamente infrastrutture per il trasferimento del valore.
Ethereum diventa il punto d’incontro tra fondi monetari e pagamenti bancari
La distribuzione di JPM Coin su Ethereum completa un percorso già avviato nell’asset management. Nel dicembre 2025 JPMorgan aveva lanciato MONY, il proprio primo fondo monetario tokenizzato sulla rete pubblica Ethereum, seguito nel maggio 2026 dal secondo prodotto JLTXX, destinato a investitori qualificati e strutturato come fondo monetario governativo statunitense. Il comunicato ufficiale sul secondo fondo tokenizzato conferma l’integrazione con la piattaforma Morgan Money e l’utilizzo dell’infrastruttura Kinexys per rappresentare le quote su blockchain. Con JPMD, la banca aggiunge allo stesso ambiente tecnologico uno strumento utilizzabile per i pagamenti e il regolamento in dollari. Asset finanziario tokenizzato e liquidità bancaria digitale possono così operare su infrastrutture compatibili, riducendo la necessità di trasferire continuamente informazioni tra sistemi separati. Non significa che tutti i fondi JPMorgan siano già regolati automaticamente attraverso JPMD, ma indica una direzione industriale precisa: costruire strumenti di investimento e mezzi di pagamento programmabili su reti condivise. Per Emma Landriault, responsabile globale di Kinexys Labs, l’infrastruttura finanziaria tokenizzata sta già modificando liquidità, settlement e gestione degli asset digitali. Il vantaggio potenziale consiste nell’avvicinare temporalmente il trasferimento di un titolo e quello del denaro necessario a pagarlo, riducendo alcune delle inefficienze dei processi finanziari tradizionali.
L’Europa distingue depositi tokenizzati e stablecoin sotto MiCA
L’espansione di JPMorgan interessa anche il dibattito europeo, benché non rappresenti un lancio retail di JPMD in Italia né confermi una disponibilità generalizzata per banche e imprese europee. L’Autorità bancaria europea ha chiarito la differenza normativa tra depositi tokenizzati e stablecoin, spiegando che la rappresentazione di un deposito su tecnologia DLT non ne modifica automaticamente la natura giuridica.
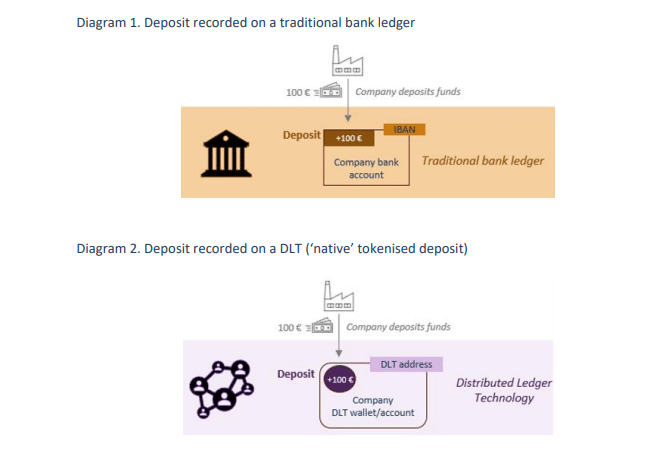
Quando si tratta effettivamente di depositi già disciplinati dalla normativa bancaria, questi strumenti sono esclusi dall’ambito di applicazione di MiCA, mentre gli e-money token seguono una disciplina differente. Restano comunque rilevanti la qualificazione del singolo prodotto, la giurisdizione dell’emittente e i requisiti applicabili alle controparti. Per gli operatori italiani il caso JPMorgan è dunque soprattutto un precedente industriale: dimostra come una grande banca possa utilizzare blockchain pubbliche per rappresentare denaro commerciale senza adottare necessariamente il modello delle stablecoin destinate al mercato aperto. La differenza assume ulteriore peso nel contesto delle restrizioni europee sui rendimenti delle stablecoin e sui prodotti di lending, dove la qualificazione giuridica dello strumento determina obblighi e limiti diversi. La vera competizione non è soltanto tra banche e società crypto, ma tra differenti forme di moneta privata utilizzabili nelle infrastrutture finanziarie digitali.
Continua con:
Tokenizzazione e stablecoin conquistano banche e Borse: la finanza diventa on-chain
Mastercard industrializza le stablecoin, l’UE mette USDC sotto EBA
JPMorgan dimostra che la blockchain pubblica non elimina le banche
L’arrivo di JPM Coin sulla rete principale Ethereum modifica soprattutto il rapporto tra infrastrutture decentralizzate e istituzioni finanziarie. JPMorgan utilizza una blockchain pubblica senza rinunciare al controllo sull’emissione del denaro, sull’identificazione delle controparti e sulle condizioni di accesso. È un modello differente dall’idea di un sistema finanziario nel quale gli intermediari tradizionali vengono semplicemente sostituiti da protocolli decentralizzati. La banca mantiene il rapporto con i depositanti e trasferisce una parte delle operazioni su registri programmabili, sfruttando liquidità e strumenti già presenti nell’ecosistema Ethereum. Per le imprese questo può significare maggiore velocità nei pagamenti e una gestione più flessibile del capitale, mentre per le banche introduce nuovi obblighi operativi e rischi tecnologici che non vengono cancellati dalla reputazione dell’emittente. La blockchain diventa una componente della nuova infrastruttura bancaria, non necessariamente un’alternativa alle banche stesse. Ed è proprio questo il cambiamento più significativo dell’operazione JPMorgan: la finanza tradizionale non si limita più a osservare Ethereum come mercato delle criptovalute, ma comincia a utilizzarlo come ambiente nel quale trasferire depositi, rappresentare strumenti finanziari e organizzare il regolamento delle transazioni istituzionali.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.