📌 In Sintesi
- Apollo rileva che ricavi per dipendente e margini crescono nelle Magnificent Seven, ma rimangono sostanzialmente stagnanti nelle altre 493 società dell’S&P 500.
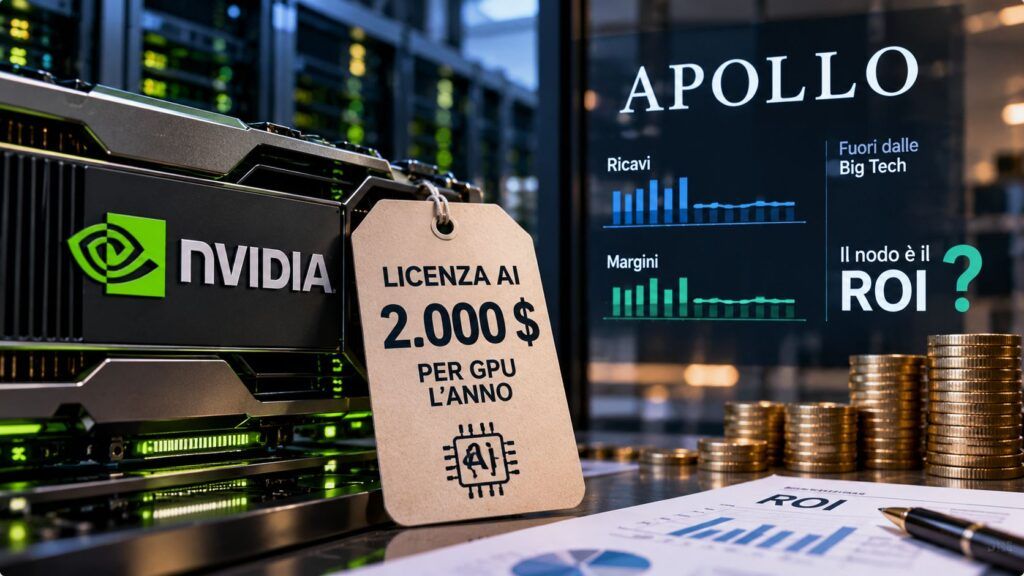
- Jensen Huang prospetta licenze software Nvidia da circa 2.000 dollari per GPU all’anno, una cifra distinta dal listino ufficiale AI Enterprise da 4.500 dollari.
- Il mercato dell’AI costruisce ricavi ricorrenti per i fornitori di infrastrutture, mentre molte imprese devono ancora dimostrare benefici economici misurabili.
L’intelligenza artificiale sta producendo ricavi e margini crescenti per i grandi fornitori tecnologici, ma non mostra ancora un miglioramento economico generalizzato tra le imprese che la acquistano. È la contraddizione che emerge dall’analisi pubblicata il 24 ottobre 2026 da Apollo Global Management e dalle dichiarazioni di Jensen Huang sul futuro commerciale di Nvidia. Mentre l’economista Torsten Slok osserva la stagnazione della produttività economica e dei margini nelle aziende esterne alle Magnificent Seven, il produttore di GPU prepara una nuova fase nella monetizzazione dell’AI attraverso licenze software ricorrenti. Il rischio industriale è evidente: il costo dell’intelligenza artificiale diventa strutturale prima che il rendimento dell’investimento sia dimostrato, trasformando una promessa di efficienza in una voce permanente dei bilanci aziendali.
Cosa leggere
Apollo osserva il divario tra le Magnificent Seven e le altre 493 aziende
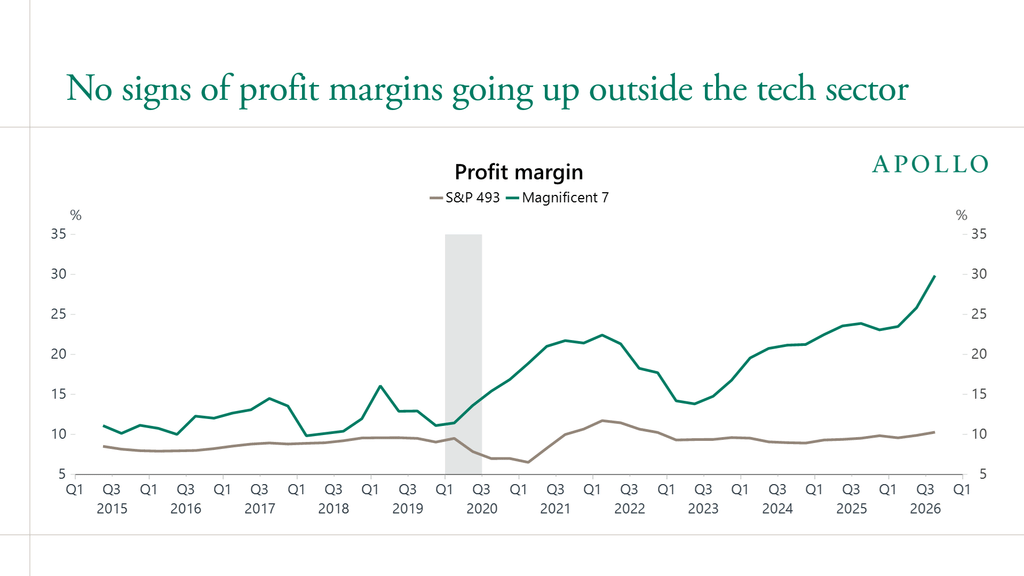
L’analisi No Signs of AI Payoff Outside the Tech Sector, pubblicata da Apollo mette a confronto l’evoluzione economica delle Magnificent Seven — Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia e Tesla — con quella delle altre 493 società dell’indice S&P 500. Il capo economista Torsten Slok utilizza cinque grafici per documentare una divergenza: i ricavi per dipendente crescono nel gruppo delle sette grandi aziende tecnologiche, mentre rimangono sostanzialmente stabili nell’aggregato delle altre società. Una dinamica analoga riguarda i margini di profitto, che migliorano nelle Magnificent Seven senza mostrare un’accelerazione equivalente nel resto dell’indice. Secondo Slok non esistono ancora segnali convincenti di un incremento generalizzato della produttività riconducibile all’intelligenza artificiale, nonostante gli investimenti effettuati e la diffusione commerciale dei modelli generativi.
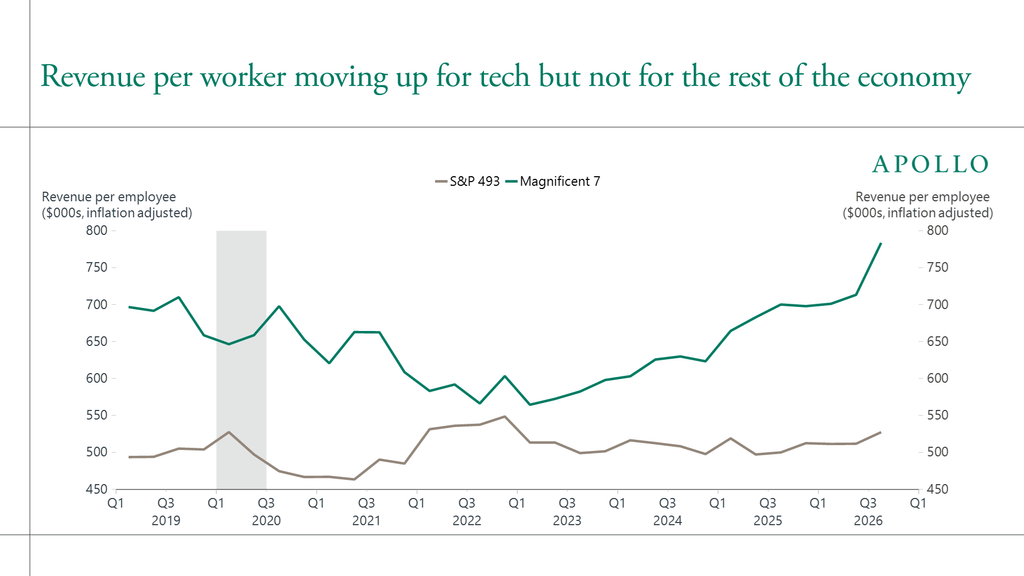
L’affermazione secondo cui l’AI non avrebbe prodotto ritorni finanziari al di fuori del settore tecnologico è però una conclusione macroeconomica di Apollo, non una dimostrazione che ogni singola azienda sia rimasta priva di benefici. Il confronto tra aggregati non isola causalmente l’effetto dell’AI: ricavi e margini dipendono anche da prezzi, domanda, composizione settoriale, investimenti tradizionali e andamento del ciclo economico. Inoltre, i risultati delle Magnificent Seven riflettono attività molto differenti, non tutte direttamente attribuibili all’intelligenza artificiale. Resta comunque significativo che l’enorme investimento tecnologico non abbia ancora prodotto, nei dati considerati, un cambiamento chiaramente visibile nella redditività della maggioranza delle grandi imprese americane. È un risultato coerente con il paradosso dei modelli AI sempre più efficienti ma accompagnati da costi operativi crescenti, perché il progresso tecnico non coincide automaticamente con il risparmio economico dell’utilizzatore.
Leggi anche: OpenAI taglia i prezzi mentre Amazon scopre il costo reale dell’AI
Nvidia prepara licenze da 2.000 dollari per GPU e sposta il business sul software
La seconda notizia arriva dal GTC Berlin 2026, dove Jensen Huang ha delineato una trasformazione commerciale di Nvidia che supera la tradizionale vendita di acceleratori e sistemi per data center. Durante gli incontri con la stampa, il CEO ha indicato in circa 2.000 dollari all’anno per GPU, equivalenti a 1.787 euro, una possibile grandezza economica per le licenze dei software necessari a eseguire agenti AI nelle infrastrutture aziendali. La cifra emerge dal reporting originale di The Register sulle dichiarazioni di Huang e rappresenta un riferimento commerciale prospettato dal management, non un nuovo listino universale già entrato in vigore.
Il dato è particolarmente interessante perché Nvidia punta a trasformare la propria presenza nei data center in un rapporto economico continuativo: l’azienda non vuole limitarsi a fornire il processore utilizzato durante il training o l’inferenza, ma diventare anche il fornitore delle componenti software indispensabili all’esecuzione, alla gestione e alla sicurezza degli agenti. Le cifre devono essere confrontate con attenzione con il listino ufficiale Nvidia AI Enterprise, che indica 4.500 dollari per GPU per un abbonamento annuale, circa 4.020 euro, comprensivo del supporto standard previsto. I due importi non possono essere interpretati come un taglio dei prezzi da 4.500 a 2.000 dollari: non è stato chiarito se comprendano gli stessi componenti, quali siano le condizioni contrattuali e quando l’eventuale nuova formula sarà disponibile. Le conversioni utilizzano il tasso di riferimento BCE del 23 ottobre 2026, pari a 1,1193 dollari per euro, e non rappresentano prezzi italiani comprensivi di IVA e condizioni commerciali. La novità è il modello di monetizzazione: ogni GPU può diventare non soltanto un bene venduto una volta, ma un’infrastruttura associata a ricavi software rinnovabili nel tempo.
OpenShell trasforma la sicurezza degli agenti in un nuovo mercato commerciale
Il progetto industriale presentato a Berlino chiarisce perché Nvidia consideri il software una componente strategica del proprio futuro. Nel resoconto ufficiale del keynote GTC Berlin, Huang descrive gli agenti AI come sistemi composti da modelli, orchestratori, memoria, strumenti, conoscenza e ambienti di esecuzione isolati. Non si tratta più soltanto di software che produce risposte, ma di applicazioni capaci di aprire file, interrogare database, utilizzare servizi e modificare risorse aziendali. La sicurezza richiede quindi meccanismi indipendenti dalle istruzioni impartite al modello, capaci di applicare autorizzazioni, limitare i privilegi e interrompere azioni non consentite. Nvidia propone questa architettura attraverso OpenShell, un runtime che applica policy agli agenti, e componenti infrastrutturali come BlueField-4 e Nvidia Sentry, destinati a controllare le operazioni anche al di fuori del processo che esegue il modello.
L’azienda punta così a presidiare più livelli della stessa catena produttiva: acceleratori per il calcolo, sistemi per il collegamento delle GPU, software di esecuzione, controlli di sicurezza e strumenti di gestione. L’evoluzione era già riconoscibile nella strategia Nvidia che sposta la protezione degli agenti dal modello al livello infrastrutturale, ma a Berlino il tema della monetizzazione assume maggiore evidenza. Una piattaforma che governa migliaia di agenti può richiedere manutenzione, aggiornamenti, supporto e verifiche continuative, trasformando la sicurezza in un servizio commerciale ricorrente. Questo non significa che tutte le componenti saranno necessariamente a pagamento: OpenShell comprende anche software open source e le condizioni di licenza dei differenti prodotti devono essere distinte. La prospettiva è comunque quella di un fornitore che controlla una parte crescente dello stack tecnologico e può generare ricavi anche dopo avere venduto l’hardware. Per le aziende clienti, invece, diventa indispensabile verificare quali funzionalità siano comprese nell’abbonamento e quali richiedano costi aggiuntivi.
I token diventano una spesa operativa che non garantisce produttività
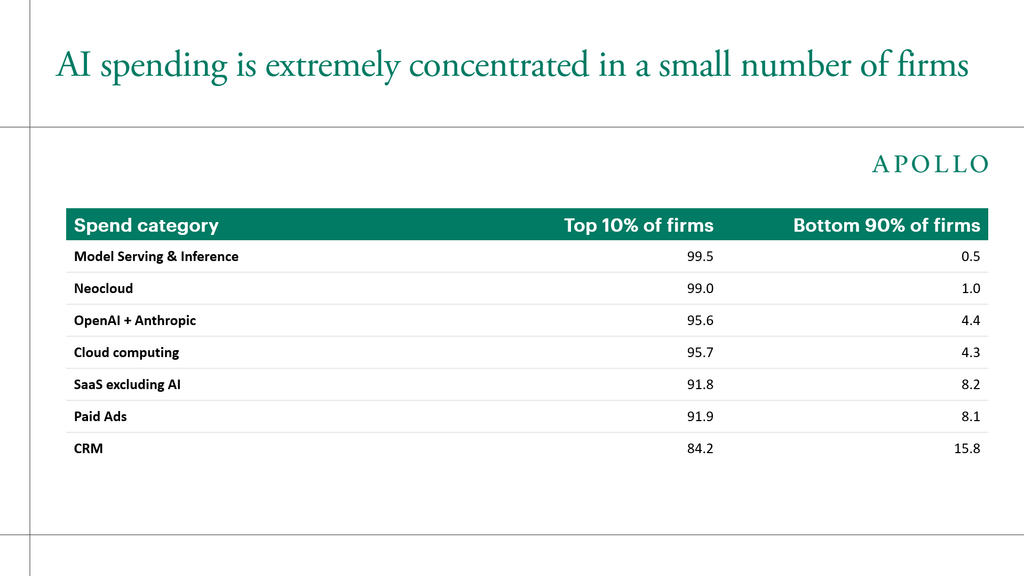
Il problema sollevato da Apollo riguarda soprattutto la distanza tra il consumo crescente di servizi AI e la capacità delle imprese di trasformarlo in ricavi, risparmi o margini superiori. Slok osserva che molte aziende sostenute dal venture capital continuano ad aumentare la spesa in token, mentre una parte dell’economia tradizionale non considera indispensabile utilizzare sempre i modelli più avanzati e costosi. La distinzione è importante perché il costo unitario di un token non coincide con quello necessario per completare un processo aziendale. Un agente può eseguire più interrogazioni per risolvere lo stesso problema, richiamare strumenti, effettuare verifiche, leggere documenti, produrre risultati intermedi e ripetere attività quando incontra un errore. Anche quando il prezzo della singola chiamata diminuisce, l’aumento del numero di operazioni può mantenere elevata la spesa complessiva. È precisamente il terreno sul quale si sta sviluppando la concorrenza industriale: Microsoft ha progettato Maia 300 per ridurre il costo dell’inferenza e controllare la produzione dei token, mentre Anthropic ha introdotto Claude Haiku 5.5 per utilizzare modelli meno costosi nei compiti agentici ripetitivi. Queste innovazioni possono migliorare l’economia dell’AI, ma non risolvono automaticamente il problema individuato da Apollo. Una società che riduce del 50% il tempo necessario a svolgere una procedura non registra necessariamente un aumento del 50% dei profitti: occorre verificare se il personale viene riallocato, se cresce la capacità produttiva, se diminuiscono gli errori e se il vantaggio supera il costo di integrazione del sistema. A questo si aggiungono verifiche umane, protezione dei dati, monitoraggio e continuità operativa. Un modello più economico potrebbe aumentare la convenienza di un processo, ma anche incentivare un numero maggiore di richieste. L’efficienza tecnica produce valore finanziario soltanto quando modifica positivamente il risultato economico finale.
Il rischio della bolla AI si sposta dai data center ai conti dei clienti
La divergenza tra venditori e acquirenti introduce una dimensione finanziaria che supera le normali discussioni sul costo dei chip. Gli investimenti nella costruzione dei data center vengono sostenuti attraverso capitale proprio, debito, contratti pluriennali e accordi di fornitura che presuppongono una domanda crescente di capacità di calcolo. Il sistema può funzionare finché hyperscaler, sviluppatori di modelli e operatori infrastrutturali riescono a trasformare quella domanda in ricavi sufficienti a coprire i costi. Il problema emerge quando le imprese utilizzatrici non ottengono un rendimento coerente con la spesa sostenuta e iniziano a ridurre i budget, preferire modelli economici o rinunciare ad applicazioni considerate non essenziali. La pressione è già visibile nella struttura finanziaria di alcuni operatori: il caso CoreWeave, tra obbligazioni ad alto rendimento e debiti miliardari mostra quanto costi finanziare l’espansione infrastrutturale, mentre il debito globale associato all’AI, stimato in circa 466 miliardi di dollari, solleva interrogativi sulla capacità di generare flussi di cassa adeguati. Questi dati non dimostrano che il settore sia destinato a un collasso, né consentono di dedurre che la contrazione della spesa aziendale sia già generalizzata. Mostrano però una dipendenza strutturale: gli investimenti attuali incorporano aspettative sulla domanda futura e diventano più difficili da sostenere quando il rendimento effettivo degli utilizzatori non cresce alla stessa velocità. Il modello commerciale prospettato da Nvidia aggiunge un elemento ulteriore, perché le licenze software ricorrenti possono rafforzare la stabilità dei ricavi del fornitore, ma rappresentano un impegno economico continuativo per chi acquista l’infrastruttura. Nell’ipotesi puramente illustrativa di mille GPU coperte da licenze annuali di 2.000 dollari, la spesa software arriverebbe a 2 milioni di dollari, circa 1,79 milioni di euro, senza includere acquisto dell’hardware, energia e altri servizi. Non è una previsione del fatturato Nvidia né un preventivo applicabile a ogni azienda: serve a comprendere come una tariffa per acceleratore possa diventare rilevante quando viene moltiplicata per grandi installazioni.
Per le imprese italiane la questione riguarda costi, sovranità e lock-in
Il confronto tra Apollo e Nvidia non riguarda soltanto Wall Street. L’Europa sta accelerando gli investimenti in infrastrutture AI sovrane, cloud regionali, servizi pubblici automatizzati e sistemi industriali basati sugli agenti, ma la disponibilità di data center localizzati nel territorio europeo non garantisce automaticamente l’indipendenza economica dai fornitori tecnologici. Una parte della capacità di calcolo continua a dipendere da acceleratori americani, librerie software, strumenti di orchestrazione e piattaforme commerciali proprietarie. Questa tensione emerge anche dall’introduzione degli agenti Nvidia nei Comuni europei, con il laboratorio tecnologico di Cinisello Balsamo, dove la governance locale dei dati deve essere distinta dalla dipendenza dallo stack tecnologico utilizzato. Un problema analogo riguarda la presenza di Nvidia nelle infrastrutture scientifiche europee e la collaborazione di Mistral con il CERN, che dimostrano come autonomia dei dati, capacità di calcolo e indipendenza commerciale siano dimensioni differenti. Per un’impresa italiana che intende introdurre l’AI, la valutazione economica dovrebbe comprendere non soltanto il costo iniziale del progetto, ma anche quello delle licenze, dei token, della manutenzione, dell’eventuale trasferimento tra piattaforme e delle competenze necessarie a mantenere il sistema operativo. Nel settore pubblico si aggiunge l’obbligo di definire requisiti contrattuali, controllo dei dati, sicurezza, reversibilità e continuità dei servizi. Il pericolo non consiste nel pagamento di una licenza software in quanto tale, ma nel costruire processi essenziali su una piattaforma il cui costo futuro e le condizioni di uscita non siano stati valutati preventivamente. L’evoluzione commerciale di Nvidia rende dunque ancora più importante distinguere tra infrastruttura necessaria e servizi accessori, verificando se l’investimento produce un vantaggio reale rispetto a soluzioni meno costose o già disponibili.
Continua con:
La bolla AI non può fermarsi: data center e debito tengono gli USA in ostaggio
AI, 300 miliardi di debito fuori bilancio: i chip diventano collaterale
Il vero test dell’intelligenza artificiale sarà il profitto di chi la utilizza
La contraddizione descritta da Apollo non può essere risolta soltanto attraverso processori più potenti, modelli più economici o nuovi contratti software. L’AI può aumentare la produttività di singole attività senza migliorare immediatamente i margini di un’intera impresa, perché i benefici possono essere assorbiti dai costi di implementazione, trasferiti ai clienti attraverso prezzi inferiori oppure utilizzati per migliorare qualità e tempi di risposta. È anche possibile che gli effetti economici richiedano più anni per manifestarsi e che le statistiche aggregate non siano ancora sufficientemente sensibili per misurarli. Queste possibilità non cancellano però la responsabilità di dimostrare i risultati, soprattutto quando gli investimenti vengono giustificati attraverso promesse di trasformazione della produttività. Nvidia dispone di una posizione privilegiata perché può vendere l’infrastruttura necessaria a sperimentare l’AI e, progressivamente, anche i servizi utilizzati per governarla. Le imprese clienti assumono invece il rischio di integrazione e devono individuare un ritorno economico specifico: maggiore produzione, minori costi, crescita del fatturato oppure miglioramento misurabile di attività che oggi richiedono risorse umane e tecnologiche. La conclusione dell’analisi di Torsten Slok è quindi più importante della stessa provocazione sui mancati profitti: il futuro economico dell’intelligenza artificiale non verrà deciso esclusivamente dai risultati delle Magnificent Seven, ma dalla capacità delle altre aziende di trasformare una tecnologia acquistata in un vantaggio competitivo. Finché questo passaggio resterà incerto, il mercato continuerà a premiare soprattutto chi vende GPU, cloud e software, lasciando ai clienti il compito più difficile: dimostrare che l’intelligenza artificiale vale più di quanto costa.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.