📌 In sintesi
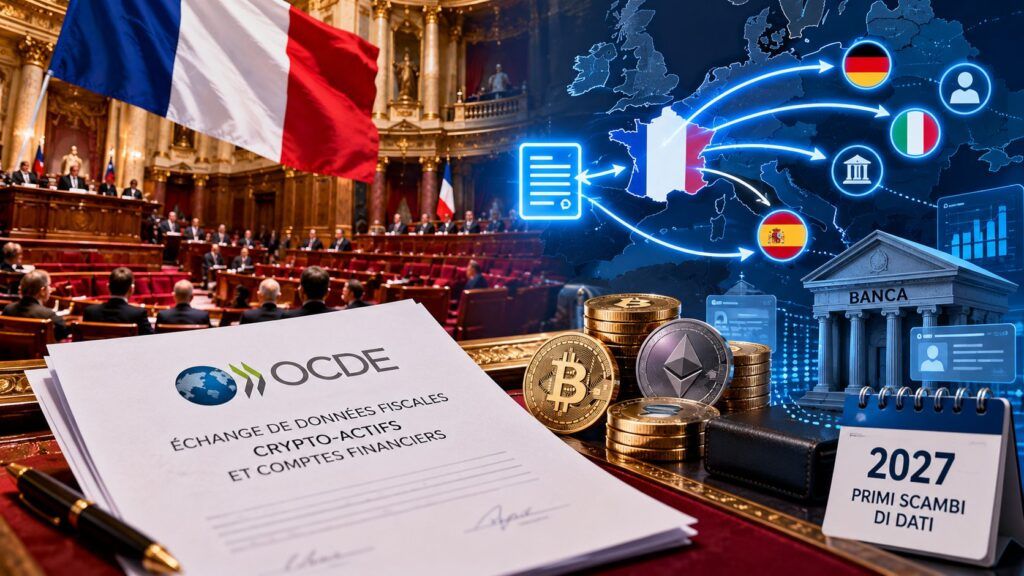
- Il Senato francese approva il 27 ottobre 2026, in prima lettura, un progetto di legge che autorizza l’approvazione di due accordi multilaterali sullo scambio automatico di informazioni fiscali.
- Il primo accordo riguarda i crypto-asset e le informazioni raccolte dagli intermediari; il secondo aggiorna lo scambio sui conti finanziari includendo nuove categorie di strumenti.
- Le obbligazioni dichiarative sono già state introdotte nell’ordinamento francese attraverso DAC8. Il nuovo voto riguarda la cooperazione internazionale, con primi scambi previsti dal 2027.
Il Senato francese ha approvato il 27 ottobre 2026 un progetto di legge che autorizza lo scambio automatico internazionale dei dati fiscali relativi alle criptovalute, rafforzando la cooperazione tra amministrazioni tributarie contro l’evasione e l’occultamento delle operazioni effettuate attraverso piattaforme estere. Il provvedimento riguarda due accordi multilaterali sviluppati nell’ambito dell’OCSE: il primo applica il Crypto-Asset Reporting Framework, mentre il secondo aggiorna le regole già esistenti per i conti finanziari. Il testo è stato approvato in prima lettura e non rappresenta ancora una legge definitivamente promulgata. Le nuove disposizioni si collegano alla direttiva europea DAC8, con raccolta dei dati già prevista dal 2026 e primi scambi internazionali attesi nel 2027.
Cosa leggere
Il Senato francese autorizza due accordi OCSE sui dati fiscali
Il testo n. 21 approvato dal Senato francese il 27 ottobre 2026 riguarda un progetto di legge composto da due articoli, entrambi dedicati all’approvazione di accordi internazionali firmati dalla Francia il 26 novembre 2024 ad Asunción, in Paraguay. Il primo autorizza l’adesione operativa all’accordo multilaterale tra autorità competenti relativo al quadro di dichiarazione dei crypto-asset, conosciuto a livello internazionale come CARF. Il secondo riguarda un addendum all’accordo sullo scambio automatico delle informazioni relative ai conti finanziari, collegato al sistema Common Reporting Standard, o CRS. La distinzione è sostanziale perché gli accordi non disciplinano la stessa categoria di attività. Il CARF è progettato per raccogliere e scambiare informazioni sulle operazioni effettuate attraverso prestatori di servizi in crypto-asset, compresi intermediari che operano per clienti residenti fiscalmente in altri Paesi. L’addendum al CRS aggiorna invece un sistema già utilizzato dalle amministrazioni tributarie per conoscere l’esistenza e le caratteristiche dei conti finanziari detenuti all’estero. L’evoluzione normativa si inserisce nel processo già documentato con l’applicazione della direttiva DAC8 e l’espansione dei controlli fiscali sulle criptovalute in Europa, ma introduce un passaggio istituzionale nuovo: l’autorizzazione francese allo scambio dei dati con le giurisdizioni partecipanti. Il provvedimento è stato esaminato attraverso la procedura accelerata, ma l’approvazione del Senato costituisce soltanto una fase dell’iter legislativo. Non deve quindi essere confuso con un’entrata in vigore definitiva degli accordi.
Quali informazioni sugli utenti crypto potranno essere scambiate?
Durante la discussione parlamentare del 27 ottobre, il relatore Emmanuel Capus ha spiegato che il nuovo sistema permetterà all’amministrazione fiscale francese di ricevere automaticamente informazioni sulle operazioni effettuate dai propri residenti presso piattaforme situate nelle giurisdizioni aderenti. I dati interessati comprendono identità degli utenti, residenza fiscale, numero delle transazioni e relativo valore, con un meccanismo di trasmissione periodica fra le autorità competenti. L’obiettivo dichiarato è confrontare le informazioni ricevute con quelle riportate nelle dichiarazioni dei contribuenti, individuando possibili omissioni e differenze. Il sistema non presuppone che ogni transazione su una blockchain pubblica venga automaticamente associata all’identità di una persona. Le informazioni sono raccolte attraverso i prestatori di servizi soggetti agli obblighi dichiarativi, e la possibilità di ricostruire ulteriori movimentazioni dipende dai dati effettivamente disponibili e dalle indagini svolte dalle amministrazioni. Il relatore ha richiamato anche le operazioni che coinvolgono portafogli esterni, considerate potenzialmente rilevanti per successivi accertamenti fiscali. Secondo le informazioni presentate in Senato, 56 Stati e territori hanno già sottoscritto l’accordo multilaterale sui crypto-asset, mentre l’addendum relativo ai conti finanziari conta 83 firmatari. I primi scambi internazionali sulle criptovalute sono previsti dal 2027, con calendari che potranno variare in funzione dell’attuazione nei singoli Paesi. La copertura mondiale del sistema rimane quindi incompleta: la presenza di un quadro comune non garantisce lo scambio simultaneo di informazioni con ogni giurisdizione.
Leggi anche: Crypto tra banche, fisco e wallet: Deutsche Bank entra, DAC8 raccoglie i dati
DAC8 introduce gli obblighi, l’accordo permette la circolazione dei dati
Uno degli aspetti più importanti del dibattito riguarda la differenza fra raccolta obbligatoria dei dati e scambio internazionale delle informazioni già raccolte. Il relatore francese ha chiarito che i due accordi non introducono autonomamente nuovi obblighi dichiarativi per gli operatori, perché le disposizioni necessarie sono già state integrate nell’ordinamento nazionale attraverso il recepimento della normativa europea. La direttiva DAC8, adottata nell’ottobre 2023, aveva infatti esteso il quadro di cooperazione amministrativa anche ai crypto-asset, mentre la Francia aveva recepito le disposizioni pertinenti attraverso la legge finanziaria per il 2025. Dal 2026 gli intermediari interessati devono raccogliere e dichiarare le informazioni previste dalla legislazione applicabile. L’approvazione degli accordi internazionali consente di condividere tali informazioni con le altre amministrazioni fiscali, secondo le regole multilaterali e le garanzie di riservatezza previste. È questa capacità di confronto a rendere più efficace il controllo sulle operazioni effettuate attraverso piattaforme estere. L’evoluzione non costituisce una nuova imposta francese sulle criptovalute e deve essere tenuta separata dalle proposte legislative relative alla tassazione delle conversioni crypto in stablecoin, che seguono un diverso procedimento. Il secondo accordo amplia il perimetro dello scambio dei conti finanziari a determinate forme di moneta elettronica, valute digitali delle banche centrali e investimenti indiretti in crypto-asset attraverso strumenti finanziari. Prevede inoltre informazioni aggiuntive sulla residenza fiscale dei titolari e sulla natura dei conti. Si tratta di un aggiornamento del sistema CRS, non della creazione di un archivio fiscale europeo unico.
Dal 2027 il controllo sulle piattaforme estere diventa più coordinato
La cooperazione fiscale internazionale rappresenta il principale effetto atteso dalla decisione francese. Durante il dibattito, il relatore ha ricordato che nel 2025 la Francia ha ricevuto da 109 giurisdizioni informazioni su 11,6 milioni di conti finanziari, per un saldo complessivo di 456 miliardi di euro. Questi numeri riguardano il sistema di scambio dei conti finanziari già esistente e non devono essere presentati come dati relativi alle criptovalute. Servono invece a documentare la scala raggiunta dalla cooperazione fiscale e il motivo per cui il Governo francese intende estenderne il funzionamento agli asset digitali. Per gli operatori e i contribuenti italiani, il provvedimento ha una rilevanza indiretta ma concreta. L’Italia partecipa al quadro europeo della direttiva DAC8, mentre l’approvazione degli strumenti internazionali da parte degli altri Stati può ampliare la disponibilità di informazioni provenienti da intermediari esteri. Ciò non significa che la decisione del Senato francese introduca autonomamente nuovi obblighi fiscali per i residenti italiani: le regole nazionali devono essere ricostruite sulla base della legislazione italiana ed europea applicabile. Il cambiamento centrale è il passaggio dalla raccolta nazionale alla condivisione sistematica dei dati sulle operazioni crypto. La Francia ha compiuto un ulteriore passaggio parlamentare, ma l’efficacia definitiva dipenderà dal completamento dell’iter legislativo e dall’effettiva attuazione degli accordi tra le giurisdizioni. Per chi utilizza piattaforme internazionali, il 2027 segnerà l’inizio previsto di una maggiore capacità delle autorità fiscali di confrontare le operazioni dichiarate con le informazioni raccolte all’estero.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.