📌 In Sintesi
- 2.600 miliardi di dollari all’anno: secondo il modello di Boston Consulting Group, questa è la spesa finale necessaria nel 2030 per sostenere economicamente l’infrastruttura globale AI.
- Le aziende dovrebbero pagare la quota maggiore: BCG attribuisce circa 1.800 miliardi ai clienti enterprise, 366 miliardi ai consumatori, 204 miliardi all’utilizzo interno degli hyperscaler e 200 miliardi alle tecnologie emergenti.
- Scenario, non previsione garantita: il modello presuppone crescita della domanda, riallocazione dei bilanci IT e nuovi servizi commerciali. Se questi ricavi non arriveranno, aumenteranno pressioni sui prezzi e perdite degli operatori.
L’intelligenza artificiale sta costruendo un’infrastruttura così costosa da richiedere, entro il 2030, un mercato finale capace di sostenere circa 2.600 miliardi di dollari di spesa ogni anno. È la conclusione economica di uno studio pubblicato il 29 ottobre 2026 da Boston Consulting Group (BCG), che prova a rispondere alla domanda fondamentale della corsa ai data center: chi pagherà il capitale investito in acceleratori, energia e reti? Il rapporto non considera inevitabile una crisi, anzi sostiene che raggiungere quella dimensione commerciale sia plausibile. Ma il calcolo è costruito su ipotesi di crescita e redditività, non su contratti già firmati. Il problema riguarda soprattutto il trasferimento del costo dell’infrastruttura verso aziende, consumatori e nuovi mercati. Senza una domanda finale adeguata, il valore industriale dell’AI non basterà a garantire il rendimento finanziario promesso agli investitori.
Cosa leggere
Leggi anche: La bolla AI non può fermarsi: data center e debito tengono gli USA in ostaggio
BCG calcola 2.600 miliardi di spesa AI annuale, non 2.600 miliardi di nuovi investimenti
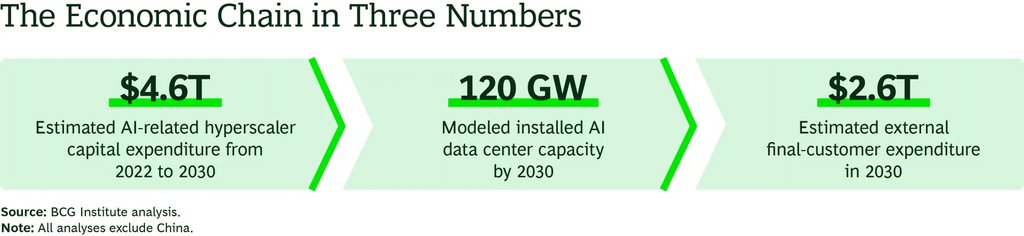
Lo studio Who Will Pay the $2.6 Trillion AI Infrastructure Bill? parte dall’espansione prevista delle infrastrutture AI e costruisce un modello dei costi che dovranno essere coperti nel 2030. La prima componente comprende ammortamento delle apparecchiature, ritorno atteso dagli investitori e spese operative, comprese energia, manutenzione e strutture fisiche. Questa voce raggiunge circa 2.270 miliardi di dollari. Aggiungendo i costi delle aziende che sviluppano e distribuiscono i modelli, il fabbisogno sale a 2.320 miliardi. BCG introduce poi un margine operativo illustrativo del 10% sui ricavi provenienti dai clienti esterni, arrivando a una necessità economica complessiva di circa 2.550 miliardi, arrotondata a 2.600 miliardi. Non si tratta di un investimento cumulativo e nemmeno del fatturato AI già realizzato: è la dimensione annua del mercato finale che, nelle ipotesi del modello, consentirebbe di remunerare l’intero sistema.
Le imprese dovrebbero finanziare 1.800 miliardi, i consumatori 366 miliardi
Secondo BCG, le aziende dovrebbero sostenere circa 1.800 miliardi di dollari, molto più di ogni altra categoria. Una parte deriverebbe dalla riallocazione dei budget informatici già esistenti: il rapporto ipotizza 857 miliardi spostati da altre tecnologie verso soluzioni AI. Altri 937 miliardi richiederebbero invece spese aggiuntive. Il presupposto è che le imprese considerino l’intelligenza artificiale sufficientemente utile da aumentare gli acquisti di software, servizi e automazione. Per i consumatori, il fabbisogno stimato è di 366 miliardi. Qui BCG individua tre possibili fonti: abbonamenti diretti, pubblicità e commissioni sul commercio gestito dagli agenti AI. La quota associata alle applicazioni acquistate direttamente dagli utenti sarebbe relativamente modesta: circa 37 miliardi nello scenario illustrativo. Il resto dipenderebbe soprattutto dalla capacità delle piattaforme di monetizzare intermediazione commerciale e spazi pubblicitari.
È un passaggio centrale anche per l’economia digitale. Se la sostenibilità dell’AI dipenderà sempre più da pubblicità e commissioni, i fornitori di agenti potranno competere con gli intermediari attuali per conquistare una quota dei ricavi generati dalle transazioni. Il rapporto considera questa evoluzione possibile, ma ammette che il comportamento dei consumatori e il successo commerciale dei nuovi intermediari restano incerti.
Cinque hyperscaler potrebbero investire 4.600 miliardi entro il 2030
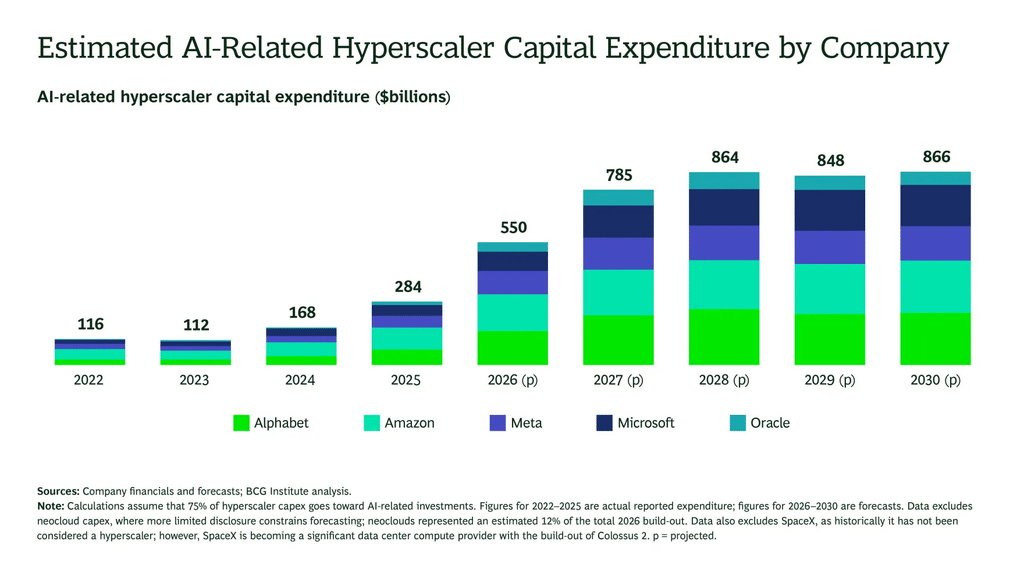
La dimensione dei costi nasce soprattutto dalla costruzione dei data center. BCG stima che Amazon, Alphabet, Meta, Microsoft e Oracle possano impegnare complessivamente circa 4.600 miliardi di dollari in investimenti AI fra il 2022 e il 2030, di cui quasi 3.900 miliardi dopo il 2025. Sono valori previsionali cumulativi, diversi dalla spesa annua finale di 2.600 miliardi.
Il modello assegna inoltre 204 miliardi all’utilizzo interno di AI da parte degli hyperscaler e circa 200 miliardi a tecnologie emergenti, comprese applicazioni della Physical AI. Questi segmenti dovrebbero contribuire a sostenere l’infrastruttura anche senza corrispondere necessariamente a vendite tradizionali di servizi cloud. La questione si collega alla pressione finanziaria già osservata su CoreWeave e sul costo crescente del debito delle neocloud. Un grande portafoglio contratti può rassicurare gli investitori, ma realizzare i data center richiede capitale prima che tutta la capacità venga utilizzata e pagata.
Continua con:
Drax e Brookfield, 20 miliardi per i data center AI: Cipher abbandona il mining
OpenAI prevede quasi 280 miliardi di cash burn: il compute divora la crescita
La bolla AI dipenderà dalla domanda reale, non soltanto dalla potenza installata
BCG sostiene che il fabbisogno calcolato sia economicamente raggiungibile, considerando la crescita dei budget tecnologici e la possibile espansione degli utilizzi. Ma riconosce anche che, se la domanda non si materializzasse, gli operatori potrebbero affrontare guerre dei prezzi e perdite sia nel livello dei modelli sia in quello dei data center. La sostenibilità dipenderà quindi dall’utilizzo effettivo delle GPU, dal prezzo dei servizi e dalla capacità dei clienti di ottenere benefici misurabili. Il punto più delicato è che la spesa delle aziende non coincide necessariamente con nuova ricchezza prodotta. Una parte può provenire dalla sostituzione di software e servizi precedenti. La crescita dell’AI potrebbe quindi convivere con una redistribuzione dei ricavi fra fornitori, anziché generare un aumento equivalente del valore economico complessivo. Il calcolo di BCG non certifica la bolla e non la smentisce. Identifica il livello di domanda necessario a sostenere il sistema e rende verificabile una domanda che per troppo tempo è rimasta sullo sfondo: chi pagherà davvero la quantità di intelligenza artificiale che l’industria sta costruendo?
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.