📌 In Sintesi
- Qualcomm registra un calo del 26% nei ricavi dei chip per smartphone. Nel quarto trimestre fiscale 2026 il segmento scende a 5,14 miliardi di dollari, mentre i ricavi complessivi diminuiscono dell’8% a 10,32 miliardi.
- I data center diventano la nuova scommessa industriale. Qualcomm conferma l’obiettivo di 5 miliardi di dollari di ricavi nel settore durante l’esercizio fiscale 2027, sostenuta anche dalla collaborazione con Amazon.
- Aumentano i costi dei semiconduttori e Qualcomm interviene sui prezzi. La società cita rincari nella produzione dei wafer, nell’assemblaggio, nel packaging avanzato e nelle memorie, prevedendo benefici sui margini nella seconda metà del 2027 fiscale.
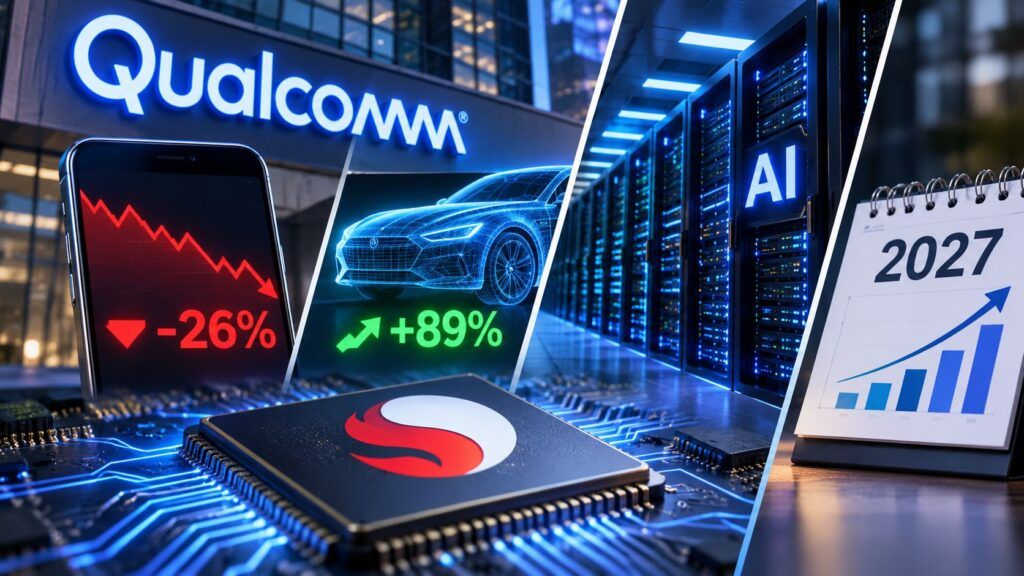
Qualcomm perde il 26% dei ricavi nel settore dei chip per smartphone e accelera la trasformazione industriale verso data center, intelligenza artificiale e automotive. I risultati finanziari pubblicati il 4 novembre 2026 mostrano un quarto trimestre fiscale con 10,32 miliardi di dollari di fatturato, in diminuzione dell’8% rispetto allo stesso periodo dell’anno precedente, mentre il segmento handset scende a 5,14 miliardi di dollari. La crescita dell’automotive, che raggiunge quasi 2 miliardi di dollari con un aumento dell’89%, non basta a impedire la contrazione complessiva. Il CEO Cristiano Amon indica però un obiettivo preciso per il prossimo esercizio fiscale: 5 miliardi di dollari di ricavi dai data center, un traguardo ancora da raggiungere che segna il tentativo di ridurre la dipendenza dal mercato degli smartphone. Nel frattempo, Qualcomm conferma di intervenire sui prezzi dei propri prodotti per compensare i costi crescenti della filiera dei semiconduttori.
Cosa leggere
Qualcomm perde l’8% dei ricavi trimestrali: gli smartphone trascinano il calo
Nel comunicato ufficiale sui risultati del quarto trimestre e dell’esercizio fiscale 2026, Qualcomm registra 10,322 miliardi di dollari di ricavi GAAP, contro gli 11,270 miliardi dell’anno precedente. Il dato più significativo riguarda la divisione dei chip per smartphone, che passa da 6,961 a 5,137 miliardi di dollari, perdendo il 26% su base annua. È una flessione dei ricavi del segmento, non una misura diretta della diminuzione delle unità vendute. Il risultato annuale evidenzia una pressione più ampia: nell’intero esercizio fiscale 2026 Qualcomm fattura 43,12 miliardi di dollari, il 3% in meno rispetto ai 44,28 miliardi del 2025. Anche i margini della divisione QCT, che comprende i semiconduttori, risentono del cambiamento: il rapporto tra utile ante imposte e ricavi trimestrali scende dal 29% al 24%.
Un ulteriore elemento riguarda la redditività. L’utile netto annuale GAAP sale a 13,63 miliardi di dollari, ma comprende un beneficio fiscale di 5,7 miliardi legato al rilascio di una precedente rettifica di valutazione sulle imposte differite. Il confronto con gli utili non-GAAP restituisce quindi un quadro differente: il risultato annuale rettificato scende del 15%, da 13,30 a 11,31 miliardi di dollari. L’aumento dell’utile contabile non corrisponde a una crescita equivalente della redditività operativa. La contrazione del mercato smartphone emerge così come il principale problema industriale da affrontare, mentre la diversificazione deve ancora compensare completamente la perdita di fatturato del settore tradizionale.
I costi dei semiconduttori aumentano e Qualcomm conferma interventi sui prezzi
La pressione sulla redditività è accompagnata da un aumento dei costi di produzione che Qualcomm descrive come esteso a tutta la filiera. Nel documento finanziario l’azienda cita espressamente wafer, assemblaggio, test, packaging avanzato, memorie e altri materiali. Per affrontare queste condizioni conferma di avere avviato iniziative di adeguamento dei prezzi dei propri prodotti e prevede che il loro effetto completo sui margini lordi QCT emerga nella seconda metà dell’esercizio fiscale 2027. Non vengono però pubblicate percentuali uniformi di aumento per tutte le famiglie Snapdragon, né viene stabilito un incremento automatico dei prezzi al pubblico degli smartphone. Il documento ufficiale conferma quindi la strategia di revisione dei prezzi, senza consentire di quantificare un rincaro identico per ogni processore.
La comunicazione finanziaria rafforza un tema già emerso nei mesi precedenti, quando erano circolate indicazioni su possibili aumenti a doppia cifra dei chip destinati ai produttori di dispositivi. L’articolo sui rincari dei processori Snapdragon e sulle conseguenze per i produttori aveva già ricostruito le pressioni sulla catena di fornitura. La novità del 4 novembre è che Qualcomm riconosce ufficialmente la crescita generalizzata dei costi e gli interventi sul listino. Per i produttori Android, l’effetto finale dipenderà dai contratti di fornitura, dalla composizione dei dispositivi e dalle decisioni commerciali dei singoli marchi, senza che il comunicato permetta di stabilire oggi aumenti precisi per il mercato italiano.
Leggi anche: Samsung S27 affronta rincari Snapdragon e prepara nuove alleanze AI
I data center AI diventano la scommessa da 5 miliardi di dollari
La risposta strategica di Cristiano Amon consiste nell’accelerare lo sviluppo delle attività esterne al mercato degli smartphone. Qualcomm conferma che i ricavi dei settori non-handset dovrebbero crescere di oltre il 60% nell’esercizio fiscale 2027 e ribadisce l’obiettivo di 5 miliardi di dollari dai data center nello stesso periodo. Si tratta di previsioni aziendali, non di ricavi già realizzati. La prospettiva si appoggia alla costruzione di una nuova offerta per l’inferenza AI, nella quale Qualcomm intende valorizzare la propria esperienza nella progettazione di processori efficienti dal punto di vista energetico. Il mercato di riferimento comprende infrastrutture cloud, acceleratori, processori per server e semiconduttori personalizzati, con requisiti diversi da quelli dei dispositivi mobili.
La strategia trova un riscontro concreto nella collaborazione pluriennale annunciata con Amazon per sviluppare semiconduttori personalizzati destinati ai data center AI e soluzioni di connettività ottica fino a 1,6 Tbps. Qualcomm lavora inoltre alla famiglia Dragonfly e alla tecnologia High Bandwidth Compute, progettata per affrontare i limiti energetici e di trasferimento dei dati nelle applicazioni AI. L’evoluzione delle architetture di memoria era già stata esaminata nell’approfondimento su Qualcomm HBC e la sfida alle memorie HBM per l’inferenza. Il passaggio decisivo sarà trasformare collaborazioni e roadmap tecnologiche in ricavi commerciali effettivi, perché il traguardo annunciato per il 2027 dipende dall’esecuzione dei programmi e dalla domanda dei clienti.
Automotive a +89% e IoT in crescita: i nuovi mercati non compensano ancora gli smartphone
Nel quarto trimestre Qualcomm ottiene un risultato particolarmente positivo nel settore automotive, con ricavi pari a 1,99 miliardi di dollari contro 1,05 miliardi dell’anno precedente, una crescita dell’89%. Anche l’Internet of Things migliora, passando da 1,81 a 1,89 miliardi, con un incremento del 4%. Complessivamente, automotive e IoT mostrano una crescita significativa, ma il loro aumento non assorbe interamente la contrazione dei chip per smartphone. Il dato fotografa una trasformazione ancora incompleta: Qualcomm ha costruito attività capaci di crescere fuori dal mobile, ma continua a dipendere in misura rilevante dalle condizioni economiche e commerciali del mercato handset.
La diversificazione si estende anche alle infrastrutture di telecomunicazione. Il recente accordo tra Qualcomm e SpaceX per la rete terrestre Starlink Mobile 5G costituisce un altro esempio dell’espansione verso mercati differenti dai processori per telefoni. Non è però corretto attribuire automaticamente a questo contratto una quota dei ricavi trimestrali o dell’obiettivo data center, perché si tratta di iniziative industriali distinte. Automotive, IoT, telecomunicazioni e AI rappresentano le direttrici della diversificazione, ma i risultati pubblicati dimostrano che gli smartphone rimangono ancora determinanti per l’equilibrio economico del gruppo.
Continua con: Data center USA a 85 miliardi l’anno: la bolla AI entra nel cemento
Qualcomm affronta il 2027 tra prezzi più alti e dipendenza dall’intelligenza artificiale
Per il primo trimestre fiscale 2027 Qualcomm prevede ricavi compresi tra 10,4 e 11,2 miliardi di dollari e un utile rettificato per azione tra 2,15 e 2,35 dollari. La previsione include già il contributo delle attività data center, mentre i benefici degli interventi sui prezzi dovrebbero manifestarsi pienamente soltanto nei trimestri successivi. Il quadro resta quindi caratterizzato da due dinamiche opposte: la pressione sui costi e sulle vendite dei chip per smartphone, da una parte, e la crescita attesa delle infrastrutture AI, dall’altra. I risultati automotive confermano che la diversificazione sta producendo ricavi, ma la trasformazione dei data center in un’attività da 5 miliardi di dollari rimane una previsione da verificare nei prossimi bilanci.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.