📌 In sintesi
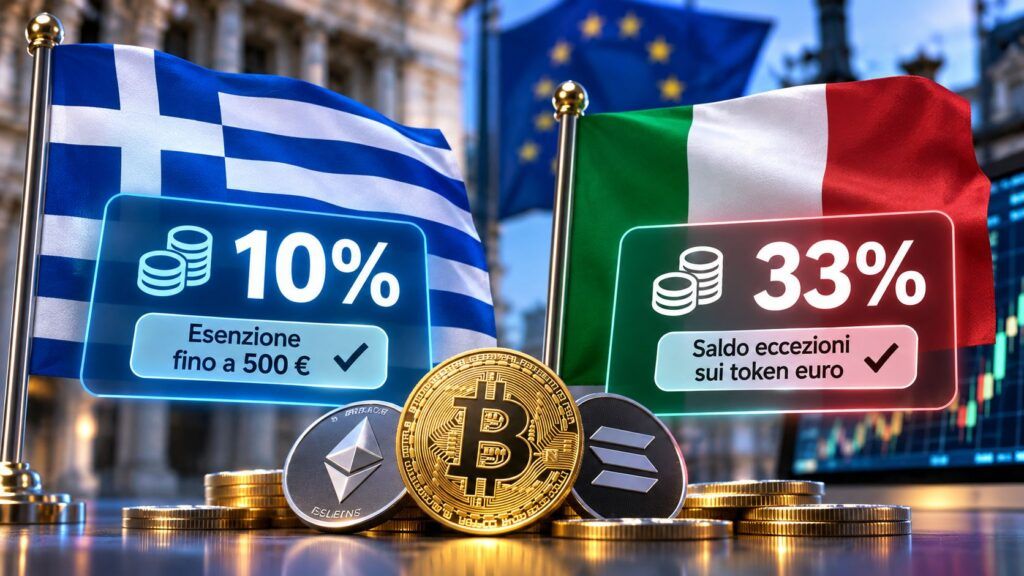
- La Grecia introduce il 10% sulle plusvalenze crypto. Il Parlamento approva il provvedimento il 5 novembre 2026; i guadagni annuali fino a 500 euro sono esenti.
- Staking e prestiti hanno un trattamento distinto. Il quadro illustrato dal ministero greco prevede il 15% per rendimenti assimilati agli interessi e non considera imponibile il semplice scambio tra criptoattività.
- L’Italia mantiene il 33% ordinario nel 2026. Il 26% continua ad applicarsi a specifici token di moneta elettronica denominati in euro, secondo le condizioni previste dalla legislazione nazionale.
La Grecia approva una nuova tassazione delle criptovalute con aliquota del 10% sulle plusvalenze, introducendo una disciplina organica per un mercato che finora non disponeva di un quadro fiscale altrettanto definito. Il Parlamento greco ha approvato il provvedimento il 5 novembre 2026, confermando anche l’esenzione per i guadagni annuali fino a 500 euro. La decisione apre un confronto inevitabile con l’Italia, dove dal 1° gennaio 2026 l’aliquota ordinaria sui redditi derivanti dalle criptoattività è salita al 33%, con una disciplina particolare al 26% per determinati token di moneta elettronica denominati in euro. Ma limitarsi a contrapporre due percentuali sarebbe riduttivo: Atene interviene anche sulla determinazione del costo di acquisto, sulle operazioni fra criptovalute e sui rendimenti prodotti dalle attività decentralizzate.
Cosa leggere
Atene approva il 10% e cerca di fare emergere un mercato difficile da misurare
Il voto del 5 novembre 2026 segna il passaggio parlamentare decisivo della riforma fiscale greca sulle criptovalute. Secondo quanto confermato da Reuters, il Parlamento ha approvato l’imposta del 10% sui guadagni in conto capitale, riconoscendo un’esenzione per le plusvalenze annuali fino a 500 euro. Il governo non è ancora in grado di stimare con precisione il gettito atteso, perché gran parte degli investitori greci utilizza piattaforme localizzate all’estero e la dimensione effettiva del mercato nazionale resta difficilmente ricostruibile. Il problema non è quindi soltanto stabilire quanto tassare, ma riportare le operazioni su un terreno fiscalmente riconoscibile e verificabile. Il ministero greco dell’Economia e delle Finanze aveva già presentato il 7 ottobre l’impianto della riforma, inserendola in un disegno più ampio relativo al settore finanziario, alla tutela dei debitori e alla vigilanza degli intermediari. La scelta del 10% non rappresenta una semplice misura promozionale per attirare investitori: punta anche a colmare un vuoto normativo che rendeva incerti il trattamento delle operazioni e i criteri di determinazione del reddito. Le disposizioni attuative sulla trasparenza e sui controlli devono ancora essere precisate, perciò l’approvazione parlamentare non va confusa con la completa definizione delle procedure applicative.
Come si calcolano le plusvalenze e cosa succede agli scambi tra crypto
L’impianto illustrato dal ministero greco prevede che la plusvalenza delle persone fisiche venga determinata, in linea generale, come differenza fra prezzo di acquisto e prezzo di cessione. Sono previsti criteri per documentare le operazioni e ricostruire il costo medio quando un investitore acquisisce la stessa criptoattività in momenti differenti. Quest’ultimo aspetto è fondamentale per chi accumula Bitcoin o altri asset attraverso acquisti periodici: senza una regola di valorizzazione, due contribuenti con identiche operazioni potrebbero ricostruire risultati fiscali differenti. Il governo intende quindi collegare un’aliquota relativamente contenuta a un metodo di calcolo maggiormente standardizzato. Un altro passaggio rilevante riguarda la permuta tra una criptovaluta e un’altra. Il modello greco presentato in consultazione stabilisce che il semplice scambio tra criptoattività non produca una plusvalenza imponibile al momento dell’operazione. Per chi gestisce un portafoglio con conversioni frequenti, questa distinzione può incidere sulla complessità amministrativa e sul momento nel quale emerge il reddito fiscalmente rilevante. Non equivale però a un’esenzione permanente: la disciplina deve comunque individuare il costo fiscale degli asset e i successivi eventi di realizzo. Anche sulla soglia di 500 euro occorre attendere i dettagli applicativi per stabilire senza ambiguità il trattamento dei guadagni superiori al limite.
Staking e finanza decentralizzata: rendimenti al 15%
Il 10% non è l’unica aliquota prevista dalla riforma. Il documento ministeriale distingue le plusvalenze ottenute dalla cessione degli asset dai rendimenti prodotti attraverso prestiti di criptoattività, fornitura di liquidità e staking. Per queste attività è indicata una tassazione del 15%, con assimilazione dei proventi agli interessi. Si tratta di una scelta importante perché riconosce la differenza economica fra l’aumento di valore di un token e il rendimento generato dalla sua messa a disposizione di un protocollo o di un sistema di validazione. La finanza decentralizzata presenta però meccanismi molto differenti fra loro. Lo staking può produrre ricompense periodiche; un prestito genera interessi; la liquidità depositata su una piattaforma può restituire compensi, token aggiuntivi e variazioni di valore della posizione. La classificazione fiscale di queste operazioni non può essere dedotta dalla sola etichetta commerciale del servizio. La riforma greca prova a definire una distinzione generale, ma saranno le regole di attuazione a chiarire le modalità di calcolo, valutazione e dichiarazione dei diversi rendimenti. È proprio questa parte tecnica, oltre all’aliquota del 10%, a determinare quanto il nuovo regime sarà realmente semplice per gli investitori.
Leggi anche: Lettonia, sanatoria crypto al 10%: in Italia le plusvalenze salgono al 33%.
Italia al 33%: la differenza con il 26% sui token in euro
In Italia, il comma 24 dell’articolo 1 della legge 207 del 2024, come modificato dalla legge di bilancio successiva, ha fissato per il 2026 l’aliquota ordinaria del 33% sulle plusvalenze e sugli altri proventi fiscalmente rilevanti derivanti dalle criptoattività. Il dato trova riscontro nella documentazione della Camera dei deputati e nella normativa fiscale. Per alcune operazioni riguardanti token di moneta elettronica denominati in euro è invece prevista l’aliquota del 26%, purché ricorrano i requisiti stabiliti dalla legge, tra cui l’ancoraggio stabile all’euro e le caratteristiche delle attività detenute a riserva. Il legislatore italiano chiarisce inoltre che la mera conversione tra euro e i token qualificati dalla disposizione, così come il rimborso al valore nominale, non costituisce di per sé un realizzo di plusvalenza o minusvalenza. Non significa però che qualsiasi stablecoin benefici automaticamente dell’aliquota ridotta o che ogni transazione possa essere considerata fiscalmente neutrale. La disciplina dipende dalle caratteristiche giuridiche e finanziarie del token. L’investitore residente fiscalmente in Italia non può scegliere il 10% greco soltanto utilizzando un exchange con sede ad Atene: la tassazione personale continua a dipendere dalle regole di residenza fiscale e dagli obblighi applicabili al contribuente.
Il caso lettone dimostra che due aliquote del 10% possono nascondere regimi diversi
La Grecia non è l’unico Paese europeo ad aver introdotto una misura crypto con una percentuale del 10%. La Lettonia ha previsto un meccanismo straordinario di regolarizzazione per le criptovalute già detenute, con un’imposta calcolata sul valore dichiarato secondo le condizioni della misura. L’apparente coincidenza numerica non deve trarre in inganno: un prelievo del 10% sul valore di un patrimonio dichiarato non coincide con un’imposta del 10% sul guadagno realizzato vendendo un asset. Cambiano la base imponibile, il momento del pagamento e la finalità del provvedimento. La differenza emerge anche osservando i regimi di investimento. Un’aliquota sulle plusvalenze interviene quando esiste un reddito da cessione; una sanatoria può invece essere finalizzata alla regolarizzazione di attività già possedute. Il nuovo quadro greco include inoltre la possibilità, prevista nell’impianto ministeriale, di dichiarare volontariamente determinate plusvalenze da operazioni precedenti entro un periodo di dodici mesi dalla pubblicazione della legge, nel rispetto delle condizioni fissate e senza le ordinarie penalità indicate dal provvedimento. La struttura del sistema fiscale è dunque più importante della percentuale utilizzata per pubblicizzarlo.
L’Unione europea controlla le transazioni, ma non stabilisce un’aliquota unica
L’Unione europea dispone di strumenti comuni per disciplinare i mercati delle criptoattività e rafforzare lo scambio di informazioni fiscali, ma non ha introdotto un’imposta uniforme sulle plusvalenze crypto. Il regolamento MiCA interviene sul perimetro di mercato e sugli operatori, mentre la direttiva DAC8 rafforza gli obblighi informativi e la cooperazione tra amministrazioni fiscali. La diversità delle aliquote nazionali continua quindi a convivere con un sistema europeo che rende progressivamente più visibili le attività svolte attraverso gli intermediari digitali. La Francia ha già affrontato il tema dello scambio automatico internazionale delle informazioni, con un voto parlamentare specifico sugli accordi collegati al quadro CARF. La maggiore tracciabilità non elimina le differenze di trattamento fra Stati, ma può rendere più complesso sottrarre redditi alla dichiarazione semplicemente spostando operazioni e account su piattaforme estere. Il vero conflitto europeo è fra integrazione dei controlli e frammentazione delle imposte: i dati possono circolare secondo regole sempre più coordinate, mentre il carico fiscale dipende ancora dal Paese e dal regime applicabile al contribuente.
Continua con:
Francia approva al Senato lo scambio fiscale dei dati crypto
Perché il governo “amico delle banche” tassa le criptovalute?.
La scelta greca apre un confronto politico anche per l’Italia
Il 10% greco pone una questione che supera l’attrattività fiscale di Atene. Se una tassazione più contenuta riesce ad accompagnarsi a regole certe, verifiche efficaci e maggiore dichiarazione spontanea, potrebbe offrire un modello diverso da quello fondato prevalentemente sull’aumento delle aliquote. Non esistono ancora dati sufficienti per stabilire che la riforma produrrà più gettito o una maggiore adesione fiscale: il suo rendimento effettivo dovrà essere misurato dopo l’applicazione delle nuove disposizioni. L’Italia affronta lo stesso problema da una prospettiva differente. L’aliquota ordinaria del 33% aumenta il prelievo sulle plusvalenze, ma la capacità di controllare i redditi, distinguere correttamente gli strumenti e offrire certezza agli investitori resta decisiva. Il confronto con la Grecia non dimostra automaticamente quale modello sia migliore. Mostra però una scelta politica precisa: mentre Atene cerca di formalizzare il mercato con un’imposta contenuta e regole specifiche, Roma conserva una pressione fiscale sensibilmente superiore. A decidere il risultato non sarà soltanto la percentuale scritta nella legge, ma il rapporto fra gettito, trasparenza, semplicità e fiducia dei contribuenti.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.