🪙 Punti chiave
- Symbiosis ha bloccato il bridge Bitcoin dopo il mint fraudolento di circa 46,1 miliardi di syBTC, ma l’attaccante ha monetizzato circa 291.000 euro.
- La Russia porta il rublo digitale nella distribuzione nazionale: 87.000 nuovi conti in dieci giorni e integrazione obbligatoria progressiva per banche e retailer.
- Negli USA il CLARITY Act arriva al voto con nuove regole etiche, mentre Strategy propone Bitcoin come asset di riserva per la finanza istituzionale.
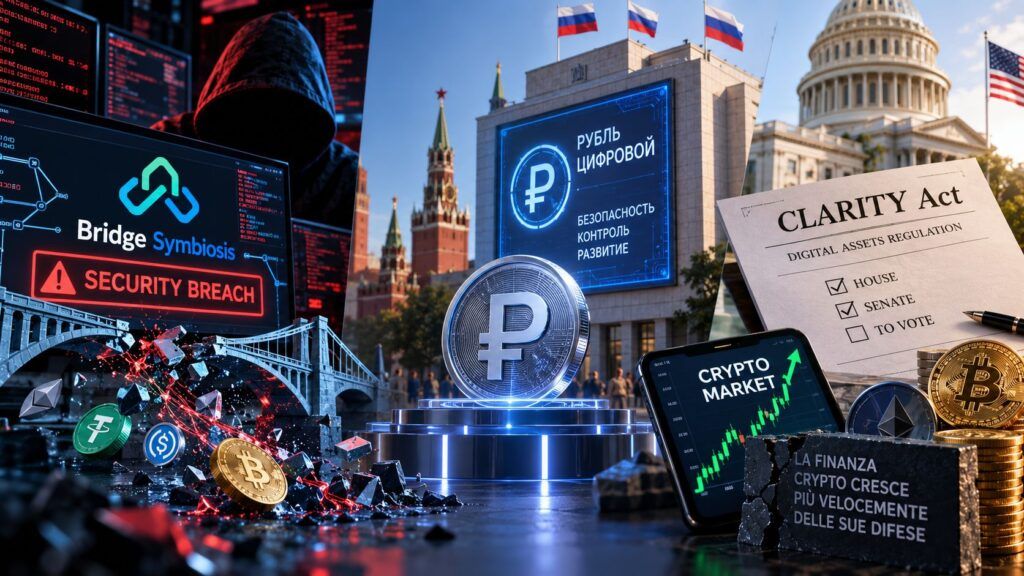
La finanza crypto sta diventando infrastruttura prima ancora di aver risolto alcuni dei propri problemi infrastrutturali. Nel giro di pochi giorni, il bridge Bitcoin di Symbiosis ha permesso la creazione di una quantità astronomica di syBTC senza copertura, la Russia ha portato il rublo digitale nella distribuzione nazionale, il Senato statunitense ha avvicinato il CLARITY Act a un voto decisivo e Strategy ha pubblicato una guida destinata a investitori e allocatori di capitale che presenta Bitcoin come potenziale riserva globale. Non sono quattro storie separate. Descrivono la stessa trasformazione: blockchain, Bitcoin e moneta digitale stanno entrando nel perimetro della finanza istituzionale, ma sicurezza, governance e controllo dell’infrastruttura diventano tanto più importanti quanto aumenta il capitale che vi transita.
Cosa leggere
Symbiosis ha creato 46 miliardi di syBTC senza avere 46 miliardi di Bitcoin
L’incidente più clamoroso riguarda Symbiosis Finance e il suo bridge Bitcoin. L’11 settembre un attaccante ha sfruttato una vulnerabilità nel contratto BridgeV2, inducendo il sistema ad accettare una richiesta di ricezione firmata e a generare circa 2^62 unità raw di syBTC. Considerando gli otto decimali del token, il risultato corrisponde a un valore nominale di circa 46,1 miliardi di syBTC non coperti. L’enormità del numero rischia però di nascondere il dettaglio economicamente più importante: l’attaccante non disponeva realmente di decine di miliardi di Bitcoin spendibili. Secondo l’alert originario pubblicato da Blockaid, una parte della posizione è stata convertita attraverso Uniswap V4 ottenendo circa 4,39 WBTC, per un controvalore di circa 291.000 euro al cambio attuale. Symbiosis ha quindi confermato pubblicamente l’incidente e fermato le rotte BTC, lasciando operative le altre route, mentre circa 15 BTC sono stati recuperati e messi sotto controllo multisig.
Il dato rilevante non è quindi soltanto la quantità nominale coniata, ma la rottura della relazione uno-a-uno tra asset rappresentato e garanzia sottostante. Un wrapped asset acquista valore perché il mercato presume che dietro la rappresentazione esista una quantità equivalente dell’asset reale oppure un meccanismo sufficientemente robusto da garantirne il riscatto. Quando un bridge accetta un messaggio non valido e produce token senza collateral, quella proprietà sparisce istantaneamente. La liquidità disponibile sui mercati secondari determina poi quanto valore reale l’attaccante riesca effettivamente a estrarre prima che arbitraggisti, protocolli e operatori blocchino il percorso. È lo stesso problema strutturale emerso nei recenti attacchi contro bridge e stablecoin, dove la sicurezza del messaggio cross-chain diventa il vero punto di fallimento dell’asset rappresentato. La blockchain di destinazione può quindi funzionare perfettamente e il token può rispettare formalmente le proprie regole: se l’oracolo logico che autorizza il mint è compromesso, il ledger registra correttamente un valore che non dovrebbe esistere.
Il problema dei bridge non è Bitcoin ma la fiducia aggiunta sopra Bitcoin
Il caso Symbiosis evidenzia anche una distinzione spesso oscurata dalla parola “Bitcoin”. syBTC non è Bitcoin nativo e WBTC non coincide con BTC conservato direttamente sulla rete Bitcoin. Sono rappresentazioni che introducono contratti, custodi, messaggistica inter-chain, validatori e meccanismi di mint e burn. Ogni livello aggiunto amplia la superficie di attacco. L’incidente assume un peso maggiore perché arriva dopo altri problemi recenti nelle infrastrutture che portano Bitcoin fuori dal proprio layer nativo: la falla non deve necessariamente compromettere il consenso di Bitcoin per distruggere la copertura economica di un asset che pretende di rappresentarlo.
È il paradosso della crescente finanziarizzazione delle criptovalute. Per utilizzare Bitcoin nella DeFi, come collaterale su altre blockchain o dentro strumenti programmabili, occorre quasi sempre costruire un livello di astrazione che reintroduce intermediari tecnici. Il risultato può essere più funzionale ma non necessariamente più trustless. Il rischio si sposta dal protocollo Bitcoin al bridge, dal bridge al contratto, dal contratto ai firmatari e infine alla liquidità disponibile per assorbire token creati illegalmente. I 46,1 miliardi di syBTC mostrano in forma estrema questo fenomeno: il sistema ha potuto generare una passività nominale gigantesca, ma il danno monetizzabile è rimasto limitato dalla velocità con cui l’attaccante è riuscito a trasformarla in asset realmente liquidi.
Leggi anche: Crypto tra bug AI e rischio quantistico: wallet, custodia e mercati cambiano pelle
La Russia porta il rublo digitale dalla sperimentazione alla distribuzione nazionale
Sul versante opposto rispetto alla DeFi, la Russia sta costruendo una forma di denaro digitale nella quale l’intermediario centrale non viene eliminato ma reso ancora più esplicito. Dal 1° settembre 2026 il rublo digitale è entrato nella fase di distribuzione nazionale dopo anni di sperimentazione. La Banca di Russia ha confermato l’apertura dell’infrastruttura ai cittadini attraverso le applicazioni delle banche partecipanti: il wallet viene aperto sulla piattaforma della banca centrale, una persona può disporre di un solo conto in rubli digitali e i privati possono trasferirvi dai conti bancari fino a 300.000 rubli al mese.
La governatrice Elvira Nabiullina ha indicato che nei primi dieci giorni sono stati aperti circa 87.000 conti, con oltre 50.000 operazioni. Il dato è ancora insufficiente per misurare un’adozione strutturale: la stessa governatrice ha riconosciuto che molti utenti stanno semplicemente provando il nuovo strumento. Più significativa è l’architettura imposta alla distribuzione. Le maggiori banche devono mettere a disposizione il servizio già dal settembre 2026 e i grandi retailer collegati agli istituti principali devono accettare la nuova forma di moneta; il perimetro viene poi ampliato progressivamente fino al 2028. La traiettoria completa la trasformazione già visibile nell’integrazione tra banche centrali, blockchain, depositi tokenizzati e nuove infrastrutture finanziarie.
Il rublo digitale è quindi quasi l’opposto concettuale di un bridge DeFi. Nel primo caso la fiducia viene distribuita tra smart contract e infrastrutture cross-chain; nel secondo l’emittente, il ledger e la piattaforma rimangono sotto il controllo della banca centrale. Entrambi, tuttavia, dimostrano la stessa cosa: quando la moneta diventa programmabile e viene trasferita attraverso infrastrutture digitali, la sicurezza del sistema non dipende soltanto dall’esistenza del token. Dipende da chi può emetterlo, da chi può autorizzare una transazione e dalla correttezza del livello software che registra la proprietà.
Il CLARITY Act arriva al passaggio politico più difficile
Negli Stati Uniti la trasformazione passa invece dalla regolamentazione. Il Digital Asset Market Clarity Act, H.R. 3633, si avvicina al voto procedurale previsto per il 15 settembre dopo mesi di trattative e una nuova revisione del testo. La partita non riguarda più soltanto la tradizionale divisione delle competenze tra SEC e CFTC. Il testo pubblicato dalla senatrice Cynthia Lummis introduce modifiche sostanziali sulla DeFi, sulla remunerazione delle stablecoin e soprattutto sui conflitti d’interesse dei titolari di cariche pubbliche. La versione aggiornata del CLARITY Act diffusa da Cynthia Lummis prevede tra l’altro che determinati interessi finanziari significativi in asset digitali debbano essere ceduti oppure collocati in un qualified blind trust. Il testo attribuisce inoltre poteri di enforcement anche agli attorney general statali in determinati casi. La modifica prova a rispondere direttamente alle obiezioni democratiche sui conflitti di interesse, diventate uno dei principali ostacoli all’accordo bipartisan.
Un secondo punto è forse ancora più interessante per l’architettura finanziaria. La bozza contiene un regulatory circuit breaker sulle remunerazioni delle payment stablecoin: se entro 18 mesi il segretario al Tesoro dovesse accertare un trasferimento sufficientemente grave dei depositi remunerati dalle community bank verso stablecoin, potrebbe introdurre restrizioni ai rendimenti offerti attraverso questi strumenti. È un passaggio che mostra quanto sia cambiato il dibattito. Il problema non è più semplicemente stabilire se una stablecoin sia legale: Washington sta già discutendo cosa accadrebbe al funding bancario se il denaro iniziasse a migrare in massa verso strumenti digitali remunerati. Il precedente confronto sul CLARITY Act e sulla definizione dei confini tra SEC, CFTC e mercato crypto aveva mostrato quanto il testo sia diventato centrale per la strategia statunitense sugli asset digitali. La nuova bozza compie un passo ulteriore: cerca di regolamentare non soltanto il mercato crypto, ma la competizione tra infrastruttura bancaria tradizionale e nuova infrastruttura monetaria digitale.
Strategy vuole trasformare Bitcoin da scommessa corporate a modello per allocatori di capitale
La quarta componente della trasformazione arriva da Strategy, l’ex MicroStrategy. La società non si limita più a comprare Bitcoin: tenta ormai di codificare e distribuire il proprio modello finanziario. La nuova Bitcoin Investor Guide pubblicata da Strategy è un documento di 21 pagine rivolto esplicitamente a investitori professionali, privati, banche, consulenti e capital allocator. La tesi centrale è ambiziosa: Bitcoin non sarebbe più soltanto un asset speculativo, ma la base potenziale di un nuovo mercato dei capitali digitali, attorno al quale costruire equity, credito, debito, derivati e forme di denaro. La guida distingue BTC detenuto direttamente da azioni di società-tesoreria, strumenti preferred, debito, derivati ed ETP. È una distinzione importante perché Strategy riconosce espressamente che il rischio non scompare quando Bitcoin viene trasformato in prodotto finanziario: si sposta. Custodia, leva, scadenze, seniority, rischio dell’emittente, tracking e liquidità possono produrre risultati molto differenti rispetto alla semplice detenzione dell’asset.
Anche i numeri fotografano la scala raggiunta. Strategy indicava 845.050 BTC in portafoglio al 7 settembre e utilizza ormai una struttura finanziaria nella quale Bitcoin non è soltanto una voce dell’attivo, ma la base di differenti strumenti di raccolta del capitale. È l’evoluzione del modello analizzato quando Bitcoin, Coinbase e Strategy avevano mostrato insieme opportunità e fragilità della nuova finanza crypto. La guida ha quindi anche un interesse evidente per la società che la pubblica: più il concetto di Bitcoin treasury diventa accettabile per investitori e corporate, più aumenta la legittimazione del modello costruito da Strategy.
Continua con:
- Wall Street accelera sulle crypto tra tokenizzazione, ETF e prediction market
- Zcash ETF supera 500 milioni e la finanza tradizionale aumenta l’esposizione agli asset digitali
La battaglia crypto non è più sul token ma su chi controlla l’infrastruttura
Symbiosis, rublo digitale, CLARITY Act e Strategy sembrano appartenere a mondi differenti, ma convergono su una domanda molto più importante del prezzo giornaliero di Bitcoin: chi controllerà l’infrastruttura attraverso cui circolerà il capitale digitale? Symbiosis mostra cosa succede quando il livello tecnico che garantisce la rappresentazione di un asset fallisce. La Russia risponde con il modello opposto, centralizzando emissione e ledger direttamente presso la banca centrale. Gli Stati Uniti cercano di definire per legge il confine tra mercato crypto, banche, stablecoin e autorità di vigilanza. Strategy prova infine a convincere il capitale privato che Bitcoin possa diventare il collaterale attorno al quale costruire una nuova gerarchia di strumenti finanziari. La maturazione del settore non elimina quindi il rischio originario delle criptovalute. Lo sposta dal token all’infrastruttura, dal protocollo all’intermediario e dal mercato alla governance. Più Bitcoin e blockchain entrano nei bilanci societari, nelle banche centrali e nella legislazione finanziaria, meno ha senso considerarli un ecosistema parallelo. Ma l’incidente Symbiosis ricorda anche il prezzo di questa integrazione: un’infrastruttura capace di rappresentare miliardi può produrre miliardi di valore fittizio con una singola autorizzazione sbagliata. Nel nuovo ciclo della finanza digitale, la scarsità dell’asset conta. La capacità di dimostrare che ciò che circola sopra quell’asset esista davvero conta ancora di più.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.