📌 In Sintesi
- Pontes permette di regolare asset tokenizzati direttamente in moneta di banca centrale collegando infrastrutture DLT private ai servizi dell’Eurosistema.
- Hana Bank usa Euroclear D-FMI per un bond digitale da 100 milioni di dollari con regolamento T+0 invece dei tradizionali tre-cinque giorni.
- Bitcoin supera 85.000 dollari con 648 milioni di short liquidati, mentre X porta in tribunale una rete accusata di produrre false notizie crypto.
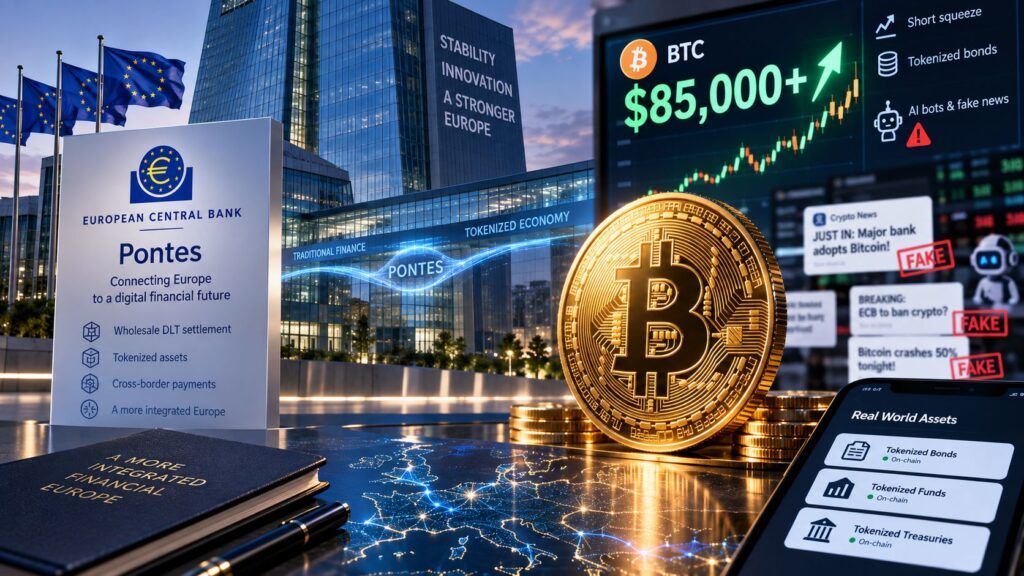
La blockchain sta entrando contemporaneamente in due mondi finanziari molto diversi. In Europa la BCE ha acceso Pontes, infrastruttura che permette di regolare transazioni wholesale su asset tokenizzati utilizzando direttamente moneta di banca centrale. In Corea del Sud Hana Bank ha utilizzato la piattaforma D-FMI di Euroclear per emettere un bond digitale da 100 milioni di dollari e comprimere il settlement a T+0. Nello stesso giorno Bitcoin ha superato temporaneamente gli 85.000 dollari, trascinato anche dalla liquidazione di circa 648 milioni di dollari di posizioni short sull’intero mercato crypto, mentre X ha citato in giudizio due utenti accusati di gestire una rete di account dedicati a false breaking news su Bitcoin. Sopra, l’infrastruttura finanziaria tradizionale sta incorporando la blockchain; sotto, il mercato resta governato anche da leva, velocità e manipolazione informativa.
Cosa leggere
Pontes porta il settlement DLT dentro la moneta della banca centrale
Il cambiamento più strutturale arriva dall’Eurosistema. La BCE ha lanciato Pontes il 21 settembre come primo elemento operativo della propria strategia per la finanza tokenizzata, collegando infrastrutture di mercato basate su DLT ai servizi TARGET e permettendo quindi che la gamba monetaria della transazione venga regolata in central bank money. Fonte primaria BCE su Pontes Non è un euro digitale retail e non sostituisce depositi tokenizzati o stablecoin: serve a fornire all’ingrosso lo stesso asset di regolamento privo di rischio utilizzato dalla finanza tradizionale, evitando che un titolo su blockchain debba essere necessariamente pagato con una passività privata. È il passaggio operativo di un percorso già visibile quando BCE e BRI avevano iniziato a portare la finanza tradizionale direttamente sulle infrastrutture on-chain. Nei test condotti nel 2024 l’Eurosistema aveva processato circa 1,6 miliardi di euro attraverso cinquanta sperimentazioni in nove giurisdizioni. Pontes prende quella fase sperimentale e la trasforma in un servizio utilizzabile da banche e operatori DLT già onboarded, tra cui Deutsche Bank, Société Générale, Santander, Clearstream e SWIAT.
Leggi anche: Stablecoin delle banche e azioni 24/7 portano la finanza tradizionale sui binari crypto
La BCE vuole diventare anche investitore in titoli tokenizzati
La trasformazione non si ferma al settlement. La stessa BCE ha avviato i lavori preparatori per investire una piccola quota del proprio portafoglio in titoli tokenizzati, concentrandosi inizialmente su strumenti denominati in euro emessi da governi, agenzie pubbliche e istituzioni sovranazionali europee. Fonte primaria BCE sugli investimenti tokenizzati Gli acquisti verrebbero regolati attraverso Pontes, permettendo alla banca centrale di sperimentare direttamente execution, settlement e portfolio management su infrastrutture DLT. Questo riduce ulteriormente la distanza tra “crypto” e mercato finanziario tradizionale. Quando NYSE, Visa e le grandi infrastrutture di mercato hanno iniziato a tokenizzare asset e credito, la blockchain aveva già smesso di essere sinonimo esclusivo di criptovalute permissionless. Pontes compie però un passaggio ulteriore: porta dentro la DLT l’asset che chiude definitivamente la transazione, cioè la moneta della banca centrale.
Hana Bank dimostra che il vantaggio può essere semplicemente eliminare tre giorni
Il bond digitale di Hana Bank rende più concreta la questione. La banca sudcoreana ha emesso attraverso Euroclear D-FMI un’obbligazione in valuta estera da 100 milioni di dollari con durata quinquennale. Standard Chartered ha agito come sole bookrunner. La caratteristica più importante non è che il titolo sia “su blockchain”, ma che assegnazione e pagamento siano stati gestiti sulla DLT permettendo un settlement T+0, contro i tre-cinque giorni lavorativi indicati per una normale emissione comparabile. È la stessa direzione già osservabile quando Bitcoin ETF, banche e titoli tokenizzati hanno iniziato a convergere nella stessa infrastruttura finanziaria. La DLT non deve necessariamente sostituire Euroclear o le banche: nel modello Hana viene incorporata dentro la loro infrastruttura. Gli investitori possono continuare a utilizzare account e sistemi esistenti mentre il registro condiviso riduce riconciliazioni e tempi intermedi. Il vantaggio competitivo non è quindi “decentralizzare Wall Street”, ma rimuovere passaggi amministrativi da una macchina finanziaria che resta istituzionale.
Bitcoin sopra 85.000 dollari mostra l’altra faccia del mercato on-chain
Lo stesso 21 settembre Bitcoin ha raggiunto un massimo intraday intorno a 85.100 dollari, con una crescita superiore al 5% nelle 24 ore. Ma una parte importante dell’accelerazione deriva da una dinamica meno strutturale: circa 648 milioni di dollari di posizioni short crypto sono state liquidate in un giorno, costringendo chi aveva scommesso sul ribasso a comprare per chiudere le posizioni. L’open interest, invece di diminuire dopo il deleveraging, è contemporaneamente aumentato. Questo indica che nuovi trader hanno continuato ad aprire esposizioni mentre altri venivano espulsi dal mercato. È la differenza tra domanda spot e short squeeze. Il prezzo può iniziare a salire grazie ad acquisti reali, ma attraversando livelli nei quali si concentra molta leva ribassista può autoalimentarsi: le liquidazioni generano acquisti forzati, gli acquisti spingono ancora il prezzo, nuovi stop vengono colpiti. La precedente fase in cui gli ETF avevano assorbito quasi un miliardo mentre le whale accumulavano profitti aveva già mostrato quanto sia difficile leggere Bitcoin limitandosi al movimento giornaliero del prezzo. Derivati, ETF, wallet di grandi dimensioni e liquidità spot possono raccontare storie differenti nello stesso momento.
X porta in tribunale il modello della fake breaking news finanziaria
La volatilità rende ancora più importante un quarto elemento: l’informazione. X ha citato in giudizio Vivek Kumar Sen e Zmyang Sherpa, accusandoli di avere gestito nove account coordinati che pubblicavano false breaking news su Bitcoin e finanza per generare engagement e ottenere pagamenti dal programma creator. Secondo la causa, gli account avrebbero diffuso headline quasi identiche a pochi secondi di distanza, utilizzando anche reti di like, repost e risposte per simulare attenzione organica. Tra le affermazioni contestate compaiono presunti acquisti di Bitcoin da parte di grandi istituzioni finanziarie e altre notizie capaci di generare rapidamente interazioni in un mercato nel quale ogni rumor può essere trasformato in segnale operativo da bot, aggregatori e trader. È il lato informativo dello stesso problema affrontato dai prediction market e dai mercati crypto sempre più automatizzati: quando prezzo e informazione viaggiano alla velocità delle API, pochi minuti di falsa credibilità possono avere valore economico.
Continua con:
Crypto tra OrionX, ETF e tokenizzazione: la finanza on-chain entra nella prova di maturità
Bitcoin entra nella finanza globale tra G20, trading 24/7 e corsa quantum-safe
La blockchain istituzionale elimina intermediari tecnici ma non elimina il rischio finanziario
Pontes e il bond Hana mostrano che la blockchain può produrre valore anche senza l’ideologia crypto: settlement più rapido, registri sincronizzati, automazione e meno riconciliazioni. Bitcoin e la bot farm mostrano invece che l’esistenza di un registro trasparente non rende automaticamente trasparente il mercato che gli cresce intorno. Leverage, liquidazioni, contenuti falsi e incentivi degli algoritmi continuano a influenzare il comportamento degli operatori. La convergenza tra i due mondi sarà quindi meno romantica di quanto immaginato durante i primi anni della blockchain. Le banche centrali non stanno cedendo il controllo della moneta alla decentralizzazione; stanno incorporando la DLT dentro infrastrutture regolamentate. Allo stesso tempo Bitcoin non diventa automaticamente un mercato maturo soltanto perché entra nei portafogli istituzionali. La vera normalizzazione della blockchain è proprio questa: smette di essere un sistema finanziario alternativo e diventa una tecnologia utilizzata tanto dalla BCE quanto da un trader con leva 20x.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.