📌 In Sintesi
- I pagamenti x402 regolati su XRP Ledger attraverso t54 hanno superato 10 milioni e sono arrivati a ridosso dei 12 milioni in pochi giorni.
- XRP Ledger porta verso l’attivazione PermissionDelegationV1_1, separando il potere di eseguire operazioni dal controllo completo degli account.
- Stablecoin, autorizzazioni granulari e settlement automatico stanno costruendo il livello finanziario necessario agli agenti AI autonomi.
La convergenza tra AI e finanza programmabile non è però più soltanto prospettica. A pochi giorni dalla pubblicazione di questo dossier, i pagamenti x402 regolati su XRP Ledger attraverso l’infrastruttura di t54 hanno superato 10 milioni e si sono avvicinati rapidamente ai 12 milioni, mostrando per la prima volta una scala operativa significativa nei micropagamenti machine-to-machine. Il dato non misura il valore economico complessivo trasferito e non dimostra che ogni singola transazione provenga da un agente AI autonomo, ma trasforma il problema: il software non è più soltanto un possibile utente futuro dell’infrastruttura finanziaria, sta già iniziando a utilizzarla direttamente.
Cosa leggere
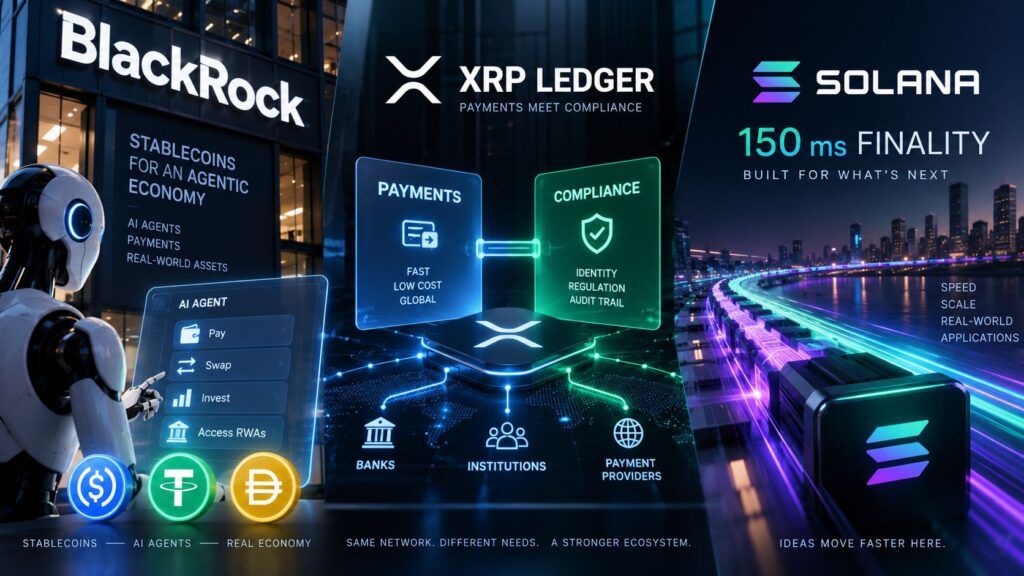
Tre sviluppi apparentemente distinti mostrano la stessa trasformazione della blockchain: il valore si sta spostando dalla semplice movimentazione dei token alla costruzione di infrastrutture capaci di automatizzare pagamenti, controlli e settlement. BlackRock immagina agenti AI autonomi che acquistano dati e capacità di calcolo attraverso stablecoin; XRP Ledger introduce una separazione granulare delle autorizzazioni pensata per infrastrutture finanziarie nelle quali chi effettua un pagamento non deve necessariamente controllare l’intero account; Solana prova invece a ridurre la finality fino a 150 millisecondi. Il denominatore comune non è il prezzo di XRP, SOL o delle stablecoin, ma quanto velocemente e con quali controlli una macchina possa trasferire valore senza intervento umano continuo.
BlackRock vede nelle stablecoin il denaro operativo degli agenti AI
La prima novità non è un prodotto BlackRock, ma una tesi strategica. Nel paper The Machine-Native Economy, l’asset manager sostiene che la crescita dell’agentic AI potrebbe creare una nuova domanda per asset digitali e infrastrutture blockchain. Un agente capace di svolgere attività autonome avrà infatti bisogno non soltanto di modelli e API, ma anche di un modo per pagare dataset, inferenza, servizi digitali e capacità computazionale senza interrompere il workflow per ottenere ogni volta un’autorizzazione manuale. BlackRock distingue così l’AI come machine-native intelligence dagli asset digitali come possibile machine-native money. Le stablecoin appaiono particolarmente adatte al secondo ruolo perché combinano valore relativamente stabile, programmabilità e disponibilità 24/7. Il paper cita inoltre protocolli emergenti come x402, Machine Payments Protocol e Agentic Commerce Protocol, costruiti proprio per consentire al software di negoziare e regolare pagamenti direttamente. Questo non significa che USDC, EURC o altre stablecoin diventeranno automaticamente il sistema monetario degli agenti AI. La stessa analisi sottolinea che il mercato resta iniziale e dipende da regolamentazione, identità digitale, autorizzazioni di spesa e standard interoperabili. Ma la direzione è rilevante perché sposta il caso d’uso della stablecoin dal trasferimento tra exchange o utenti a componente infrastrutturale dell’automazione software.
Leggi anche: Zcash ETF vola a 500 milioni mentre Visa e stablecoin entrano nella finanza tradizionale
Leggi anche: gli aggiornamenti di XRP Ledger e Solana per aumentare capacità e flessibilità dei pagamenti
Il vero mercato potrebbe essere l’acquisto automatico di compute
La parte più interessante della tesi BlackRock riguarda la capacità di calcolo. Un agente potrebbe decidere autonomamente che il task richiede più GPU, acquistare capacità da un provider, ottenere accesso a un dataset e saldare il costo senza coinvolgere direttamente una persona. BlackRock ipotizza inoltre che diritti su capacità computazionale futura possano essere tokenizzati, trasformando compute e GPU availability in asset trasferibili, finanziabili o utilizzabili come collateral. È una prospettiva più complessa dei semplici pagamenti: due ore di GPU non sono perfettamente fungibili perché cambiano generazione hardware, memoria, rete, posizione geografica, disponibilità e prestazioni effettive. Per questo il caso d’uso più vicino resta quello del pagamento. Un agente non ha bisogno che l’intero mercato globale delle GPU venga tokenizzato per comprare una chiamata API da pochi centesimi. Ha bisogno invece di un wallet, limiti di autorizzazione, un asset con volatilità contenuta e settlement sufficientemente economico. La convergenza tra AI e finanza programmabile si inserisce in un mercato nel quale banche, gestori e circuiti tradizionali stanno già sperimentando tokenizzazione e infrastrutture blockchain. La differenza è che l’utente finale della prossima generazione potrebbe non essere una persona, ma un processo software.
XRP Ledger sfiora 12 milioni di pagamenti x402 e l’economia agentica diventa misurabile
Il passaggio dalla teoria all’utilizzo reale emerge dai dati di t54, che gestisce l’implementazione di riferimento x402 per XRP Ledger. La rilevazione pubblicata direttamente dal gestore del facilitator mostra che il sistema ha superato 10 milioni di pagamenti entro il 1° ottobre, partendo da un milione meno di tre mesi prima, con una media mobile a sette giorni superiore a 500.000 operazioni quotidiane. Nei giorni successivi il contatore dell’XRPL AI Hub si è portato a ridosso dei 12 milioni di settlement. Il dato va letto con precisione: non rappresenta l’intero volume delle transazioni su XRP Ledger e non certifica che ogni pagamento sia stato deciso autonomamente da un modello AI, perché misura le operazioni passate attraverso il facilitator x402 di t54. Dimostra però che il meccanismo non è più un prototipo. La x402 Foundation e i primi sistemi di pagamento autonomo tra agenti avevano mostrato la struttura economica possibile; ora XRPL offre una prima misura concreta della frequenza con cui software e servizi possono regolare micropagamenti senza checkout, abbonamenti o intervento umano per ogni singola richiesta.
La documentazione tecnica ufficiale di XRP Ledger chiarisce il meccanismo: un servizio risponde alla richiesta con HTTP 402 Payment Required, indicando prezzo e condizioni; il client prepara una transazione XRPL prefirmata, il facilitator ne verifica il settlement e rilascia una ricevuta che permette di ottenere la risorsa richiesta. Il pagamento può avvenire in XRP o RLUSD, con finalità deterministica nell’ordine di pochi secondi. È questo modello a rendere interessante la metrica dei milioni di operazioni: il valore delle singole transazioni può essere minuscolo, perché l’obiettivo non è sostituire un bonifico bancario ma rendere economicamente praticabile il pagamento di una singola chiamata API, di un dataset, di un’inferenza o di capacità computazionale. In questa prospettiva PermissionDelegationV1_1 assume ancora più importanza, perché dopo aver dimostrato che le macchine possono pagare su larga scala il problema successivo diventa decidere quali poteri finanziari attribuire loro senza consegnare il controllo dell’intero wallet.
XRP Ledger separa il potere di pagare dal controllo completo dell’account
XRP Ledger affronta lo stesso problema da un’altra prospettiva: come permettere a software differenti di agire su un account senza consegnare loro le chiavi che controllano tutto. PermissionDelegationV1_1, incluso in xrpld 3.3.0, consente a un account di assegnare autorizzazioni specifiche a un secondo account. Il modello supporta quindi un paradigma simile al role-based access control: un sistema può ricevere il permesso di eseguire un determinato tipo di transazione senza poter modificare chiavi, concedere nuove autorizzazioni o assumere il controllo generale del wallet. La distinzione è particolarmente importante per istituzioni finanziarie ed emittenti di stablecoin. Un sistema di compliance collegato a Internet potrebbe essere autorizzato ad approvare determinati clienti, mentre un account operativo separato potrebbe effettuare pagamenti. La master key può restare offline, riducendo l’impatto della compromissione di uno dei componenti operativi. Ogni delegato può ricevere permessi granulari successivamente modificabili o revocabili. L’architettura rende quindi XRP Ledger più compatibile con organizzazioni nelle quali tesoreria, compliance, operations e security non devono necessariamente condividere la stessa credenziale.
PermissionDelegation è al secondo tentativo dopo un bug critico
La cautela resta necessaria perché PermissionDelegationV1_1 sostituisce una precedente implementazione ritirata prima dell’attivazione. La prima versione conteneva un errore nel modo in cui venivano verificati permessi e firme: un attaccante avrebbe potuto provocare addebiti di transaction fee a carico di un account vittima attraverso transazioni non correttamente autorizzate. XRPLF ha quindi sostituito l’amendment originale con la versione V1_1 all’interno di xrpld 3.3.0. Il nuovo codice modifica il percorso di validazione per impedire l’addebito della fee prima che sia stata verificata correttamente la firma. Al 23 settembre, PermissionDelegationV1_1 è entrato nel meccanismo di consenso: l’attivazione potrebbe avvenire il 5 ottobre 2026 se almeno l’80% dei validator mantiene il supporto per due settimane consecutive. XRP Ledger richiede infatti questa soglia prima che un amendment modifichi permanentemente le regole della rete. È quindi improprio descrivere l’aggiornamento come un tentativo di “sostituire SWIFT”. La funzione non crea un nuovo circuito interbancario globale: costruisce primitive di autorizzazione più compatibili con l’organizzazione interna delle istituzioni finanziarie.
Solana prova a portare la finality a 150 millisecondi
Se XRP Ledger lavora sul controllo, Solana interviene invece sulla latenza. Alpenglow è entrato nella fase di test sulla rete pubblica con un obiettivo estremamente aggressivo: ridurre la finality da circa 12,8 secondi a circa 150 millisecondi. La finality non coincide semplicemente con il tempo necessario per vedere una transazione nell’interfaccia del wallet. È il momento in cui la rete considera il blocco sufficientemente definitivo da permettere a un exchange di accreditare un deposito, a un bridge di rilasciare asset sulla rete di destinazione o a un merchant di considerare concluso un pagamento. L’architettura attuale utilizza TowerBFT e una sequenza di vote attraverso più slot. Alpenglow introduce invece Votor, nel quale i validator comunicano direttamente i propri vote e possono raggiungere la finalizzazione dopo uno o due round. L’obiettivo è quindi eliminare gran parte dell’attesa necessaria per accumulare conferme on-chain. Solana afferma che Alpenglow dovrebbe arrivare sulla mainnet entro il 2026, ma il test attuale non equivale ancora a un deployment produttivo. Il primo passaggio sulla testnet richiede Agave 4.3 e non include inizialmente Firedancer o Frankendancer, elemento importante perché il test non misura ancora il comportamento dell’intero ecosistema multi-client.
Centocinquanta millisecondi non significano automaticamente Visa più lenta
Anche qui serve distinguere la misura tecnica dal claim commerciale. Dire che 150 millisecondi “battono Visa” è troppo semplicistico perché una blockchain e un circuito di pagamento tradizionale utilizzano definizioni differenti di autorizzazione, clearing e settlement. Il vantaggio di Alpenglow va letto invece all’interno della blockchain: ridurre la finality di quasi due ordini di grandezza restringe enormemente il divario tra l’esperienza immediata del pagamento e il momento in cui l’applicazione può considerarlo irreversibile. Questo conta soprattutto per trading, bridge, pagamenti macchina-macchina e mercati nei quali immobilizzare liquidità per 10 o 15 secondi moltiplicata per milioni di operazioni genera inefficienza. In un’economia di agenti autonomi, la latenza diventa ancora più importante: un software che acquista continuamente API, dati o compute non può aspettare tempi di settlement progettati per transazioni manuali. La corsa delle blockchain verso l’uso istituzionale si vede già nella tokenizzazione degli asset e nei nuovi servizi finanziari costruiti tra Wall Street e infrastrutture crypto.
Continua con:
Continua con:
IA e blockchain cambiano i pagamenti con x402 e il framework sicuro di Ledger
Stablecoin, tokenizzazione e licenze: la finanza tradizionale assorbe le crypto
La prossima battaglia crypto è tra identità, autorizzazioni e millisecondi
La combinazione tra queste infrastrutture mostra che l’economia agentica ha iniziato a produrre traffico finanziario misurabile, ma non ancora necessariamente valore economico proporzionato al numero delle operazioni. Quasi 12 milioni di micropagamenti x402 non equivalgono a 12 milioni di acquisti tradizionali e non dimostrano da soli l’adozione di massa: molte transazioni valgono frazioni di centesimo e il conteggio disponibile riguarda il facilitator di t54. Il cambiamento resta però sostanziale. Stablecoin e blockchain non devono più soltanto dimostrare di poter gestire software autonomo in laboratorio; devono gestire milioni di richieste, limitare le autorizzazioni degli agenti, identificare chi opera e rendere economicamente sostenibili pagamenti troppo piccoli e frequenti per le infrastrutture finanziarie progettate intorno all’intervento umano. XRP Ledger sta iniziando a misurare questa economia nel momento stesso in cui PermissionDelegation prova a costruirne i controlli.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.