📌 In Sintesi
- Big Tech utilizza SPV e garanzie sul valore residuo di chip e infrastrutture per sostenere fino a 300 miliardi di dollari di debito AI.
- Il rischio non scompare dai bilanci: viene trasferito tra veicoli finanziari, creditori, fornitori hardware e garanti del valore futuro degli asset.
- Il punto debole è il collaterale: gli acceleratori possono perdere valore molto più velocemente della durata dei finanziamenti utilizzati per acquistarli.
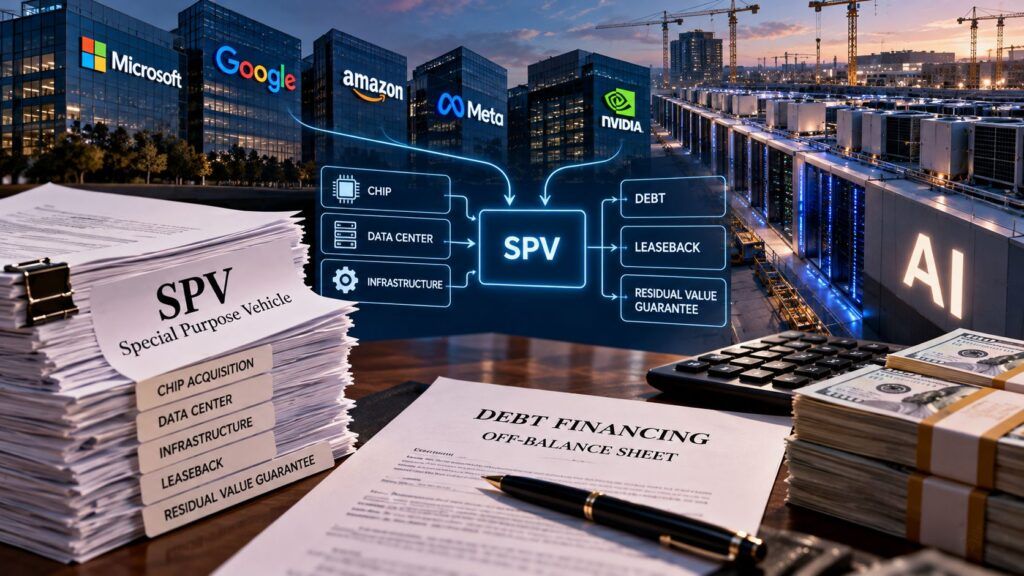
Big Tech sta finanziando la corsa ai data center AI con una struttura che sposta una parte crescente del rischio lontano dai bilanci più visibili. Secondo il Financial Times, garanzie sul valore residuo di chip e infrastrutture sostengono fino a 300 miliardi di dollari di debito collegato a veicoli speciali e finanziamenti strutturati. Il meccanismo non cancella il debito e non dimostra da solo l’esistenza di una bolla, ma cambia chi assorbe il rischio se acceleratori e campus valgono meno del previsto. Il nuovo nodo della corsa all’AI non è quindi soltanto trovare capitale: è stabilire quanto varrà domani l’hardware comprato oggi.
Cosa leggere
Fino a 300 miliardi vengono sostenuti da garanzie sul valore futuro
L’inchiesta del Financial Times sui finanziamenti fuori bilancio dell’AI descrive una crescita delle cosiddette residual value guarantees: un gruppo tecnologico o un fornitore promette che chip, server o data center manterranno un determinato valore minimo e offre quindi una protezione a chi finanzia il veicolo che li acquista. Il debito può essere raccolto da uno special purpose vehicle, separato dalla società operativa, mentre l’hardware viene poi affittato o messo a disposizione del cliente finale. Il FT stima fino a 300 miliardi di dollari di debito sostenuto da strutture di questo tipo e cita Meta, Broadcom e Nvidia tra gli attori che le hanno utilizzate. Non è la sparizione del rischio: è il suo trasferimento contrattuale. La dinamica rende più concreto il rischio sistemico costruito attorno alla domanda di acceleratori e infrastrutture AI, perché una parte della capacità viene finanziata assumendo che il collaterale conserverà abbastanza valore da proteggere i creditori.
Leggi anche: Anthropic raccoglie 30 miliardi pre-IPO mentre SpaceX prepara il Nasdaq
Il collaterale è hardware che invecchia molto più velocemente di un immobile
Il punto delicato è la natura dell’asset. Un data center può avere una vita economica lunga, ma gli acceleratori installati al suo interno seguono cicli tecnologici molto più rapidi. Ogni nuova generazione può aumentare prestazioni per watt, memoria, bandwidth e densità, riducendo il valore relativo delle GPU precedenti prima che il debito utilizzato per acquistarle sia stato completamente rimborsato. Secondo il FT, Broadcom avrebbe fornito circa 29 miliardi di dollari di garanzie per sostenere consegne di chip destinate ad Anthropic, mentre Nvidia avrebbe utilizzato in alcune operazioni garanzie sul valore residuo legate al valore dell’hardware. Questo meccanismo funziona finché domanda, prezzi dell’inferenza e utilizzo dei cluster restano sufficienti. La pressione economica di HBM, cluster e componenti necessari alle piattaforme AI mostra però che il valore del sistema non dipende dalla sola GPU: packaging, memoria, networking, elettricità e raffreddamento devono rimanere economicamente sostenibili per tutta la durata del finanziamento.
Vendor e clienti finiscono dentro la stessa catena finanziaria
La struttura diventa più sensibile quando chi vende hardware o capacità di calcolo contribuisce anche a rendere finanziabile l’acquisto. Le residual value guarantees permettono ai creditori di concedere capitale a condizioni migliori perché una parte del rischio di svalutazione viene assorbita dal garante. Per il produttore significa sostenere la vendita senza iscrivere necessariamente tutto il finanziamento come debito operativo diretto; per l’acquirente significa ottenere compute senza immobilizzare immediatamente lo stesso capitale. Ma aumenta anche la correlazione: se la domanda AI rallenta, lo stesso shock può colpire cliente, utilizzatore del data center, valore del collaterale e società che ha garantito il valore residuo. È una forma di circolarità diversa dall’autofinanziamento tradizionale degli hyperscaler e si inserisce in una corsa nella quale chip, data center ed energia sono ormai parti della stessa competizione industriale. Non significa che il sistema sia insolvente; significa che il rischio è più distribuito e quindi meno leggibile guardando soltanto il bilancio della società tecnologica principale.
Fuori bilancio non significa fuori dal rischio per investitori e rating
La definizione off balance sheet può essere fuorviante se letta come sinonimo di obbligazione inesistente. Il veicolo può essere giuridicamente separato, ma garanzie, lease, impegni di acquisto e supporti sul valore residuo creano comunque esposizioni economiche. Il Financial Times sottolinea che le agenzie di rating possono ricostruire queste passività e aggiustare la leva quando ritengono che il valore garantito superi quello realistico dell’asset in uno scenario di stress. Il problema riguarda quindi trasparenza e valutazione, non soltanto contabilità. Per l’Europa il tema pesa ancora di più perché la dipendenza da infrastrutture e fornitori statunitensi descritta nella resa europea sul cloud e sulla capacità AI significa che una parte crescente del costo industriale dell’intelligenza artificiale viene decisa da strutture finanziarie, hardware e operatori localizzati fuori dal continente.
Continua con:
L’infrastruttura è politica: data center, 5G e attacchi che cambiano pelle
Sovranità Digitale: l’Italia vara la delega Data Center
Il vero stress test arriverà quando scenderà il valore dei chip
Finché i cluster sono saturi e la domanda di compute cresce, il valore residuo degli acceleratori può apparire sufficientemente robusto da rendere queste strutture efficienti. Il test arriverà quando una generazione di hardware verrà sostituita più rapidamente del previsto, quando i prezzi dell’inferenza scenderanno o quando un grande cliente ridurrà gli impegni di capacità. In quel momento la differenza tra valore contabile, valore di mercato e valore garantito determinerà chi assorbirà la perdita. È per questo che i 300 miliardi non vanno letti come prova automatica di un collasso imminente, ma come indicatore di una trasformazione: la corsa all’intelligenza artificiale sta passando dal capitale proprio delle Big Tech a una rete di credito, SPV, lease e garanzie costruita intorno ad asset tecnologici soggetti a obsolescenza rapida. La crescita dei data center progettati per piattaforme sempre più dense e costose mostra quanto il problema sia ormai industriale prima ancora che software. Se i ricavi non cresceranno alla stessa velocità del debito, il collo di bottiglia dell’AI potrebbe diventare finanziario.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.