📌 In Sintesi
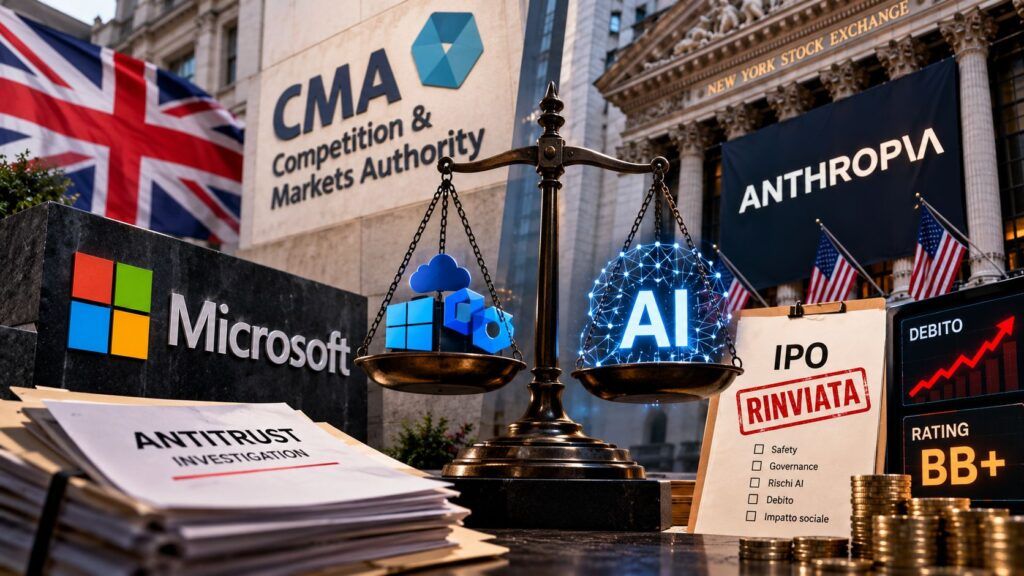
- La CMA propone lo Strategic Market Status per Microsoft, mettendo sotto osservazione bundling, interoperabilità, licensing e il vantaggio di Copilot dentro uno stack già dominante.
- Il Comptroller di New York chiede ad Anthropic di rinviare l’IPO finché safety e governance non saranno coerenti con i rischi dichiarati dalla stessa società.
- Microsoft e Anthropic mostrano due facce della concentrazione AI: chi possiede già lo stack controlla la distribuzione, chi deve costruire la frontiera dipende da quantità crescenti di capitale e debito.
L’intelligenza artificiale sta entrando nella fase in cui il problema non è più soltanto costruire il modello migliore, ma controllare abbastanza infrastruttura, distribuzione e capitale da poter restare nella corsa. Due sviluppi apparentemente differenti mostrano la stessa trasformazione. Nel Regno Unito la Competition and Markets Authority propone di attribuire a Microsoft lo Strategic Market Status per il suo ecosistema software aziendale, interrogandosi anche sul vantaggio che Copilot riceve dall’integrazione con Windows, Microsoft 365, identità, sicurezza e cloud. Negli Stati Uniti, il Comptroller di New York chiede invece ad Anthropic di rinviare la propria IPO fino a quando la società non avrà affrontato con maggiore trasparenza i rischi di safety e governance che Dario Amodei denuncia da mesi. Microsoft arriva all’AI possedendo già lo stack. Anthropic arriva possedendo uno dei modelli più avanzati, ma deve finanziare la macchina industriale necessaria a mantenerlo tale. Il risultato converge: l’AI tende a premiare chi controlla infrastrutture che pochi concorrenti possono replicare.
Cosa leggere
Microsoft porta nell’AI trent’anni di vantaggio accumulato sul software aziendale
La Competition and Markets Authority ha pubblicato il 16 ottobre la decisione preliminare secondo cui Microsoft soddisferebbe le condizioni per essere designata con Strategic Market Status nel business software ecosystem. Il procedimento resta aperto, la consultazione termina il 13 novembre e la decisione definitiva è prevista entro il 13 febbraio 2027: non esiste quindi alcuna condanna né un illecito già accertato. Ciò che interessa è il perimetro esaminato. La CMA guarda contemporaneamente a sistemi operativi per PC e server, suite di produttività, database, sicurezza e alle modalità con cui questi prodotti vengono integrati, distribuiti e concessi in licenza. Bundling, interoperabilità, impostazioni predefinite e costi di switching possono diventare strumenti di potere di mercato anche senza impedire tecnicamente al cliente di acquistare un concorrente. L’intelligenza artificiale rende questo problema molto più rilevante. Copilot non deve conquistare un utente da zero: può entrare dentro Word, Excel, Outlook, Teams, SharePoint, Windows e gli strumenti amministrativi già utilizzati dall’organizzazione. La stessa CMA indica esplicitamente la necessità di capire se i concorrenti AI possano integrarsi con il software Microsoft in condizioni sufficientemente equilibrate. È la prosecuzione del problema già emerso nella dipendenza europea dal cloud statunitense e dal software proprietario: un modello migliore può perdere contro un modello più profondamente incorporato nell’ambiente nel quale l’utente lavora ogni giorno.
Leggi anche: Microsoft ammette che non esiste una garanzia assoluta sulla sovranità dei dati europei
Anthropic ha il problema opposto: deve comprare l’infrastruttura che Microsoft possiede già
Anthropic parte da una posizione industriale completamente differente. Claude compete sulla frontiera dei modelli, ma la società non dispone di un Windows, di un Office o di una rete globale di data center proprietari paragonabile a quella degli hyperscaler. Deve quindi comprare, contrattualizzare o finanziare compute, chip, energia e infrastruttura su una scala sempre maggiore. Il problema era già evidente nel prospetto che indica 518 miliardi di dollari di obbligazioni future legate a cloud e capacità di calcolo. Non significa che Anthropic debba versare immediatamente 518 miliardi, ma misura la dimensione degli impegni industriali necessari per continuare a competere. La novità finanziaria aggiunge un tassello. Secondo il Financial Times, KBRA ha assegnato BB+, il gradino più alto della categoria speculative grade, alla componente di finanziamento maggiormente esposta direttamente al rischio di credito Anthropic nell’ambito di un’operazione collegata all’acquisto di capacità e chip. Non significa che la società sia prossima all’insolvenza: BB+ è appena sotto l’investment grade. Mostra però che la corsa all’AI sta trasferendo i laboratori dal venture capital tradizionale verso bond, structured finance e debito infrastrutturale, con investitori che devono calcolare il rischio che la crescita futura non compensi il costo del capitale.
New York usa contro Anthropic gli stessi argomenti sulla sicurezza di Amodei
Il paradosso diventa politico con la lettera del Comptroller di New York Mark Levine indirizzata a Dario Amodei. Levine chiede ad Anthropic di sospendere la prevista IPO fino a quando non avrà affrontato in modo pieno e trasparente le questioni di AI safety, governance e velocità dello sviluppo sollevate dalla stessa azienda. Il Comptroller non possiede il potere di bloccare la quotazione, ma la provocazione è efficace proprio perché prende sul serio le dichiarazioni di Anthropic:
se i modelli frontier possono generare rischi eccezionali e se le istituzioni non riescono a seguirne la velocità, allora perché aumentare ulteriormente la pressione finanziaria per crescere?
Dario Amodei ha chiesto di rallentare la frontiera AI senza però proporre di abbandonare la competizione. È questa la contraddizione strutturale. Una società può ritenere razionale procedere più lentamente sul piano della safety, ma se contemporaneamente ha impegnato decine di miliardi in infrastruttura e affronta concorrenti che continuano ad accelerare, ogni rallentamento ha un costo industriale e finanziario immediato.
Microsoft e Anthropic arrivano allo stesso collo di bottiglia da direzioni opposte
Microsoft dispone della distribuzione e deve essere controllata perché quella distribuzione potrebbe ridurre lo spazio disponibile ai concorrenti. Anthropic dispone della tecnologia ma deve raccogliere quantità enormi di capitale perché non possiede tutta l’infrastruttura necessaria a distribuirla e addestrarla. Sono due modelli opposti che finiscono per favorire la stessa concentrazione. Il vantaggio di Microsoft nasce dal lock-in: ogni organizzazione che integra identità, documenti, sicurezza, collaboration e cloud rende più costoso separare i singoli componenti. Il vantaggio potenziale di Anthropic nasce invece dalla disponibilità di capitali che pochi nuovi entranti potrebbero replicare. Costruire un modello frontier non significa più soltanto assumere ricercatori e comprare GPU: significa firmare contratti energetici, prenotare data center, finanziare chip, sostenere perdite e mantenere per anni capacità inutilizzata in previsione della domanda futura. È la dinamica già osservata nella dipendenza europea dalle Big Tech e nella differenza tra regolazione e sovranità tecnologica.
Antitrust e mercato del credito stanno iniziando a regolare la stessa corsa
Fino a pochi anni fa il controllo sull’industria digitale passava soprattutto dal diritto della concorrenza, dalla privacy e dalla regolazione delle piattaforme. L’AI aggiunge un secondo regolatore molto meno visibile: il costo del capitale. Un’impresa può non essere fermata da una legge ma può essere costretta a rallentare perché il mercato chiede rendimenti più elevati sui suoi finanziamenti. Parallelamente, un’impresa estremamente ricca può non avere problemi a finanziare il compute ma può essere limitata perché l’integrazione verticale dei propri prodotti viene considerata anticoncorrenziale. Il caso Microsoft e quello Anthropic sono quindi complementari. Da una parte la CMA prova a impedire che un’infrastruttura già dominante trasformi automaticamente la propria posizione nell’era AI. Dall’altra investitori, rating agency e amministratori pubblici iniziano a chiedersi quanto debito sia necessario per costruire la frontiera e quale governance possa resistere alla pressione di chi finanzia quella crescita.
Continua con:
La bolla dell’intelligenza artificiale e il ritorno dello Stato
OpenAI, Anthropic e Nvidia si dividono sulla velocità della frontiera AI
Il monopolio dell’AI potrebbe nascere prima ancora che il mercato sia maturo
La fase successiva della competizione non verrà decisa soltanto dai benchmark. Serviranno distribuzione, infrastruttura e capitale contemporaneamente. Chi possiede uno stack consolidato può incorporare l’AI e distribuirla a centinaia di milioni di utenti senza costruire ogni volta un nuovo canale commerciale. Chi nasce direttamente come laboratorio AI deve invece comprare quella capacità attraverso cloud, partnership e finanza. È qui che Microsoft e Anthropic smettono di essere due storie diverse. Una mostra il rischio che il potere del passato determini i vincitori del futuro; l’altra mostra quanto sia ormai costoso tentare di costruire un concorrente indipendente. Se per competere nell’AI servono contemporaneamente centinaia di miliardi, accesso ai migliori chip e una piattaforma globale di distribuzione, la vera barriera all’ingresso non sarà il modello: sarà l’intera struttura industriale necessaria a portarlo sul mercato.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.