📌 In Sintesi
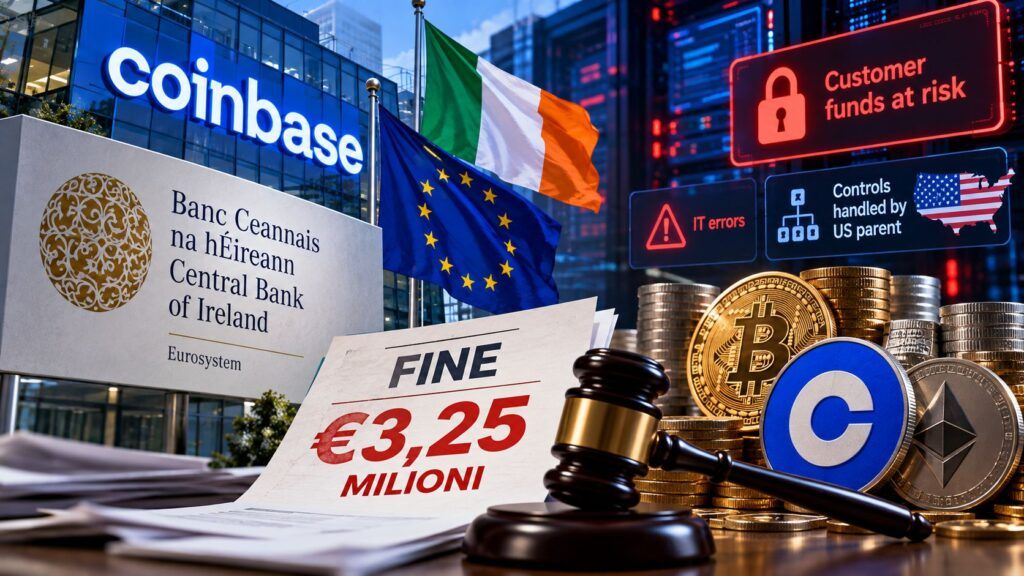
- La Banca Centrale irlandese ha concordato con Coinbase Ireland una sanzione di 3.252.618 euro per violazioni degli obblighi di tutela dei fondi e controllo delle attività esternalizzate fra novembre 2020 e agosto 2025.
- Errori nei sistemi informatici hanno prodotto, secondo Coinbase, una sottocopertura media dello 0,54% dei fondi da proteggere nel 2023 e nel primo semestre 2024. Sono emerse anche commistioni di denaro fra società del gruppo.
- Coinbase dichiara che nessun cliente ha subito perdite o limitazioni nell’accesso al denaro. La sanzione concordata deve ancora ricevere la conferma dell’Alta Corte irlandese.
Coinbase Ireland è stata sanzionata per 3,25 milioni di euro dalla Banca Centrale irlandese per non aver garantito adeguatamente la separazione e la tutela dei fondi dei clienti, affidandosi eccessivamente alle strutture della casa madre statunitense. Il provvedimento, annunciato il 22 ottobre 2026, riguarda violazioni commesse fra il 1° novembre 2020 e il 19 agosto 2025 e coinvolge direttamente l’infrastruttura europea dei servizi finanziari tradizionali collegati all’exchange di criptovalute. L’indagine ha individuato carenze nei sistemi di calcolo delle somme da proteggere, controlli interni insufficienti e modifiche operative non comunicate all’autorità di vigilanza. Coinbase ha ammesso le violazioni, sostenendo tuttavia che nessun cliente abbia perso denaro e che i problemi siano stati risolti. La vicenda riapre una questione centrale per il mercato europeo: quanto è realmente autonoma una società finanziaria regolamentata nell’Unione quando le sue funzioni essenziali dipendono da una piattaforma tecnologica statunitense?
Cosa leggere
Coinbase Ireland: 3.252.618 euro di multa per i fondi dei clienti
La Banca Centrale d’Irlanda ha accertato violazioni delle Electronic Money Regulations 2011, la normativa che disciplina gli istituti di moneta elettronica e impone di proteggere le somme ricevute dalla clientela. Coinbase Ireland Limited non è semplicemente una piattaforma di scambio di criptovalute: opera come istituto di moneta elettronica e fornisce servizi collegati all’utilizzo di valute tradizionali, che i clienti possono successivamente impiegare per acquistare asset digitali attraverso i servizi del gruppo. La sua responsabilità consiste nel mantenere le disponibilità soggette a tutela separate e correttamente contabilizzate, affinché possano essere riconosciute e protette anche in caso di difficoltà finanziarie dell’intermediario. Secondo il regolatore, Coinbase Ireland non disponeva di un sistema sufficientemente robusto per rispettare questi obblighi, con una dipendenza eccessiva dal gruppo Coinbase negli Stati Uniti, competenze locali inadeguate e verifiche insufficienti sui processi affidati all’esterno. La società ha concordato una sanzione iniziale di 4.646.597 euro, ridotta del 30% nell’ambito della procedura transattiva fino a 3.252.618 euro, accompagnata da un richiamo formale. L’accordo è stato raggiunto il 21 ottobre, ma la misura acquisterà efficacia soltanto dopo la conferma dell’Alta Corte irlandese. Non si tratta quindi di una somma contestata da Coinbase attraverso un ordinario ricorso: la società ha accettato i fatti e la sanzione concordata, mentre rimane un passaggio di convalida giudiziaria.
Leggi anche: Circle sfida MiCA sulle riserve: troppi depositi bancari aumentano il rischio
Errori informatici e fondi insufficienti: cosa è successo ai conti Coinbase
Il problema più concreto emerge dai sistemi utilizzati per calcolare quotidianamente le somme da mantenere nei conti di salvaguardia. Coinbase ha riconosciuto che errori di programmazione nella dashboard interna hanno prodotto, durante il 2023 e il primo semestre 2024, una sottocopertura media pari a circa lo 0,54% degli obblighi complessivi di safeguarding. Non significa che lo 0,54% dei clienti abbia perso il proprio denaro, ma che le disponibilità presenti nei conti designati risultavano mediamente inferiori rispetto all’importo che avrebbe dovuto essere mantenuto separato. La carenza si aggiunge a tre situazioni operative riconosciute dalla società. Durante la crisi bancaria statunitense del 2023, quando Silvergate Bank rischiava il collasso, 30 clienti furono indirizzati verso un conto statunitense intestato a un’altra società Coinbase, mescolando temporaneamente disponibilità appartenenti a entità differenti. Dopo la Brexit alcuni clienti europei continuarono a utilizzare precedenti coordinate bancarie britanniche, anziché quelle della società irlandese. Infine, determinati prelievi in euro di clienti appartenenti ad altre società del gruppo furono pagati utilizzando i conti di salvaguardia di Coinbase Ireland. Il meccanismo interno di riequilibrio trasferiva giornalmente le somme fra i conti, ma ripristinare successivamente la copertura non rende conforme un utilizzo inizialmente improprio del denaro. Coinbase sostiene di aver individuato autonomamente parte delle irregolarità, segnalandole all’autorità nel gennaio 2024 e correggendo la maggioranza dei problemi nello stesso anno. La distinzione fra disponibilità finanziaria, segregazione dei fondi e responsabilità dell’intermediario è centrale anche per comprendere le fragilità emerse in altri operatori e servizi del mercato delle criptovalute.
Coinbase dipendeva troppo dagli Stati Uniti: il problema della governance europea
La contestazione più rilevante non riguarda soltanto i programmi informatici, ma il modello di governo societario. La Banca Centrale ha stabilito che Coinbase Ireland aveva affidato alla struttura americana funzioni operative essenziali senza mantenere in Irlanda competenze e controlli sufficienti per verificarne il corretto funzionamento. Un’impresa autorizzata nell’Unione Europea può ricorrere a fornitori esterni, comprese società appartenenti allo stesso gruppo, ma non può trasferire al fornitore la propria responsabilità verso il regolatore. Coinbase Ireland non aveva inoltre comunicato adeguatamente alcune modifiche apportate ai meccanismi di tutela dei fondi rispetto alle condizioni presentate durante la richiesta originaria di autorizzazione. La direttrice Enforcement della Banca Centrale, Karen O’Leary, ha richiamato proprio la necessità di mantenere una cultura aziendale e capacità professionali locali adeguate. Il principio assume un significato più ampio nell’economia digitale europea, dove piattaforme autorizzate formalmente in uno Stato membro possono continuare a dipendere da infrastrutture tecnologiche, sistemi di pagamento e decisioni operative collocati altrove. La stessa questione della supervisione sulle attività finanziarie emerge nelle iniziative europee di ESMA per rafforzare la conformità delle stablecoin al regolamento MiCA. Nel caso Coinbase, tuttavia, è necessario mantenere separati i piani normativi: la sanzione riguarda gli obblighi dell’istituto di moneta elettronica, non una violazione accertata delle riserve di USDC o delle disposizioni MiCA sui crypto-asset service provider.
Coinbase promette un fondo di garanzia da 25 milioni, ma i clienti non hanno perso denaro
La società statunitense ha risposto al provvedimento sostenendo di aver risolto tutte le criticità storiche e introdotto procedure più rigorose per calcolare le somme soggette a tutela. Nella propria ricostruzione, Coinbase afferma che nessun cliente ha subito perdite finanziarie e che nessuno è stato impossibilitato ad accedere al denaro come conseguenza delle violazioni contestate. Queste dichiarazioni devono essere distinte dagli accertamenti della Banca Centrale: l’assenza di perdite effettive non equivale al rispetto delle regole progettate per prevenirle. Coinbase riferisce di aver sottoposto il nuovo sistema a due verifiche indipendenti dal gennaio 2025, senza problemi residui individuati, di aver nominato un responsabile dedicato alla protezione dei fondi e di aver introdotto una garanzia aggiuntiva da 25 milioni di euro. Non è corretto considerare questa garanzia automaticamente equivalente a una copertura assicurativa individuale sui saldi di ogni cliente, perché natura, condizioni e possibilità di escussione dipendono dal relativo contratto. Il provvedimento assume particolare rilievo se confrontato con la precedente sanzione di 21.464.734 euro inflitta il 6 novembre 2025 a Coinbase Europe Limited, un’altra società del gruppo, per violazioni degli obblighi antiriciclaggio e di monitoraggio delle transazioni. Si tratta di due procedimenti distinti, rivolti a soggetti giuridici diversi e fondati su obblighi differenti, ma entrambi evidenziano quanto la crescita di una piattaforma finanziaria globale debba essere accompagnata da controlli locali effettivamente funzionanti.
Continua con:
Mastercard industrializza le stablecoin, l’UE mette USDC sotto EBA
Circle difende USDC: 1,4 miliardi di ricavi e il 59% tra partner e costi
Coinbase in Italia: MiCA passa dal Lussemburgo, i servizi in euro restano irlandesi
La distinzione fra società del gruppo è fondamentale anche per gli utenti italiani. Coinbase ha ottenuto l’autorizzazione MiCA in Lussemburgo attraverso Coinbase Luxembourg S.A., trasferendo progressivamente a questa entità i servizi relativi alle criptovalute nello Spazio economico europeo. Secondo la documentazione ufficiale Coinbase sulle modifiche contrattuali europee, il passaggio per i clienti italiani è entrato in vigore il 15 settembre 2025, ma i servizi di moneta elettronica continuano a essere forniti da Coinbase Ireland. La scelta del Lussemburgo come sede delle attività crypto non elimina quindi automaticamente le responsabilità dell’entità irlandese nella gestione dei fondi tradizionali. Per gli utenti questo significa che l’acquisto e la custodia di criptovalute, la disponibilità di euro e l’eventuale emissione di moneta elettronica possono ricadere su soggetti giuridici e quadri normativi differenti all’interno della stessa esperienza applicativa. Non emergono dal provvedimento nuove limitazioni al servizio per i clienti italiani, né obblighi di trasferire immediatamente i propri fondi. La vicenda dimostra però che la presenza di un’autorizzazione europea non può essere interpretata come una garanzia assoluta sulla qualità dei sistemi interni di un operatore. Nel momento in cui exchange e piattaforme finanziarie stanno ampliando le attività verso pagamenti, stablecoin e servizi automatizzati, come evidenzia anche l’integrazione dei pagamenti agentici attraverso Mastercard, Visa e Coinbase, la tutela del denaro dipende da una catena di processi che attraversa istituti, conti bancari, software e strutture societarie. La sanzione irlandese mette in discussione proprio questa catena: un operatore può disporre di licenze e tecnologie avanzate, ma fallire nei controlli più elementari se non riesce a dimostrare dove si trovino, a chi appartengano e come siano protetti i fondi dei propri clienti.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.