📌 In Sintesi
- HSBC lancia RedCoin (RCHKD) a Hong Kong: la stablecoin raggiungerà progressivamente oltre 3,3 milioni di utenti PayMe e una rete di 100.000 commercianti.
- JPMorgan porta MONY e JLTXX su Solana: due fondi monetari tokenizzati diventano accessibili agli investitori statunitensi qualificati attraverso Morgan Money.
- Le banche integrano blockchain e finanza tradizionale: HSBC punta sui pagamenti al dettaglio, JPMorgan sulla gestione della liquidità istituzionale, mantenendo controlli centralizzati.
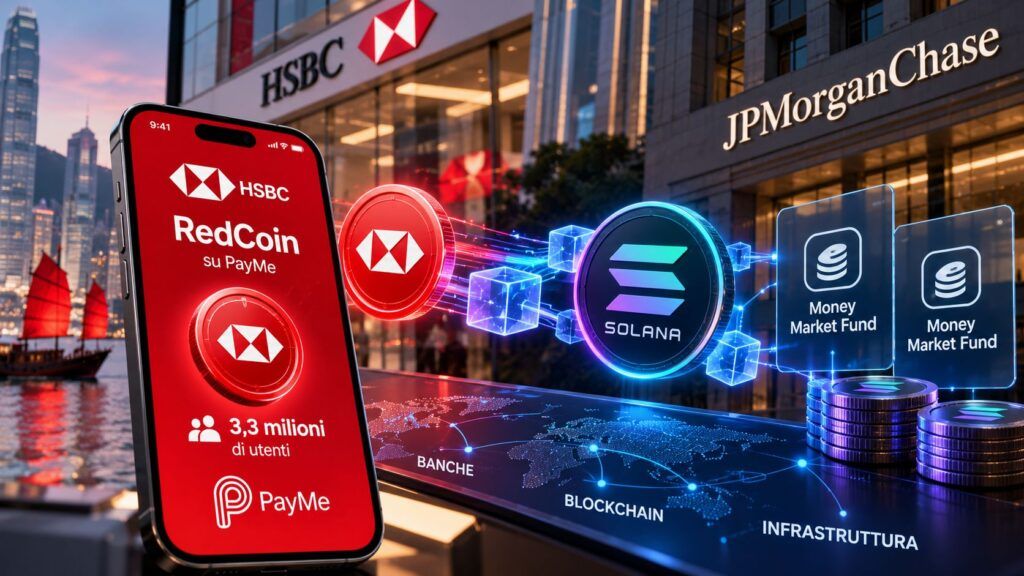
HSBC lancia RedCoin a Hong Kong e JPMorgan porta due fondi monetari tokenizzati sulla blockchain Solana, segnando un’accelerazione nell’integrazione tra servizi bancari e infrastrutture digitali. Il 23 ottobre 2026 HSBC ha avviato la distribuzione della propria stablecoin nell’applicazione PayMe, potenzialmente accessibile a oltre 3,3 milioni di utenti. Il giorno precedente JPMorgan Asset Management aveva annunciato la disponibilità su Solana di MONY e JLTXX, strumenti finanziari destinati agli investitori statunitensi qualificati. Due operazioni differenti che convergono verso lo stesso risultato: le blockchain diventano infrastrutture operative delle grandi banche, senza necessariamente eliminare intermediari, autorizzazioni e controlli regolamentari.
Cosa leggere
HSBC RedCoin arriva su PayMe e apre i pagamenti in stablecoin
HSBC RedCoin, identificata dal ticker RCHKD, è denominata in dollari di Hong Kong e viene distribuita attraverso PayMe, servizio già utilizzato da milioni di clienti locali. Il comunicato ufficiale HSBC del 23 ottobre conferma che l’attivazione dei wallet avverrà progressivamente nei giorni successivi al lancio, consentendo trasferimenti istantanei tra privati e pagamenti presso oltre 100.000 commercianti. La stablecoin opera sotto la vigilanza della Hong Kong Monetary Authority, che ha autorizzato HSBC come emittente nell’aprile 2026. Il token è progettato per essere rimborsabile al rapporto uno a uno con il dollaro di Hong Kong, attraverso riserve liquide separate e soggette ai requisiti della normativa locale. Non è una valuta digitale emessa dalla banca centrale e non rappresenta un prodotto remunerato. La distribuzione conferma quanto anticipato nell’annuncio di settembre dedicato a HSBC, Ripple e Robinhood, ma introduce un elemento concreto: la stablecoin entra in un circuito commerciale già esistente. I 3,3 milioni rappresentano gli utenti potenzialmente raggiungibili, non i wallet già attivati.
Leggi anche: Stablecoin, tokenizzazione e licenze: la finanza tradizionale assorbe le crypto
JPMorgan porta MONY e JLTXX su Solana per gli investitori istituzionali
JPMorgan Asset Management ha esteso alla blockchain Solana l’accesso a due fondi monetari tokenizzati, già inseriti nella propria infrastruttura di gestione della liquidità. Il comunicato istituzionale del 22 ottobre identifica My OnChain Net Yield Fund (MONY), fondo privato destinato a investitori qualificati, e JPMorgan OnChain Liquidity-Token Money Market Fund (JLTXX), fondo monetario governativo statunitense progettato anche per rispondere alle esigenze degli emittenti di stablecoin nell’ambito del GENIUS Act. L’accesso avviene attraverso Morgan Money, piattaforma istituzionale che permette sottoscrizioni e rimborsi, registrando i saldi dei token sugli indirizzi blockchain autorizzati. La soluzione amplia una strategia già osservata nel progetto Solana Delivery-versus-Payment sviluppato con il contributo di JPMorgan, dove la tecnologia blockchain viene utilizzata per coordinare regolamento e trasferimento degli strumenti finanziari. MONY e JLTXX non diventano prodotti retail liberamente acquistabili attraverso qualsiasi wallet: gli investitori devono possedere i requisiti previsti e gli indirizzi devono essere autorizzati dal fondo.
Stablecoin e fondi tokenizzati non sono lo stesso prodotto finanziario
Le due iniziative mostrano come la tokenizzazione possa coinvolgere strumenti con finalità e rischi diversi. RedCoin rappresenta una stablecoin destinata ai pagamenti, progettata per mantenere il valore rispetto al dollaro di Hong Kong; MONY e JLTXX rappresentano invece partecipazioni in fondi monetari, con regole di investimento, sottoscrizione e rimborso. I fondi JPMorgan possono generare rendimenti, ma non garantiscono l’assenza di perdite e non costituiscono depositi bancari assicurati. Inoltre, l’emissione dei relativi token su Solana non implica la possibilità di negoziarli liberamente sugli exchange decentralizzati. La blockchain consente di registrare e trasferire posizioni, mentre identificazione degli investitori, autorizzazione delle operazioni e responsabilità dell’emittente rimangono elementi centrali. HSBC segue invece una strategia di distribuzione commerciale, integrando RedCoin nei pagamenti quotidiani e preparando l’utilizzo della stablecoin per sottoscrivere prodotti tokenizzati, compresa una futura classe di quote del proprio fondo monetario in dollari di Hong Kong. Questa seconda funzione non è ancora operativa. Non esiste inoltre alcuna integrazione annunciata che permetta di utilizzare RedCoin per acquistare i fondi JPMorgan.
Continua con:
Stablecoin e titoli tokenizzati entrano nelle regole USA: Fed e CFTC cambiano passo
ESMA stringe sulle stablecoin non MiCA: tre mesi per sanare le esposizioni
Hong Kong e Stati Uniti accelerano, l’Europa resta un mercato distinto
HSBC e JPMorgan stanno costruendo infrastrutture finanziarie tokenizzate all’interno di sistemi regolamentati, anziché proporre alternative prive di intermediazione bancaria. Hong Kong autorizza una stablecoin destinata ai consumatori, mentre negli Stati Uniti JPMorgan amplia la distribuzione di fondi monetari attraverso una blockchain pubblica. Per gli utenti italiani non cambia immediatamente nulla: RedCoin è disponibile a Hong Kong e i fondi MONY e JLTXX sono rivolti agli investitori statunitensi qualificati, senza una distribuzione europea annunciata. Le autorizzazioni locali non equivalgono a un’automatica conformità al regolamento MiCA o alla normativa europea sui prodotti finanziari. La trasformazione riguarda però l’intero settore bancario: pagamenti, liquidità e strumenti d’investimento possono utilizzare registri distribuiti conservando verifiche sull’identità e controllo degli accessi. La blockchain entra così nella finanza tradizionale non sostituendo le banche, ma diventando una componente delle infrastrutture attraverso cui le banche gestiscono denaro e investimenti.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.