📌 In Sintesi
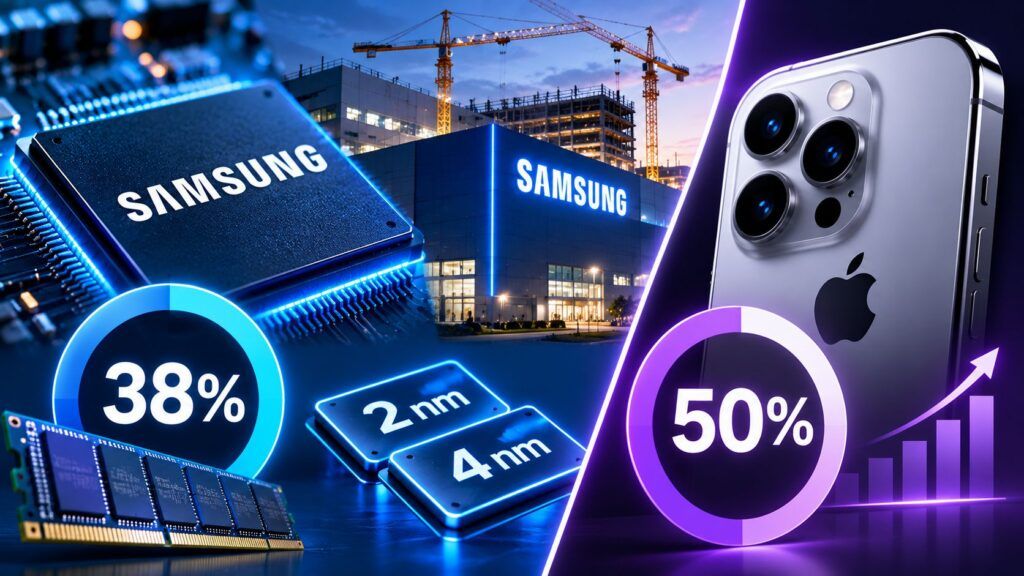
- Samsung mantiene il 38% del mercato DRAM. Nel terzo trimestre 2026 i ricavi globali delle memorie crescono del 369% su base annua e sfiorano 200 miliardi di dollari, spinti soprattutto dai prezzi.
- Project Kairos rilancia la produzione avanzata Samsung. Il gruppo prepara nuove linee a 2 e 4 nanometri nello stabilimento di Giheung, con investimenti complessivi stimati fino a 30.000 miliardi di won.
- Apple conquista metà dei ricavi mondiali degli smartphone. Nonostante il calo delle spedizioni del 19%, il fatturato del mercato cresce del 3% e raggiunge 114 miliardi di dollari, grazie all’aumento dei prezzi medi.
Samsung torna a essere il punto di riferimento del mercato mondiale delle memorie DRAM mentre l’intelligenza artificiale spinge prezzi, investimenti e capacità produttiva verso livelli record. Secondo i dati diffusi da Counterpoint Research il 5 novembre 2026, il gruppo sudcoreano conserva una quota del 38%, mentre il fatturato globale del settore aumenta del 369% rispetto allo stesso trimestre del 2025, avvicinandosi a 200 miliardi di dollari. La crescita accompagna un nuovo piano industriale: Samsung prepara nel campus di Giheung linee produttive a 2 e 4 nanometri attraverso il Project Kairos, con investimenti che potrebbero arrivare a 30.000 miliardi di won. Sul mercato dei dispositivi finali emerge invece un paradosso: le spedizioni mondiali degli smartphone diminuiscono del 19%, ma i ricavi crescono del 3%, raggiungendo 114 miliardi di dollari. Apple assorbe il 50% del valore economico del mercato smartphone, mentre Samsung continua a guidare le quantità vendute. Le tre notizie descrivono la stessa trasformazione: il valore della tecnologia cresce anche quando diminuiscono i prodotti acquistati dai consumatori.
Cosa leggere
Samsung raggiunge il 38% delle DRAM e il mercato sfiora 200 miliardi di dollari
Il rapporto ufficiale di Counterpoint Research del 5 novembre assegna a Samsung Electronics il 38% dei ricavi globali DRAM nel terzo trimestre 2026. Alle sue spalle si colloca SK hynix, che recupera terreno grazie a un aumento dei ricavi superiore al 40% rispetto al trimestre precedente, mentre Micron continua a beneficiare della domanda per data center AI, pur registrando una crescita relativamente più lenta. CXMT, principale concorrente cinese, passa invece dal 10% al 9% della quota di mercato.
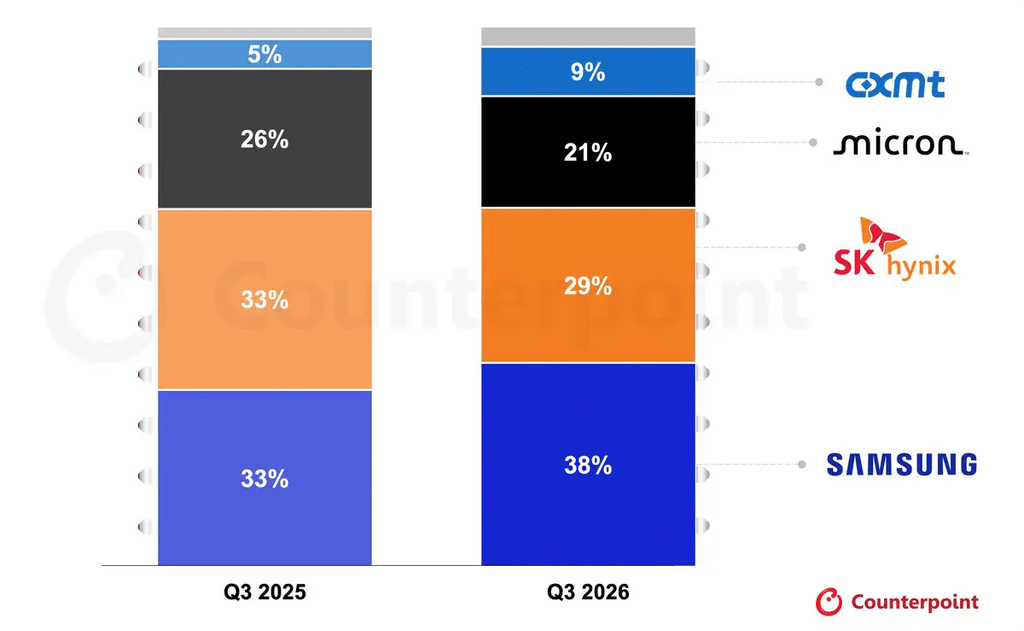
Il dato più significativo è però l’espansione del fatturato complessivo: +369% su base annua, fino a quasi 200 miliardi di dollari nel trimestre. Counterpoint sottolinea che la quantità di bit spediti cresce soltanto del 4% rispetto ai tre mesi precedenti. Questo significa che il forte aumento del valore economico non dipende principalmente da una crescita equivalente dei volumi, ma dall’impennata dei prezzi medi delle memorie. Le informazioni aggiornano il quadro della capacità produttiva Samsung per il 2027, già largamente impegnata secondo le stime di KB Securities. Il superciclo delle DRAM è soprattutto un superciclo dei prezzi, alimentato dalla competizione tra operatori che cercano di assicurarsi una disponibilità limitata di componenti.
Leggi anche: Samsung e TSMC corrono con l’AI: memoria e foundry diventano il collo di bottiglia
DDR e LPDDR corrono più delle HBM: anche la memoria tradizionale diventa strategica
La domanda di HBM, utilizzata dagli acceleratori per l’intelligenza artificiale, rimane uno dei principali motori del mercato, ma l’analisi Counterpoint mostra un cambiamento meno intuitivo: i ricavi delle memorie DRAM convenzionali crescono più rapidamente di quelli della componente HBM. Le entrate delle memorie DDR aumentano di circa 500% su base annua, mentre quelle delle LPDDR registrano una crescita vicina al 400%. Parallelamente, i ricavi HBM quasi raddoppiano, ma il loro peso relativo sul fatturato totale DRAM diminuisce perché gli altri segmenti si espandono ancora più velocemente. Counterpoint collega il fenomeno anche alla diffusione dell’AI agentica, che aumenta il fabbisogno di memoria dei processori centrali oltre a quello delle GPU. Il rapporto tra GPU e CPU nelle infrastrutture cloud AI si sarebbe progressivamente ridotto da circa 4:1 a 2:1, con ulteriori architetture orientate a una maggiore presenza dei processori general purpose. Nei sistemi Nvidia Vera Rubin la quantità di DRAM associata alle CPU può raggiungere 1,5 TB per socket, quasi triplicando rispetto alla generazione precedente. Questo spostamento amplia il mercato potenziale per Samsung e i concorrenti, ma accentua anche la competizione per le risorse disponibili. La domanda AI non sottrae capacità soltanto alle memorie più avanzate: esercita pressione anche su quelle utilizzate da server tradizionali, PC e smartphone, come emergeva già dall’aumento dei costi della RAM e dalle conseguenze sui prezzi dei dispositivi elettronici.
Project Kairos: Samsung investe fino a 30.000 miliardi di won a Giheung
Alla crescita del mercato si affianca un nuovo progetto industriale di Samsung. Secondo la ricostruzione originale del Seoul Economic Daily del 4 novembre, il gruppo prepara la trasformazione del campus di Giheung, nella provincia sudcoreana di Gyeonggi, in un polo dedicato alla produzione avanzata di semiconduttori e al packaging per le memorie AI. L’iniziativa è coordinata dalla task force interna Kairos e prevede una nuova fabbrica per processi a 2 e 4 nanometri nelle aree precedentemente occupate da edifici di ricerca e formazione, la cui demolizione risulta già completata. La realizzazione coinvolgerebbe Samsung E&A per progettazione, acquisti e costruzione. Il progetto dovrebbe svilupparsi in quattro fasi produttive, mentre parte dell’attuale Line 6 verrebbe convertita per attività di advanced packaging. Le cifre restano stime attribuite a fonti industriali: la nuova fabbrica potrebbe richiedere circa 25.000 miliardi di won, equivalenti a 17,1 miliardi di dollari, mentre il costo complessivo, includendo l’ammodernamento delle strutture esistenti, potrebbe raggiungere 30.000 miliardi di won. Samsung starebbe inoltre valutando acquisti di macchinari EUV per un valore compreso tra 8.000 e 10.000 miliardi di won. Non si tratta di un investimento complessivo già formalmente confermato dall’azienda, ma di un piano industriale ricostruito attraverso informazioni provenienti dalla filiera sudcoreana.
Perché Samsung usa i 4 nanometri per HBM4 e prepara i 2 nanometri
La scelta di Giheung riguarda una trasformazione tecnica della filiera delle memorie. Le HBM4 non sono composte soltanto da strati di DRAM sovrapposti: utilizzano un base die logico che controlla la comunicazione con il resto del sistema e che richiede processi produttivi tipici delle foundry avanzate. Samsung realizza questi componenti attraverso tecnologie a 4 nanometri, rendendo direttamente collegati il mercato delle memorie e quello della produzione logica. Il piano attribuito a Project Kairos punta ad aumentare la capacità di realizzare questi elementi, mentre gli altri stabilimenti continuano a produrre gli strati di memoria da integrare successivamente.
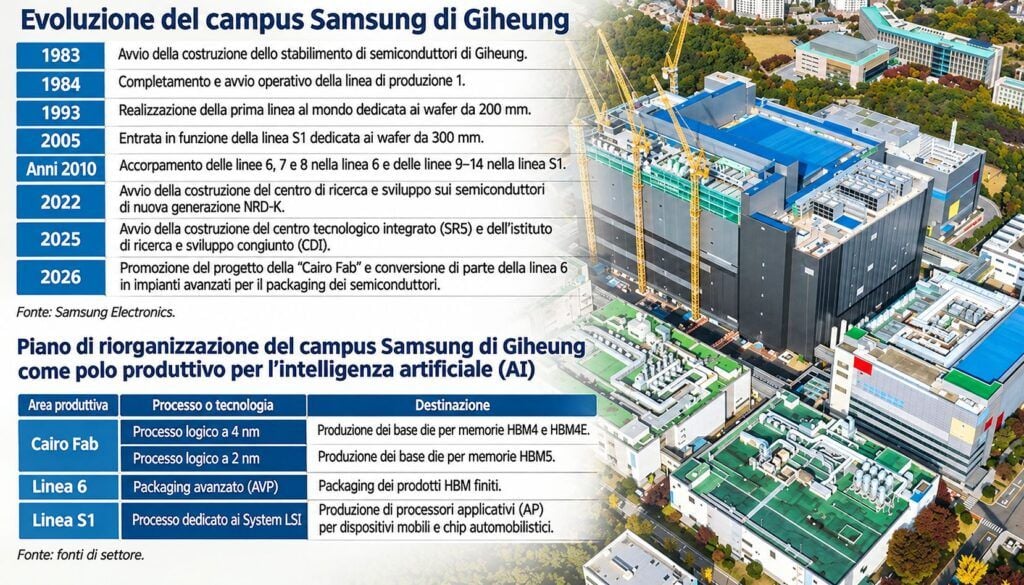
La relazione tra HBM e foundry era già stata approfondita nell’analisi dei base die HBM4 Samsung realizzati a 4 nanometri. La nuova capacità a 2 nanometri viene invece collegata dal quotidiano coreano alle generazioni successive, comprese le ipotesi riguardanti HBM5. Queste prospettive richiedono cautela, perché tempi di sviluppo, effettiva scelta del nodo produttivo e volumi commerciali non sono stati confermati nei dettagli. Il dato industriale più solido è la crescente importanza del base die, che trasforma ogni nuova generazione HBM in una sfida congiunta di memoria, logica e packaging. Samsung deve inoltre confrontarsi con le richieste dei grandi clienti, come mostra il progetto di Nvidia per memorie personalizzate con base die avanzati prodotti attraverso TSMC.
Apple conquista il 50% dei ricavi smartphone mentre le spedizioni crollano del 19%
Il terzo sviluppo arriva dall’analisi ufficiale Counterpoint pubblicata il 3 novembre. Nel terzo trimestre 2026 le spedizioni mondiali degli smartphone diminuiscono del 19% su base annua, ma i ricavi aumentano del 3%, fino a 114 miliardi di dollari. Il prezzo medio all’ingrosso cresce del 27%, raggiungendo il valore record di 442 dollari. Apple conquista il 50% dei ricavi globali, il massimo registrato dall’azienda per un terzo trimestre, grazie a un aumento del fatturato del 17% e del prezzo medio dei suoi dispositivi del 19%.
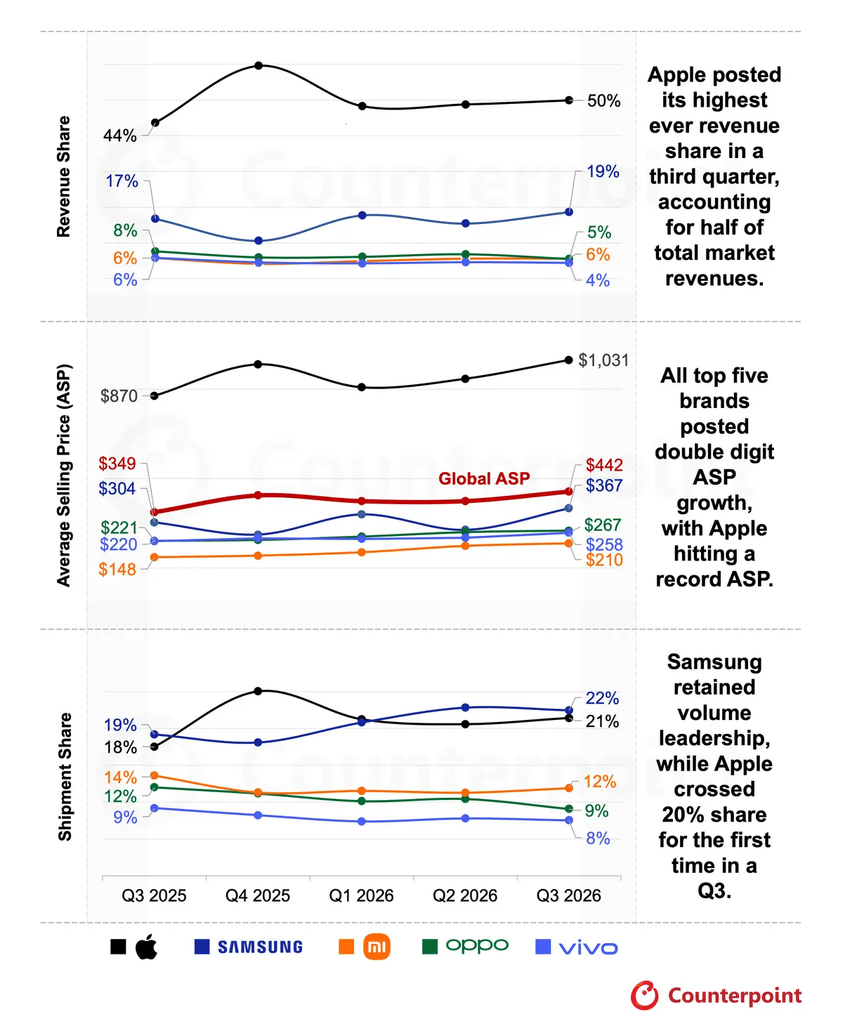
Samsung mantiene invece il primato per quantità spedite, con una quota del 22%, e raggiunge il 19% del valore economico del mercato, con ricavi in aumento del 14% e un prezzo medio di 367 dollari. I due primati non sono contraddittori: Samsung vende il maggior numero di smartphone, ma Apple concentra metà del valore complessivo dei dispositivi venduti all’ingrosso. Le misurazioni aggiornano la precedente fotografia del crollo delle spedizioni smartphone nel terzo trimestre 2026 e del vantaggio commerciale di Apple e Samsung, distinguendo questa volta il fatturato dal numero di unità consegnate. Le diverse stime preliminari possono presentare piccoli scostamenti, come il calo del 20% indicato in una rilevazione precedente rispetto al 19% del nuovo rapporto.
Xiaomi resiste, OPPO e vivo perdono ricavi: la fascia economica è sotto pressione
L’analisi dei produttori mostra quanto l’aumento dei prezzi dei componenti stia modificando la competizione. Xiaomi mantiene sostanzialmente stabili i ricavi, compensando parte della riduzione dei volumi attraverso prezzi medi più elevati e una maggiore presenza nei segmenti intermedi. OPPO e vivo registrano invece contrazioni del fatturato rispettivamente del 26% e del 22%, perché i maggiori prezzi di vendita non bastano a compensare il calo delle unità distribuite. Counterpoint evidenzia che la fascia economica è la più vulnerabile: quando DRAM e NAND diventano più costose, i produttori con margini limitati hanno meno possibilità di assorbire gli aumenti senza trasferirli ai clienti. I marchi premium possono invece difendere più facilmente il prezzo finale, rafforzati dalla domanda dei prodotti di punta e dalla capacità di distribuire i costi lungo una filiera più ampia. Questa dinamica si collega alle precedenti indiscrezioni secondo cui Apple avrebbe accettato rincari rilevanti per le memorie destinate ai prodotti del 2027. L’aumento del fatturato dell’industria non dimostra quindi una crescita equivalente della redditività, perché le aziende devono sostenere costi superiori e vendono complessivamente meno dispositivi.
Continua con:
CXMT sfida SK hynix con HBM3E al 20% di resa: Cambricon vola del 131%
Samsung riduce gli smartphone nel 2027: Galaxy S27 e crisi dei costi
L’intelligenza artificiale sposta i profitti verso chi controlla memorie e produzione
Il mercato dei semiconduttori e quello degli smartphone stanno seguendo traiettorie economiche sempre più differenti. La domanda di calcolo per l’intelligenza artificiale permette ai produttori di DRAM di aumentare i prezzi e ottenere ricavi record, mentre i costruttori di dispositivi devono pagare componenti più costosi in un mercato caratterizzato da spedizioni in calo. Samsung occupa una posizione particolare perché partecipa a entrambe le fasi: produce memorie, investe nelle foundry e vende smartphone. Apple si colloca soprattutto sul lato del prodotto finale, ma mantiene una capacità eccezionale di concentrare il valore economico del mercato premium. Counterpoint prevede che nel quarto trimestre 2026 la contrazione delle spedizioni possa superare la crescita dei prezzi medi, portando anche i ricavi del mercato smartphone in territorio negativo. Nel 2027 la pressione sui costi delle memorie dovrebbe persistere, mentre un alleggerimento significativo non viene previsto prima del 2028. Il punto decisivo non è soltanto chi venderà più chip o smartphone, ma chi riuscirà a controllare una filiera nella quale la memoria diventa più scarsa e i consumatori pagano di più per acquistare meno dispositivi.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.