📌 In sintesi
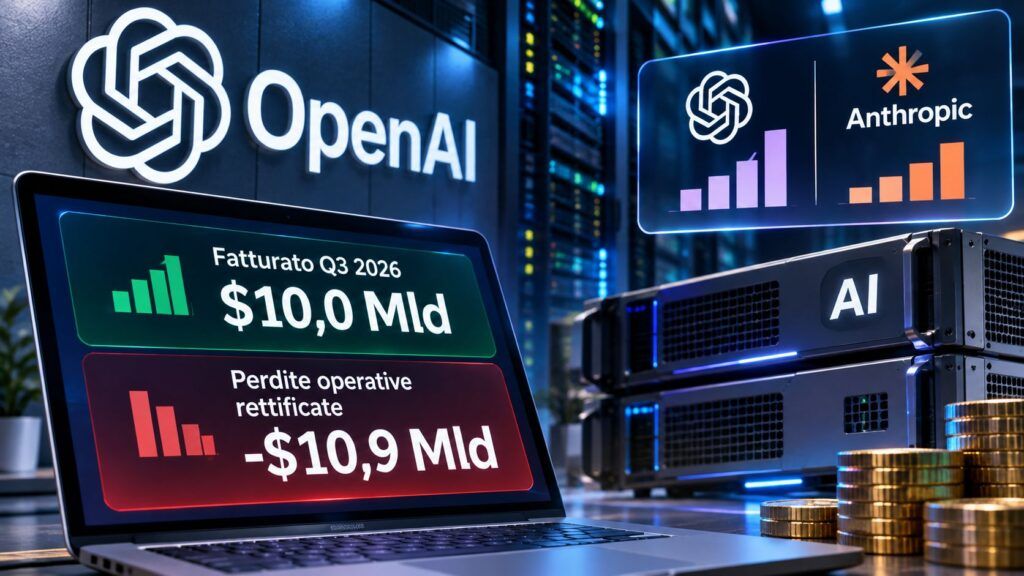
- OpenAI raggiunge 10 miliardi di dollari di ricavi trimestrali. Il fatturato cresce di circa il 50% rispetto al secondo trimestre 2026, ma la società continua a spendere più di quanto incassa.
- Le perdite operative rettificate arrivano a 10,9 miliardi. Erano 10,1 miliardi nel trimestre precedente. Il margine operativo rettificato migliora dal -150% al -109%, ma resta profondamente negativo.
- Anthropic supera OpenAI nei ricavi trimestrali. La società guidata da Dario Amodei raggiunge circa 17 miliardi di dollari, rafforzando la competizione sui clienti aziendali.
- Il problema è la sostenibilità del modello economico. Abbonamenti, API, pubblicità e clienti enterprise crescono, mentre infrastrutture e sviluppo dell’AI continuano ad assorbire risorse finanziarie enormi.
OpenAI continua a crescere a una velocità impressionante, ma non abbastanza da smettere di perdere denaro. Nel terzo trimestre 2026 la società guidata da Sam Altman ha raggiunto 10 miliardi di dollari di ricavi, con un aumento di circa il 50% rispetto al trimestre precedente. Nello stesso periodo, però, le perdite operative rettificate sono salite a 10,9 miliardi, contro i precedenti 10,1 miliardi. I numeri, comunicati agli investitori e riportati il 10 novembre dal Wall Street Journal e da The Information, fotografano la contraddizione economica dell’intelligenza artificiale generativa: la domanda aumenta, il fatturato esplode, ma i costi necessari a sostenere la crescita continuano a superare i ricavi. La questione diventa ancora più delicata perché Anthropic ha raggiunto circa 17 miliardi di ricavi trimestrali, conquistando un vantaggio significativo nel mercato aziendale.
Cosa leggere
OpenAI cresce del 50%, ma le perdite operative continuano ad aumentare
Secondo la ricostruzione originale del Wall Street Journal, OpenAI ha comunicato agli investitori un miglioramento del margine operativo rettificato, passato dal -150% del secondo trimestre al -109% del terzo. Questo significa che, rispetto ai ricavi generati, il peso delle perdite si è ridotto. Non significa però che l’azienda si stia avvicinando rapidamente all’utile in termini assoluti: il deficit operativo è aumentato di circa 800 milioni di dollari. La società guadagna proporzionalmente più di prima, ma continua a spendere somme superiori ai nuovi incassi.
C’è inoltre una precisazione contabile fondamentale. I 10,9 miliardi rappresentano una perdita operativa rettificata, non una perdita netta certificata da un bilancio pubblico. Secondo i dati riportati dal quotidiano, il calcolo esclude circa 2,6 miliardi di dollari di compensi basati su azioni. Non è quindi corretto presentare quella cifra come il risultato finale di esercizio o come l’intera somma di denaro consumata in contanti. La differenza tra indicatori operativi, costi contabili e flussi di cassa è particolarmente importante in un settore nel quale erano già state ipotizzate uscite di cassa cumulative per quasi 280 miliardi di dollari entro il 2030.
Dieci miliardi di ricavi non bastano a finanziare il costo dell’AI
La crescita commerciale di OpenAI non è in discussione. Secondo The Information, che ha ricostruito indipendentemente i risultati comunicati agli investitori, il fatturato trimestrale è passato da circa 6,7 a 10 miliardi di dollari, grazie alla domanda di modelli più recenti, applicazioni aziendali e servizi API. Il ritmo di crescita è superiore a quello del secondo trimestre e segnala che l’impresa continua a trovare clienti disposti a pagare per utilizzare l’intelligenza artificiale. Il problema riguarda invece la quantità di risorse necessarie a servire quella domanda, sviluppare nuovi modelli e mantenere competitivo il prodotto.
Il costo dell’intelligenza artificiale non coincide soltanto con l’acquisto di GPU. Comprende capacità di inferenza, addestramento, infrastrutture cloud, energia, personale specializzato e investimenti in ricerca. Non tutti questi elementi possono essere quantificati separatamente con i dati diffusi, ma il loro peso complessivo spiega perché la crescita dei ricavi non garantisca automaticamente la redditività. Il problema è stato affrontato anche nello studio di Boston Consulting Group sui 2.600 miliardi di dollari di spesa annuale AI necessari entro il 2030. Per i produttori dei modelli il mercato deve diventare abbastanza grande da remunerare infrastrutture costruite spesso in anticipo rispetto ai ricavi futuri.
Anthropic fattura 17 miliardi e mette OpenAI sotto pressione
Il confronto con Anthropic rende la situazione particolarmente interessante. La società sviluppatrice di Claude avrebbe registrato circa 17 miliardi di dollari di ricavi nel terzo trimestre, contro i 10 miliardi di OpenAI, grazie soprattutto alla crescita delle attività rivolte alle imprese. The Information riferisce inoltre una perdita operativa trimestrale di circa 567 milioni di dollari per Anthropic. Il confronto richiede comunque cautela: i risultati operativi delle due società non sono presentati con criteri contabili perfettamente sovrapponibili, soprattutto per il diverso trattamento dei compensi azionari. La differenza commerciale rimane tuttavia rilevante.
OpenAI sta tentando di recuperare terreno aumentando il peso di Codex e dei servizi destinati agli sviluppatori, oltre a praticare condizioni commerciali più aggressive. La competizione era già emersa con gli sconti fino al 40% offerti da OpenAI ad alcuni grandi clienti di Anthropic. La difficoltà è evidente: ridurre i prezzi per conquistare quote di mercato può incrementare i volumi, ma rende più complicato recuperare il costo dell’infrastruttura. Per entrambe le aziende, la sfida consiste nel trasformare l’espansione dell’utilizzo in margini sufficienti a sostenere lo sviluppo dei modelli successivi.
ChatGPT si avvicina a 100 milioni di clienti paganti, ma la pubblicità deve ancora dimostrare il proprio peso
La forza commerciale di OpenAI rimane il pubblico di ChatGPT. Secondo le informazioni raccolte da The Information, il servizio ha raggiunto quasi 100 milioni di utenti paganti nel terzo trimestre, a fronte di circa 1,2 miliardi di utenti attivi settimanali dichiarati dall’azienda. Sono due indicatori differenti, che non devono essere confusi: il primo misura gli abbonati, il secondo l’utilizzo della piattaforma, compresi gli account gratuiti. La presenza di una platea così ampia rappresenta un potenziale commerciale enorme, ma comporta anche l’obbligo di sostenere il costo delle richieste di chi non paga.
OpenAI punta quindi anche sulla pubblicità, che secondo la ricostruzione giornalistica aveva raggiunto ad agosto un ritmo annualizzato di circa un miliardo di dollari. Non si tratta di un miliardo già fatturato nell’anno, ma di una proiezione ottenuta estendendo il ritmo commerciale di quel periodo. La trasformazione di ChatGPT in una piattaforma pubblicitaria era già visibile con l’introduzione di nuovi formati visuali e strumenti di misurazione degli annunci. Il punto economico è che abbonamenti e API potrebbero non essere sufficienti: l’azienda sta cercando ulteriori fonti di ricavo per monetizzare la propria base utenti.
Investitori e mercati iniziano a chiedere quando arriveranno gli utili
I risultati arrivano in una fase particolarmente delicata per il finanziamento dell’intelligenza artificiale. OpenAI sta cercando nuovi capitali e, secondo The Information, punta a una valutazione di circa 1.250 miliardi di dollari per un nuovo round. Sono valori attribuiti a una trattativa finanziaria, non una capitalizzazione di Borsa già realizzata. Anthropic si prepara invece alla quotazione, aumentando la pressione sulla trasparenza dei conti e sul confronto tra risultati economici. La domanda degli investitori cambia progressivamente: non basta più dimostrare che le persone utilizzino l’AI, bisogna spiegare quanto costa servire ogni cliente e quando quella spesa produrrà utili.
Il problema riguarda l’intero ecosistema. Il finanziamento di GPU e data center ha alimentato un mercato del credito sempre più esposto alle prospettive di redditività dell’AI, come emerge dall’analisi sui 466 miliardi di dollari di debito collegati alle infrastrutture. Anche il Fondo monetario internazionale ha indicato una possibile correzione delle valutazioni AI tra i rischi per la stabilità finanziaria. Non significa che il settore sia destinato a crollare, ma che la sostenibilità degli investimenti è diventata un problema macroeconomico, non soltanto aziendale.
Il paradosso OpenAI: più cresce il mercato, più denaro serve per restare competitivi
OpenAI non sta perdendo clienti: sta conquistando mercato a una velocità che molte imprese tradizionali non raggiungeranno mai. Eppure, nello stesso trimestre in cui il fatturato tocca 10 miliardi di dollari, la perdita operativa rettificata supera gli incassi. È questo il dato che gli investitori dovranno interpretare. Se la crescita delle vendite riuscirà progressivamente a superare quella dei costi, l’attuale fase potrà essere letta come un investimento industriale eccezionalmente oneroso. Se invece ogni nuova generazione di modelli richiederà investimenti proporzionalmente altrettanto elevati, il percorso verso la redditività resterà più lungo e incerto.
Continua con: La bolla AI non può fermarsi: data center e debito tengono gli USA in ostaggio.
Il risultato del terzo trimestre non permette di dichiarare il fallimento economico dell’intelligenza artificiale, ma smentisce l’idea che la sola crescita del fatturato sia sufficiente a dimostrarne la sostenibilità. Per OpenAI, come per gli altri sviluppatori di modelli di frontiera, la partita decisiva non si giocherà soltanto nei benchmark, negli abbonamenti o nel numero di utenti. Si giocherà nella capacità di trasformare una tecnologia sempre più richiesta in un’attività capace di finanziare il proprio futuro senza dipendere continuamente da nuovi capitali.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.