In sintesi
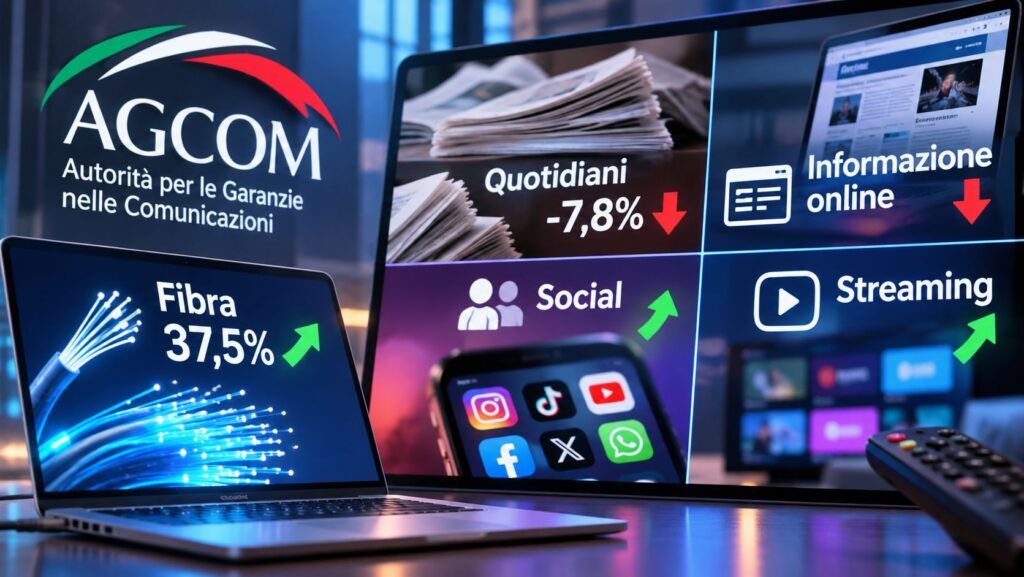
- La fibra FTTH raggiunge il 37,5% delle linee fisse italiane, mentre le connessioni da almeno 1 Gbit/s rappresentano il 38,9% del mercato. Il consumo di dati continua ad aumentare.
- I quotidiani perdono il 24,6% delle copie rispetto al 2022 e il 7,8% in un anno. Anche l’informazione online arretra, con 1,1 milioni di utenti unici in meno rispetto a giugno 2025.
- Le piattaforme internazionali consolidano la propria presenza, Mediaset supera Rai negli ascolti complessivi del prime time e il commercio elettronico sostiene la crescita delle consegne di pacchi.
L’Italia consuma sempre più dati, utilizza connessioni più veloci e frequenta le grandi piattaforme digitali, mentre i quotidiani continuano a perdere copie e i siti d’informazione registrano una contrazione del pubblico. È la fotografia dell’Osservatorio sulle Comunicazioni 3/2026, pubblicato dall’Autorità per le Garanzie nelle Comunicazioni il 16 novembre 2026, con dati aggiornati al primo semestre dell’anno. La rete fissa conta 20,36 milioni di linee, la fibra FTTH raggiunge il 37,5% degli accessi e le SIM complessive superano 112 milioni. Nello stesso periodo, le vendite dei quotidiani scendono a 234 milioni di copie, con una perdita del 24,6% rispetto al 2022, mentre il pubblico dell’informazione generalista online diminuisce del 2,9% su base annua. Il rapporto evidenzia una trasformazione economica precisa: aumentano le infrastrutture, il traffico e i servizi digitali, ma la crescita dei consumi non si traduce automaticamente in una maggiore domanda di informazione giornalistica.
Cosa leggere
La fibra raggiunge il 37,5% delle linee fisse e supera 7,6 milioni di accessi
Le connessioni FTTH rappresentano il segmento più dinamico della rete fissa italiana, con una crescita di circa 243 mila accessi nell’ultimo trimestre e di 1,14 milioni rispetto a giugno 2025. La loro quota raggiunge il 37,5% delle linee complessive, mentre le connessioni FTTC scendono al 38,9%, perdendo 827 mila accessi in un anno. Il rame tradizionale continua a ridursi, con 646 mila linee in meno rispetto a giugno 2025 e quasi 2,9 milioni perse dal 2022. Crescono anche le connessioni Fixed Wireless Access, che arrivano a 2,78 milioni, mentre il totale degli accessi broadband e ultrabroadband si attesta a 19,35 milioni. La transizione tecnologica procede quindi senza un’espansione significativa del numero complessivo di linee, sostanzialmente stabile.
Key data – Comunicazioni elettroniche
| Variazione % | |||||||||
| Cfr. slide | giu-22 | giu-23 | giu-24 | giu-25 | giu-26 | ’26/’25 | ’26/’22 | ||
| Rete fissa | |||||||||
| Linee complessive (mln) | 1.1 | 20,21 | 20,24 | 20,24 | 20,37 | 20,36 | -0,04 | +0,7 | |
| – di cui BB/UBB (mln) | 1.2 | 18,89 | 19,01 | 19,16 | 19,07 | 19,35 | 1,5 | 2,4 | |
| Rete mobile | |||||||||
| SIM complessive (mln) | 1.8 | 106,97 | 108,15 | 109,00 | 110,93 | 112,04 | 1,0 | 4,7 | |
| – di cui “human” (mln) | 1.8 | 78,15 | 78,75 | 78,19 | 79,35 | 79,07 | -0,3 | 1,2 | |
| Traffico dati (medio giornaliero) | |||||||||
| – per linea broadband da inizio anno (GB) | 1.6 | 7,36 | 8,05 | 9,26 | 10,29 | 11,68 | 13,5 | 58,7 | |
| – per sim “human” da inizio anno (GB) | 1.12 | 0,60 | 0,75 | 0,84 | 0,95 | 1,11 | 17,3 | 85,2 | |
Fonte: elaborazioni e stime Agcom su dati aziendali
Leggi anche: AGCOM fotografa l’Italia digitale: fibra cresce, TV e quotidiani arretrano.
Connessioni più veloci e traffico dati in continua crescita
La trasformazione delle reti emerge soprattutto dalle velocità commercializzate. Tra giugno 2022 e giugno 2026, le linee con capacità pari o superiore a 100 Mbit/s passano dal 65,2% all’85,3%, mentre quelle da almeno 1 Gbit/s salgono dal 14,7% al 38,9%. Il traffico medio giornaliero complessivo nel primo semestre aumenta del 15,7% rispetto al corrispondente periodo del 2025 e del 62,6% rispetto al 2022. Ogni linea broadband genera mediamente 11,68 GB di traffico al giorno, contro 7,36 GB nel primo semestre 2022, secondo la tabella riepilogativa AGCOM. Il consumo di connettività cresce dunque molto più rapidamente del numero di accessi, confermando il progressivo aumento dell’intensità d’uso delle infrastrutture.
TIM guida la rete fissa, Fastweb+Vodafone domina nella fibra FTTH
Nel mercato broadband e ultrabroadband TIM mantiene la prima posizione con il 32,3% degli accessi, seguita da Fastweb+Vodafone al 28,4% e Wind Tre al 14,8%. Quote inferiori appartengono a Sky Italia, Eolo, Iliad e Tiscali. La graduatoria cambia considerando esclusivamente le connessioni FTTH: Fastweb+Vodafone guida con il 28,4%, davanti a TIM al 27,1% e Wind Tre al 15,5%. Iliad raggiunge il 7,4%, seguita da Sky Italia al 6,5%. Nel confronto annuale, Iliad e Sky Italia guadagnano circa 0,7 punti percentuali ciascuna nel mercato broadband complessivo. Gli operatori minori arrivano al 10,6%, aumentando di 1,1 punti percentuali.
Oltre 112 milioni di SIM, Iliad cresce nel mercato mobile
Le SIM attive raggiungono 112,04 milioni, comprendendo utenze tradizionali e connessioni machine-to-machine. Le SIM con interazione umana sono circa 79,07 milioni, prevalentemente residenziali e prepagate. Nel mercato complessivo Fastweb+Vodafone guida con il 30,3%, davanti a TIM al 25,1% e Wind Tre al 24%. Limitando l’analisi alle SIM human, Fastweb+Vodafone conserva la leadership con il 25,2%, seguita da Wind Tre al 23,6% e TIM al 22,2%. Iliad sale al 16,1%, guadagnando 0,8 punti percentuali in un anno. Le SIM human che hanno generato traffico dati nel semestre sono 61,34 milioni. Il consumo medio raggiunge 1,11 GB al giorno per SIM, in crescita del 17,3% sull’anno precedente e dell’85,2% rispetto al 2022.
Quotidiani in crisi: perse 77 milioni di copie rispetto al 2022
Il mercato dell’editoria quotidiana registra uno dei risultati più negativi dell’Osservatorio. Nei primi sei mesi del 2026 vengono vendute 234 milioni di copie, contro 254 milioni nel 2025 e 311 milioni nel 2022. La contrazione raggiunge il 7,8% su base annua e il 24,6% nell’arco di quattro anni. Le copie cartacee scendono a 167 milioni, perdendo il 10,3% in dodici mesi e il 32,1% rispetto al 2022. Anche le copie digitali, intese come repliche delle edizioni cartacee e non come totalità delle letture online, diminuiscono dello 0,8% rispetto al 2025, attestandosi intorno a 67 milioni. Il digitale non compensa quindi la riduzione delle vendite tradizionali.
Key data – Editoria quotidiana
| Copie giornaliere vendute nell’anno (mln) | Variazione % | ||||||||
| (gennaio – giugno) | cfr slide | 2022 | 2023 | 2024 | 2025 | 2026 | ’26/’25 | ’26/’22 | |
| TOTALE | 2.8 | 311 | 289 | 270 | 254 | 234 | -7,8 | -24,6 | |
| – quotidiani nazionali | 2.8 | 189 | 177 | 166 | 157 | 145 | -7,8 | -23,1 | |
| – quotidiani locali | 2.8 | 122 | 111 | 104 | 97 | 89 | -7,8 | -26,8 | |
| – copie cartacee | 2.8 | 246 | 221 | 203 | 186 | 167 | -10,3 | -32,1 | |
| – copie digitali | 2.8 | 65 | 68 | 68 | 68 | 67 | -0,8 | +4,2 | |
Fonte: elaborazioni Agcom su dati ADS
Il mercato è inoltre fortemente concentrato. Cinque testate rappresentano il 64% delle copie digitali vendute, mentre le prime cinque del mercato cartaceo raggiungono il 34%. Cairo/RCS guida la distribuzione complessiva con il 20,4%, davanti a GEDI al 10,4%, Caltagirone Editore all’8,5% e Gruppo Sole 24 Ore al 7%. Le testate locali registrano una perdita del 26,8% rispetto al 2022, superiore al 23,1% dei quotidiani nazionali. Il rapporto conferma una crisi strutturale che interessa sia i grandi gruppi sia l’editoria territoriale, con conseguenze sulla sostenibilità economica dell’informazione.
Anche i siti d’informazione perdono pubblico mentre crescono Google e Meta
La crisi non riguarda soltanto le copie dei giornali. A giugno 2026 i siti e le applicazioni di informazione generalista raggiungono 36,67 milioni di utenti unici, perdendo 1,1 milioni di visitatori, pari al 2,9%, rispetto a giugno 2025. Diminuisce anche il tempo medio di consultazione, di circa dieci minuti. La Repubblica registra 23,86 milioni di utenti unici (-17,2%), il Corriere della Sera 23,84 milioni (-14,9%), mentre RaiNews cresce del 47,2%, raggiungendo 18,35 milioni.
Nello stesso periodo aumentano gli utenti delle grandi piattaforme internazionali: Alphabet/Google cresce dell’1,7%, Meta del 2%, Amazon del 4,1% e ByteDance/TikTok del 7,4%. Il rapporto documenta dinamiche opposte, senza dimostrare un rapporto causale diretto fra crescita delle piattaforme e perdita di pubblico dei giornali. Il divario rafforza tuttavia gli interrogativi economici già emersi quando AGCOM ha certificato il primato di Google sulle risorse del Sistema Integrato delle Comunicazioni.
Facebook supera 36 milioni di utenti, TikTok cresce e X perde terreno
Le piattaforme social raggiungono complessivamente 39,34 milioni di utenti unici, con una crescita annua del 2,6%. Facebook supera 36 milioni di utenti, aumentando dell’1,9%, mentre Instagram raggiunge 34,09 milioni (+4,4%). TikTok si avvicina a 24 milioni di visitatori (+6,8%) e Reddit arriva a 11 milioni (+14%). In controtendenza risultano LinkedIn (-0,7%), X (-11,1%), Tumblr (-23,2%) e VK (-11,4%). Il tempo medio trascorso sui social supera 23 ore e 36 minuti nel mese, circa 36 minuti in più rispetto all’anno precedente. Il pubblico digitale rimane dunque ampio e partecipe, ma non distribuisce la propria attenzione in modo uniforme tra informazione, intrattenimento e reti sociali.
Mediaset supera Rai negli ascolti complessivi del prime time
Nel primo semestre 2026 Mediaset raggiunge 7,7 milioni di spettatori medi nel prime time, con il 39,2% di share e una crescita del 10,5% rispetto al 2025. Rai si ferma a 7,3 milioni, pari al 37,1%, registrando una contrazione del 5,9%. Il confronto cambia considerando esclusivamente i tre principali canali generalisti: Rai1, Rai2 e Rai3 raccolgono insieme il 31,9%, contro il 30,6% di Canale 5, Italia 1 e Rete 4. Nel dettaglio, Rai1 scende al 22,5% di share, perdendo 1,8 punti, mentre Canale 5 sale al 20,9%, guadagnandone 6,5. La platea televisiva complessiva continua comunque a diminuire: rispetto al 2024, gli ascolti medi calano del 4,2% sia nel prime time sia nell’intera giornata.
Key data: canali televisivi per ascolti nel 2026
share nel giorno medio – prime time (%) (cfr. slide 2.4)
Fonte: elaborazioni Agcom su dati Auditel
| (gennaio – giugno) | Variaz. p.p. | ||
| 2025 | 2026 | ’25-’26 | |
| Rai 1 | 24,3 | 22,5 | -1,8 |
| Canale 5 | 14,4 | 20,9 | 6,5 |
| La7 | 5,8 | 5,9 | 0,1 |
| Italia 1 | 6,2 | 5,3 | -0,9 |
| Rai 3 | 5,4 | 5,0 | -0,4 |
| Rai 2 | 4,4 | 4,4 | 0,0 |
| Rete 4 | 4,9 | 4,4 | -0,4 |
| Nove | 3,1 | 2,8 | -0,3 |
| TV8 | 2,8 | 2,2 | -0,6 |
Key data – canali TV
| Canali TV – Ascolti giornalieri (mln) | Variaz. % | |||||||||
| (gennaio – giugno) | cfr slide | 2024 | 2025 | 2026 | ’26/’25 | ’26/’24 | ||||
| Giorno medio (02:00-25:59) | 2.1 | 20,6 | 20,0 | 19,7 | -1,7 | -4,2 | ||||
| Prime time (20:30-22:30) | 2.1 | 8,8 | 8,6 | 8,4 | -1,2 | -4,2 | ||||
Fonte: elaborazioni Agcom su dati Auditel, Nielsen Arianna
Il mutamento degli equilibri televisivi si inserisce nella trasformazione delle modalità di misurazione del pubblico, già esaminata nell’analisi sul confronto fra Mediaset, YouTube e i nuovi sistemi Audicom. Sul fronte dell’informazione televisiva, il Tg1 delle 20:00 rimane il più seguito con oltre 4,4 milioni di spettatori, pur perdendo il 3% rispetto al 2025. Il Tg5 raggiunge 3,5 milioni (+2,3%), mentre aumentano anche gli ascolti delle edizioni serali di Tg4 e Studio Aperto.
Streaming e pacchi crescono, la corrispondenza continua a diminuire
I servizi video on demand a pagamento raggiungono 15,66 milioni di utenti unici, con una crescita del 7,3% rispetto a giugno 2025. Netflix guida con 9,1 milioni di visitatori (+12,5%), seguito da Amazon Prime Video con 7,4 milioni (+3,9%). Disney+ registra invece una contrazione del 7,2%. Anche l’e-commerce continua a espandersi, raggiungendo 38,8 milioni di utenti unici (+2,5%), con Amazon al primo posto davanti a Temu ed eBay.
Key data – Piattaforme
| Siti – Utenti unici (mln) nel mese | Variazione % | ||||||||
| cfr slide | giu-22 | giu-23 | giu-24 | giu-25 | giu-26 | ’26/’25 | ’26/’22 | ||
| Principali operatori | 2.12 | 43,8 | 43,6 | 44,3 | 43,6 | 44,0 | 0,8 | 0,3 | |
| Informazione generalista | 2.13 | 39,4 | 38,0 | 38,8 | 37,8 | 36,7 | -2,9 | -7,1 | |
| E-Commerce | 2.14 | 37,3 | 37,7 | 39,0 | 37,9 | 38,8 | 2,5 | 4,1 | |
| Social network | 2.15 | 38,4 | 38,2 | 39,5 | 38,3 | 39,3 | 2,6 | 2,5 | |
| VOD a pagamento | 2.16 | 13,7 | 14,1 | 14,4 | 14,6 | 15,7 | 7,3 | 14,6 | |
| VOD gratuiti | 2.18 | 32,3 | 36,4 | 34,1 | 36,0 | 36,7 | 1,9 | 13,4 | |
Fonte: elaborazioni Agcom su dati Audicom-Sistema Audiweb e Comscore
La crescita commerciale si riflette nella logistica: nel primo semestre vengono consegnati 614 milioni di pacchi, il 6,3% in più rispetto al 2025. I ricavi dei servizi postali sfiorano 4,5 miliardi di euro, sostenuti dai pacchi (+4,2%), mentre la corrispondenza perde il 3,1%. Nel solo mercato dei pacchi Amazon detiene il 19,4%, davanti a Poste Italiane al 17,9%. L’economia digitale continua quindi a generare valore nei servizi di distribuzione fisica, mentre la posta tradizionale arretra.
Continua con: Relazione AGCOM 2026: fibra, piattaforme e media cambiano l’Italia digitale.
L’Italia digitale cresce, ma il mercato dell’informazione perde terreno
L’Osservatorio AGCOM fotografa un Paese nel quale aumenta il valore d’uso delle infrastrutture digitali, mentre il sistema editoriale tradizionale perde progressivamente pubblico e copie vendute. Le connessioni diventano più veloci, il traffico cresce e gli utenti continuano a frequentare social, streaming ed e-commerce. I quotidiani, invece, registrano una riduzione delle vendite anche nel formato digitale, e molti grandi siti d’informazione perdono visitatori. La televisione mantiene una posizione centrale, ma con una platea complessivamente più ridotta.
La questione economica non consiste più soltanto nel trasferimento dei consumi dalla carta a Internet. I dati dimostrano che la crescita della connettività non assicura una crescita equivalente della fruizione dei prodotti giornalistici. Per l’editoria italiana il problema riguarda quindi la capacità di sostenere produzione, distribuzione e remunerazione dell’informazione in un mercato digitale nel quale gli utenti aumentano il proprio consumo di servizi, ma dedicano un’attenzione relativamente minore alle testate giornalistiche.
Iscriviti alla Newsletter
Non perdere le analisi settimanali: Entra nella Matrice Digitale.
Matrice Digitale partecipa al Programma Affiliazione Amazon EU. In qualità di Affiliato Amazon, ricevo un guadagno dagli acquisti idonei. Questo non influenza i prezzi per te.